
 loading...
随着美国中期选举临近,市场对资产波动的预期升温。尽管CBOE波动率指数(VIX)周五飙升21.5%至19.99,标准普尔500指数随之下跌1.09%,但历史数据表明,此类情况在后续交易日中往往出现回调,32次类似事件中有25次周一回落。
分析师Ali Charts回顾了四次中期选举后的比特币月度回报:2010年上涨30.91%,2014年上涨6.61%,而2018年和2022年则分别下跌47.13%与18.15%。这组数据揭示出趋势不连贯,近两次均录得负收益,但整体仍无法支撑明确预测。
值得注意的是,自2014年后,选举周期对市场的影响模式已发生变化,且未来2026年选举尚无历史参照,进一步削弱了基于过往推演的可靠性。利率、企业盈利、流动性及地缘政治因素,可能比选举本身更具决定性。
CoinGlass数据显示,过去24小时内加密货币市场清算总额达3.521亿美元,环比增长67%。其中,与人工智能芯片相关的合约清算金额为3380万美元,主要来自多头仓位平仓。此外,半导体类ETF SOXL损失1305万美元,SanDisk合约亏损约1198万美元。
这些清算集中反映在高杠杆永续合约上,其无到期日特性使持仓易受价格剧烈波动影响。当市场价格触及预设阈值时,系统自动触发强制平仓,形成连锁反应。
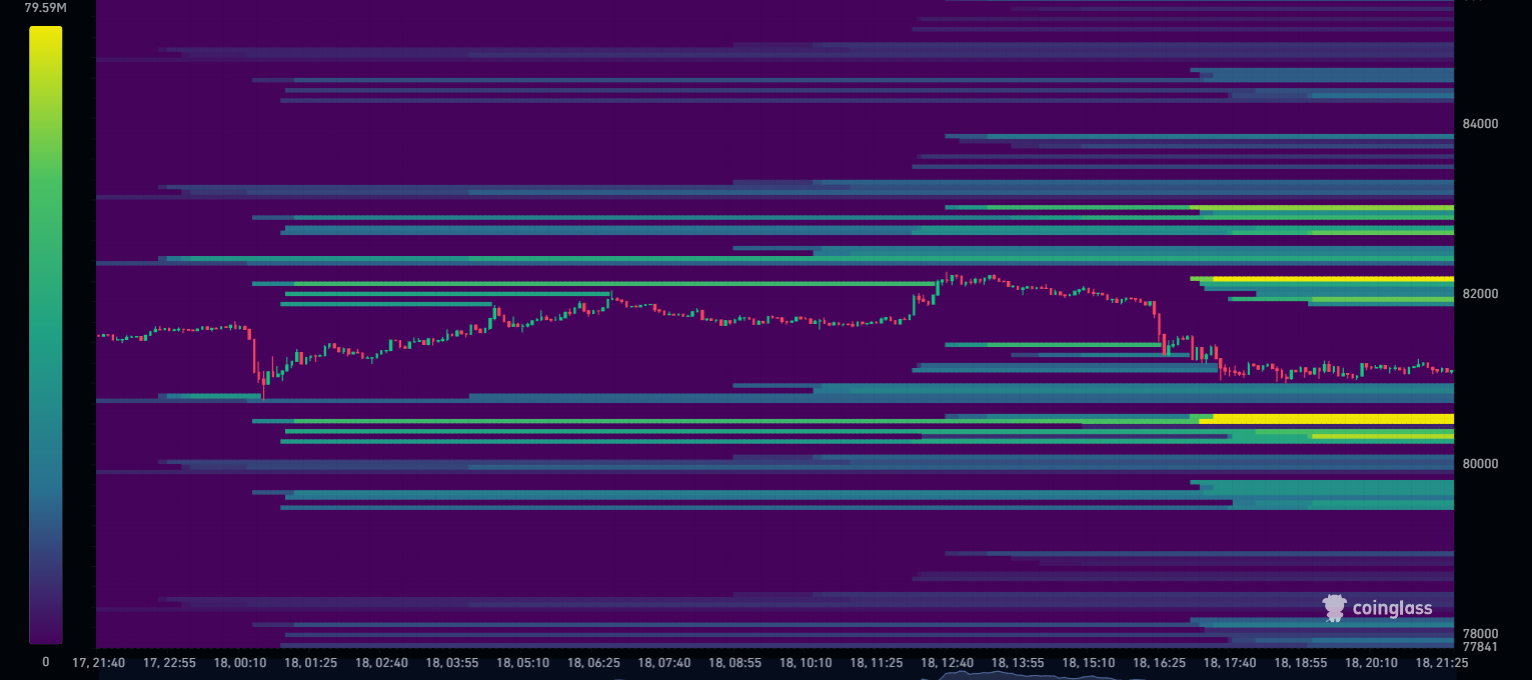
当前比特币报价约为80,996美元,接近80,862美元的多头风险清算水平,约4639万美元的多头头寸处于该区域附近。以太坊价格则位于2,372美元,略高于2,354美元的关键支撑位,对应2598万美元的多头持仓。
这类密集持仓区若被突破,可能引发加速抛售或反向拉升,放大短期波动。然而,这些水平是动态变化的,随市场情绪与资金流向不断调整。
尽管股市恐慌情绪上升,比特币的隐含波动率指标(BVIV)仍维持在40%以下,显示其对未来波动的预期相对温和。两者之间存在脱节现象,说明加密市场独立于传统金融的风险定价机制。
自1990年以来,VIX单日涨幅超20%共发生32次,其中次日下跌25次,上涨仅7次。平均周一跌幅达4.5%,一个月后多数案例中指数回落,中位数降幅为16%。但七次例外证明,趋势逆转可能发生得极为迅速。
因此,即便当前市场情绪偏谨慎,也不能简单推断比特币将跟随下跌。尤其是比特币全天候交易特性使其成为观察周末风险偏好的重要窗口,但平静的周日行情并不预示周一必然反弹。
 622
 912
 727
 748
 685
 196
 587
 232
 775
 972


