
 loading...
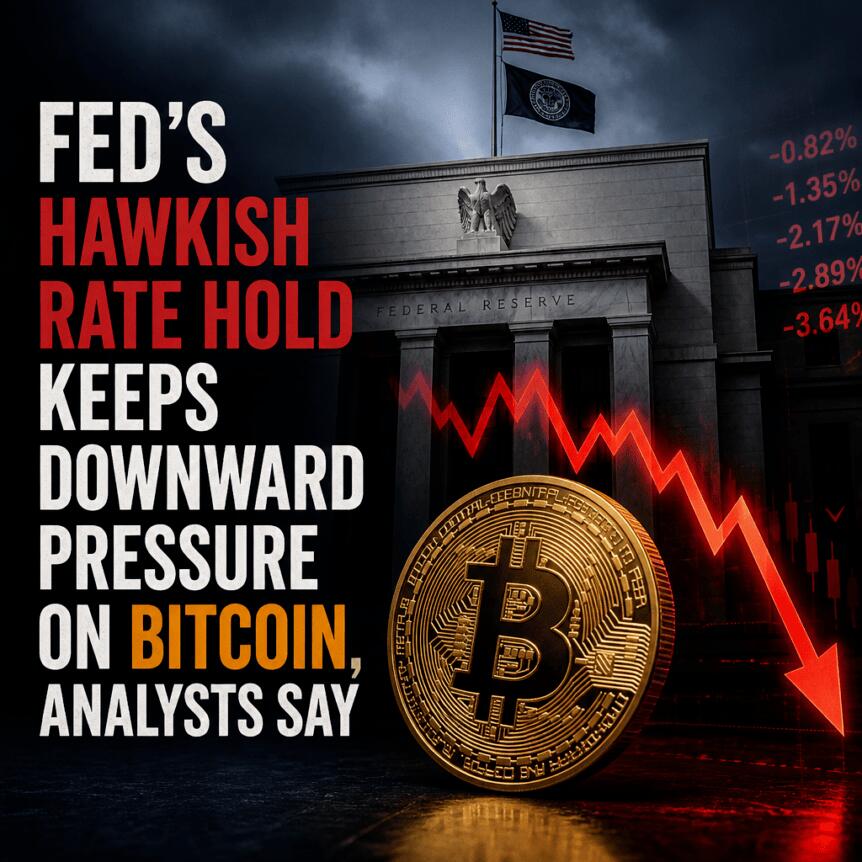
美联储公布2026年10月利率决议后,加密市场迎来结构性波动。对衍生品交易者而言,真正决定后续行情走向的并非价格方向,而是杠杆头寸是否被系统性清理。若为强制清算,则市场将进入去杠杆后的趋势延续阶段;若杠杆持续积累,则可能孕育新一轮剧烈波动。
2026年10月28日发布的FOMC声明成为本次事件的核心政策基准。任何脱离该文件内容的价格变动,本质上仅为短期噪音,而非宏观驱动的重新定位。在评估衍生品数据前,必须先比对美联储实际表述与期货市场隐含预期之间的差异——正是这一差距触发了初始反应。
1. 未平仓合约变化
未平仓合约是衡量杠杆状态的第一道防线。真正的去杠杆表现为现货价格变动时,永续合约与季度期货的总未平仓量同步下降。若决议后未平仓量不降反升,说明新头寸正在建立,而非原有杠杆被清除。
2. 永续合约资金费率
资金费率反映多空力量对比。持续正向费率意味着多头需支付费用给空头,体现需求强于供给。若在价格波动后资金费率迅速回落至零或负值,表明强制清算重置了市场偏斜;反之,若仍维持高位,则杠杆仍处于活跃状态。
3. 清算量分布形态
清算量是直接证据。一次性的大额清算尖峰伴随价格企稳,通常代表集中清理;而连续多波小规模清算则暗示追加保证金压力,非干净的去杠杆过程。结合清算直方图形态与总金额,可更准确判断清理深度。平台如CoinMarketCap已整合主流交易所的代币级清算数据。
4. 基差动态
基差即期货价与现货价之差。决议后若基差由溢价转为平价或反向市场(Backwardation),说明长期多头头寸减少,可能是主动平仓或强制清算所致。若几小时内基差再度走强,表明清理程度较浅,市场仍具杠杆惯性。
两者的特征截然不同。真正完成清理后,资金费率回归中性,未平仓合约显著低于7日均值,且买卖价差在短暂扩大后逐步收窄,反映市场重新平衡。
相反,普通波动常表现为未平仓量稳定甚至上升,资金费率飙升但未快速回调,清算集中在小额头寸。此类情形往往预示着第一轮冲击过后,将出现第二波更大行情——因存活的杠杆将成为下一轮上涨的动力。此前比特币在跌破80,000美元前的决策前布局,正是该机制的典型例证。
CoinMarketCap提供的比特币与以太坊衍生品仪表板,聚合了主要交易所的未平仓合约、资金费率及清算数据。建议将其与现货价格走势图交叉验证,识别背离或确认信号。
观察总量与个体表现的协同性:若市值整体下滑并伴随一致清算高峰,说明为系统性去杠杆;若比特币未平仓下降而山寨币保持稳定,则可能为资产轮动,非全面清理。
成交量作为辅助判断:低成交量下的价格变动配合未平仓下降,多为薄市场清理;高成交量伴随未平仓萎缩,则表明清理具有实质意义,非被动流动性释放。
情绪背景亦不可忽视:决策前的恐惧与贪婪指数可提供人群定位参考。极端贪婪常对应更剧烈的清算,因零售多头占比更高;极端恐惧则意味着可清除的杠杆有限,清理过程自然较浅。
首次交易会话并非最终结论。随后的亚洲与欧洲开盘时段才是验证清理效果的关键窗口。若价格能在清理后维持平盘或微涨,表明卖压已被有效吸收。
交易所储备流向至关重要:通过CryptoQuant可追踪硬币流入交易所的情况。若决策前储备上升,说明有抛售准备;若储备持续下降,则符合现货积累迹象。在清理完成后,储备下降与资金费率压缩共同构成方向性延续的可靠信号。
ETF流动数据提供独立视角:机构持仓不会体现在永续合约未平仓中。若在决议反应期仍录得正向流入,说明存在独立于衍生品的现货需求,将改变后续供需格局。例如Kraken推出的10倍杠杆前置IPO永续合约,展示了衍生品敞口正向传统资产延伸的趋势。
支撑与阻力位方面,比特币80,000美元区域是本轮周期中的关键心理关口。若清理过程中价格守住此位且未平仓下降,恢复概率大增;若突破后持续面临清算压力,则去杠杆尚未完成。
历史数据显示,宏观事件后的24至48小时内存在显著均值回归风险。单次会话读数应视为初步信号。唯有当未平仓合约趋于稳定、资金费率回归可持续区间(主流平台每8小时0.01%~0.03%),才可认为杠杆状况基本解决。若48小时后仍偏离该范围,说明杠杆仍是价格发现主导因素,而非现货基本面。
 295
 801
 334
 278
 476
 493
 255
 220
 672
551


