
 loading...
第四季度是比特币市场最受关注的时段,“十月涨”(Uptober)的叙事甚至在民间形成近乎神话般的共识。然而,多数分析仅聚焦于表现优异的年份,忽视了那些关键的例外情况。本文基于完整数据,揭示真实的历史规律与潜在风险。
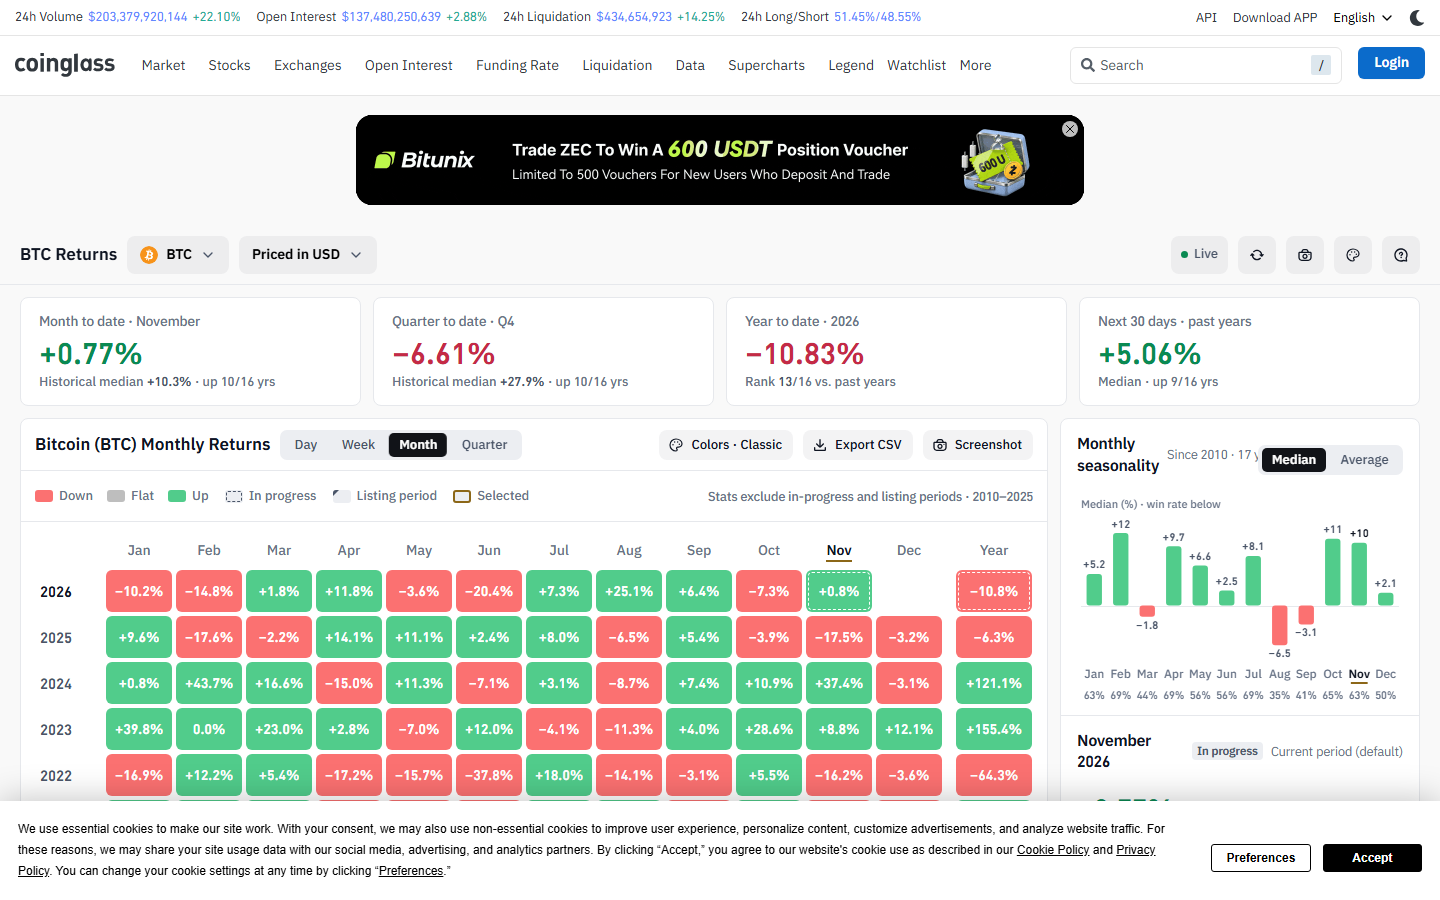
从2013年至2025年,比特币第四季度的平均回报率约为+172%,但中位数仅为+47%。这一差距源于2013年和2017年的极端高回报对均值的严重拉高。实际上,在13个年度中,有9年(69%)为正回报,4年(31%)为负,说明该季节性并非必然结果。
| 年份 | Q4 BTC 回报率 | 备注 | | :--- | :--- | :--- | | 2013 | +1,750% | 抛物线式泡沫峰值 | | 2014 | −43% | Mt. Gox 事件后的熊市 | | 2015 | +17% | 早期复苏 | | 2016 | +58% | 减半前积累期 | | 2017 | +217% | ICO 泡沫峰值 | | 2018 | −44% | 漫长的熊市 | | 2019 | −18% | 区间震荡 | | 2020 | +168% | 机构入场浪潮 | | 2021 | +7% | 周期晚期,收盘疲软 | | 2022 | −15% | FTX 崩溃 | | 2023 | +56% | ETF 预期升温 | | 2024 | +47% | 减半后扩张期 | | 2025 | −22% | 宏观修正,利率压力 |
值得注意的是,十一月在历史上表现最强,平均涨幅达+46%,远超其他月份。十月平均为+20%,而十二月则趋于温和,平均+8%。这表明季节性驱动主要集中在年末前两个月。
年末机构配置行为是核心动因之一。当资产管理公司第三季度未能跑赢基准时,第四季度往往通过增持非相关资产来提升组合弹性。比特币因其低相关性特征,成为理想的战术配置工具。这一效应在2020年与2023年尤为明显,相关披露文件明确记录了机构买入。
此外,减半周期的对齐也发挥了作用。四次减半中有三次发生在第二或第一季度,而最强的价格上升通常出现在减半后12至18个月内。2024年4月减半后,理论窗口本应覆盖2025年第四季度至2026年中期。然而,2025年第四季度实际录得-22%跌幅,显示该周期模型正在面临现实挑战。
将负面年份简单归为“异常”是一种误导。2014年下跌43%,源于Mt. Gox事件引发的信任崩塌;2018年-44%的跌幅,是ICO泡沫破裂与山寨币崩盘的连锁反应;2019年-18%则反映缺乏叙事支撑与机构参与不足;2022年-15%由FTX崩溃主导;2025年-22%则受持续利率压力与上半年获利了结双重拖累。
这些案例共同指向一个结论:结构性信任危机(如交易所暴雷、协议漏洞)或宏观逆风(如高利率环境),足以压倒季节性买入模式。只有在无重大外部冲击且宏观环境稳定的前提下,历史规律才具备参考价值。
2026年第四季度面临一组全新的变量。首先,2025年第四季度的负值可能触发修复性反弹——历史上,负值年后往往出现更强的下一年度第四季度表现,如2014→2015、2019→2020。
其次,2024年1月现货比特币ETF获批,带来了长期稳定的机构买方基础。这种系统性再平衡机制增强了价格韧性,使第四季度的上涨动力不再依赖短期情绪,而是具备结构性支撑。
最后,截至2026年,尚未出现已知的重大信任威胁事件。此前导致负值的交易所崩溃、监管风暴或协议故障,目前未重现。虽然未知风险始终存在,但可见的结构性障碍已大幅减少,有利于支持正面季节性假设。
历史季节性不应作为机械交易信号。盲目相信“第四季度必涨”可能导致重大损失。更有效的策略是条件判断:若无结构性信任事件,且宏观环境处于历史正面年份的区间内,则第四季度存在上行倾向。
对于定投用户,无需因季节性调整美元成本平均法(DCA)节奏,按计划持续投入即可。对于一次性投资决策者,虽统计上第四季度更具优势,但仍需控制头寸规模,并警惕负值年份的风险放大效应。
对于持有比特币ETF的投资者,可实时追踪净流入数据。若十月出现持续净流出,可能是季节性模式未激活的预警信号。
并非如此。2013至2025年间,约69%的年份第四季度为正,但2014、2018、2019、2022及2025年均为负。这些年份多与交易所崩溃、欺诈事件或宏观利率压力有关。
十一月表现最佳,平均回报率约为+46%,为所有日历月份之首。十月平均+20%,十二月则相对温和,平均+8%。
主要因素包括年末机构配置需求、减半周期的时间错配,以及价格上涨带来的散户注意力自我强化效应。但这些因素并非每一年都同步发生。
2025年第四季度下跌约22%,主因是宏观利率持续高位,叠加上半年强势后的获利回吐。减半后的周期理论未能如期兑现。
现货比特币 ETF 引入了具备系统性再平衡能力的机构买方,形成稳定的结构性需求。这一变化使得第四季度的上涨趋势比早期周期更加可靠,因为新增了“底部支撑”机制。
 505
 685
 315
 216
 785
347
 984
 257
 485
 315


