
 loading...
10月29日,币安遭遇重大安全事件,据报损失约63亿美元,随后暂停提币服务。恢复后,交易所表示已追回被盗资产的95%,净客户提款额达47.2亿美元。这一事件对市场情绪与数据解读产生深远影响。
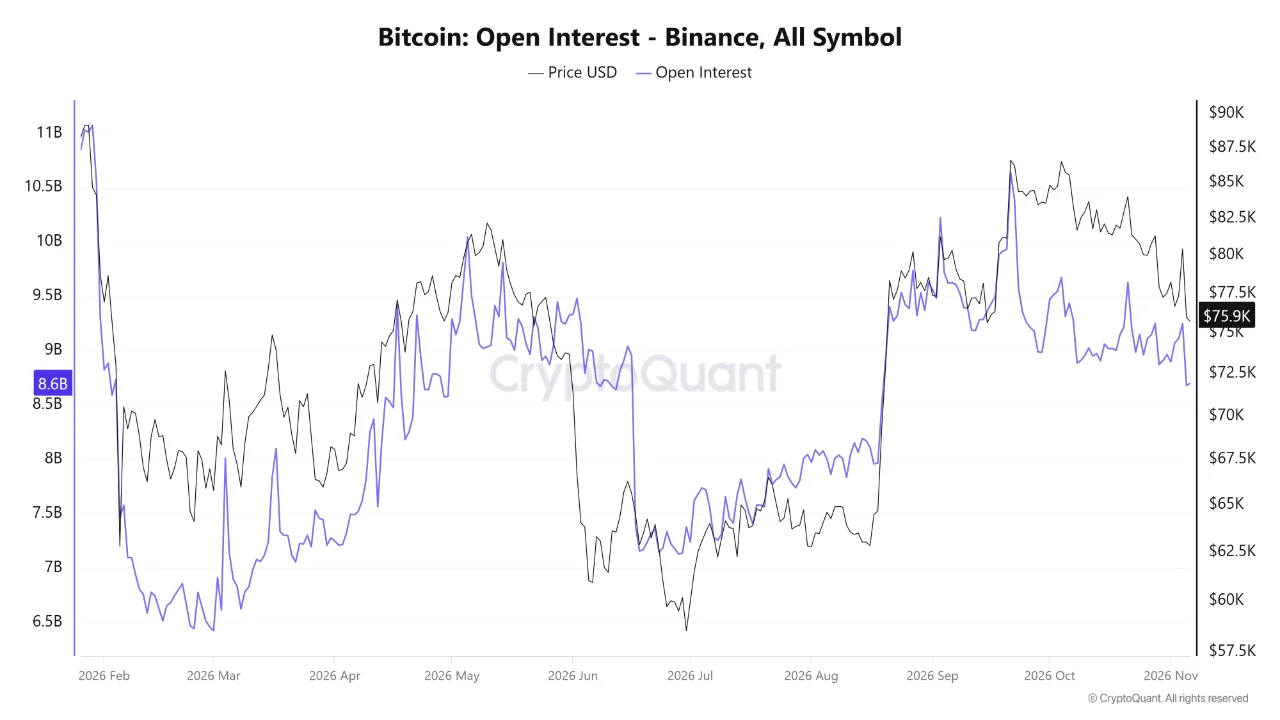
在事件发生后,币安比特币期货未平仓合约价值降至87亿美元,创下两个月新低。然而,若以比特币数量衡量,该敞口反而略有上升,从约11.33万BTC增至11.45万BTC以上,说明交易者并未实质性减仓。
未平仓合约价值受价格波动影响显著。10月底比特币价格约为80,774美元,至11月6日已跌破76,000美元。在此背景下,美元未平仓合约从91.5亿美元降至87亿美元,降幅约5%。而价格本身跌幅接近6%,因此实际资金变动远小于表面数值,仅因价格波动造成约5.4亿美元的账面缩水。
这表明,未平仓合约的币种当量并未减少,甚至微幅增长。这意味着:交易者并未大规模平仓,也未真正退出市场。所谓“持仓下降”更多是价格因素所致,而非杠杆水平的真实降低。
CryptoQuant的“零售活动指标”通过比较交易频率与一年期移动平均线来识别异常波动。该指标显示,在比特币冲高至12.6万美元及年内低点6万美元期间,均未出现交易频率激增信号。
分析师指出,这可能意味着部分散户交易活动已从中心化交易所转向现货比特币ETF。这类转换不会反映在交易所的交易计数中,从而解释了为何“狂热”现象未重现。
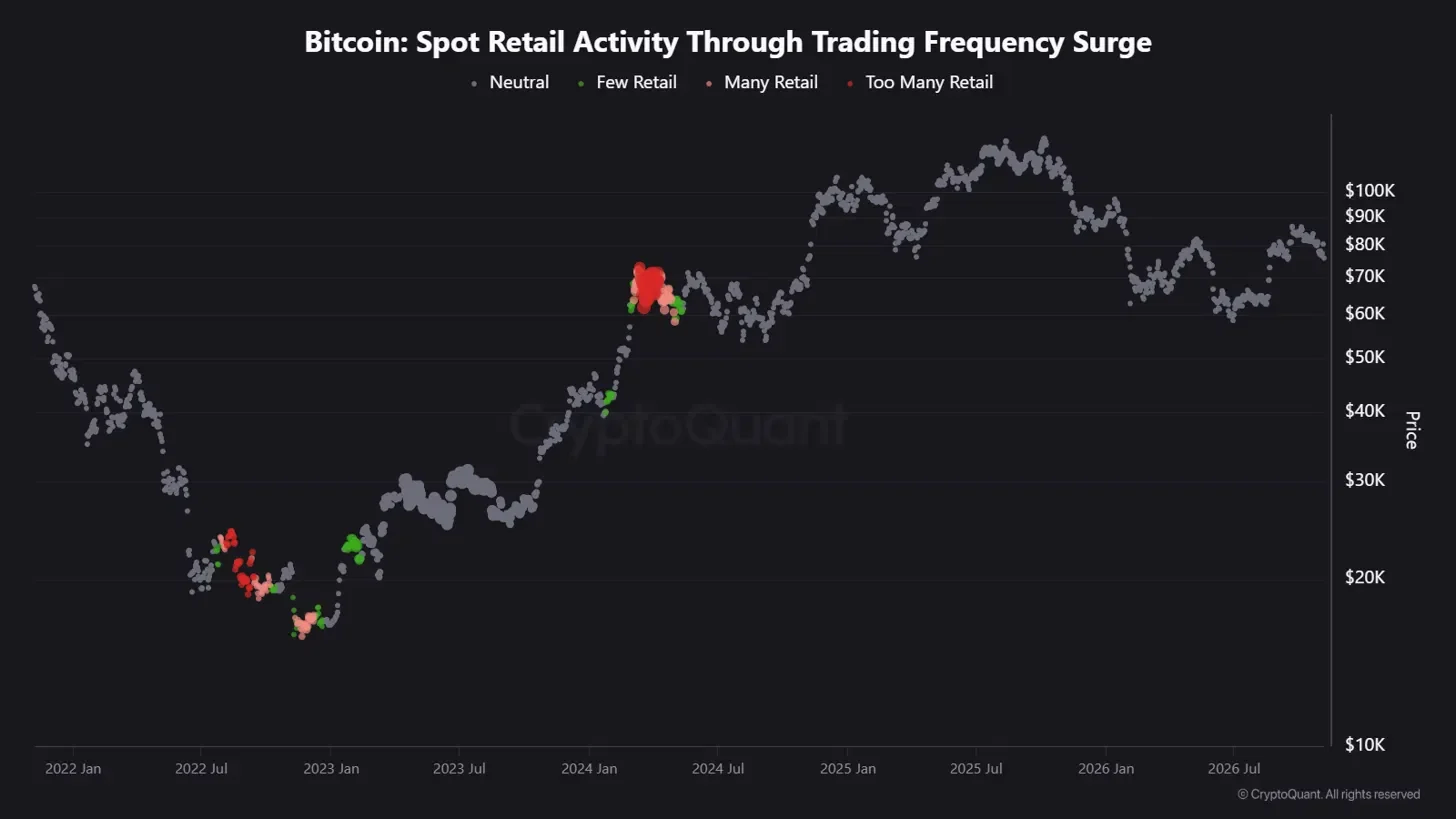
数据显示,美国现货比特币ETF在11月初净流出约3.99亿美元,其中贝莱德IBIT基金流出超4.05亿美元。虽然单周数据不能代表长期趋势,但在币安事件后出现资金外流,削弱了“散户转移至ETF”的解释力。
资金流数据不区分投资者类型——机构调整组合与个人买卖在统计上无差异。目前尚无直接证据证明这些赎回来自同一群体。不过,11月16日将发布的第三季度SEC Form 13F文件或将提供线索。
若要确认是否存在“大规模撤离”,需结合三组数据进行交叉验证:
综合来看,当前数据指向一个更狭窄的结论:币安用户并未大规模撤资,而是因黑客事件引发的短期避险行为导致头寸集中调整。与此同时,现货ETF的资金流动与零售指标的静默共同表明,市场正在经历结构变化,而非普遍性抛售。
 227
 494
 238
 595
 222
 694
 473
 796
 967
 807


