
 loading...
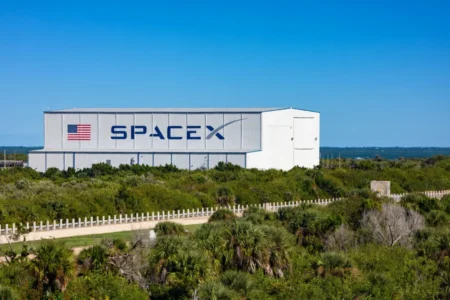
SpaceX即将迎来历史性时刻:9月28日星期一,该公司将进行星舰第14次飞行任务,这不仅是火箭首次尝试达到轨道速度,也标志着“星舰”正式具备卫星部署能力——此次任务将搭载26颗下一代Starlink V3卫星。
当前SPCX股价徘徊在150美元附近,虽在过去五个交易日中下跌约3%,但依然高于135美元的初始公开发行价格。这一表现反映出市场对该公司长期前景的信心未减。
为确保任务成功,SpaceX已于近日完成一次全面的湿式彩排,完整模拟了推进剂加注流程,但未启动发动机点火。此举被视为发射前的重要验证步骤,进一步增强了外界对任务成功的期待。
尽管整体市场波动加剧,且投资者对公司资本支出模式存有疑虑,分析师群体仍普遍看好其未来潜力。目前华尔街共识为“适度买入”,包含26个“买入”、5个“持有”和2个“卖出”评级,平均目标价为232.07美元,意味着从当前水平看,存在约56%的上行空间。
摩根士丹利更是提出300美元的目标价,若实现,将带来接近100%的升值潜力,成为最激进的预测之一。
分析师指出,支撑估值的核心因素在于星舰的可重复使用性进展。预计2026年第四季度将展示第二级复用能力,这被视为投资叙事的关键转折点。
Bernstein的Douglas Harned认为,一旦实现复用,公司将有能力推进轨道数据中心计划,并推动连通性业务发展。他预测,到2031年,Starlink相关运营部门的EBITDA有望突破1000亿美元。
此外,一项将于12月1日启动的新托管协议,若满负荷运行,每月可贡献约11.1亿美元收入,为理解其计算基础设施需求提供了重要参考。
市场观察者Shay Boloor提出,当前市场可能低估了SpaceX的转型潜力。他将其发展历程类比于亚马逊从图书零售转向AWS云计算,以及特斯拉从电动车扩展至能源存储与人工智能领域。
他认为,随着发射服务、全球连接网络及人工智能布局逐步落地,SpaceX或将迎来类似质变。埃隆·马斯克亦强调其AI战略,宣称内部项目Fable将在两到三个月内达到相当于GPT-6的能力,进一步强化技术叙事。
尽管这些设想尚具前瞻性,但已开始吸引部分机构投资者关注。
 697
 838
 165
 275
 535
 620
 532
 770
1022
692


