
 loading...
10月5日,美国商品期货交易委员会(CFTC)发布加密资产交易监管的初步规则草案,标志着其在加密领域迈出关键一步。然而,真正引人关注的并非已提出的内容,而是其刻意回避的监管盲区。
此次发布的《拟议规则制定事先通知》包含两项核心措施:加密资产交易监管(CTX)与加密资产市场监管(CAM)。CTX明确将利用杠杆、保证金或借贷资金进行的零售交易纳入管辖范围,而CAM则提出建立新的交易所牌照制度,用于承载此类活动。
该牌照体系依托现有指定合约市场(DCM)、衍生品清算组织(DCO)和期货佣金商人(FCM)框架,并未新增法律授权。实际上,这是对当前注册制度的简化复刻。根据《商品交易法》第2(c)(2)(D)条,仅在保证金基础上开展的零售交易受其约束,因此普通现货交易不受影响,相关平台无需注册。
这一举措的背景是《CLARITY法案》在参议院遭遇挫败。9月15日,该法案以49票对50票未能通过终止辩论程序,因需60票方可推进,最终未获通过。该法案旨在厘清CFTC与美国证券交易委员会(SEC)的监管权责,并为现货交易所等主体设立法定注册类别。
在此背景下,CFTC主席迈克尔·塞利格(Mike Selig)决定采取单边行动。他表示:“这些规则将为加密资产交易所提供一条路径,在国家级统一监管下运营,依据的是与前届政府执法相同的法定授权。”他强调,目标是预防欺诈行为,而非事后追责。
同时,塞利格也提及对开发者权益的保护:“不应因编写并发送代码就要求注册为介绍经纪人。”
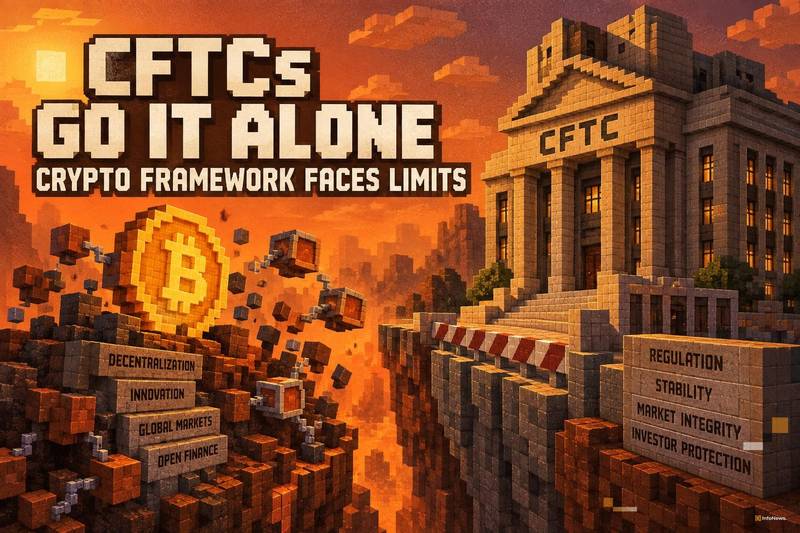
尽管设计周密,新规则仍存在明显短板。由于缺乏独立立法授权,CFTC无法突破反欺诈与反操纵执法的范畴,无法单独为现货交易所建立牌照机制。
此外,规则的持续性高度依赖执政党与委员会成员更替。摩根大通指出,这类行政规则易被下一届政府推翻,远不如国会立法具有稳定性。此前,第五巡回上诉法院已撤销拜登政府时期多项超出权限的加密监管措施。
目前,该协调行动由财政部、CFTC、SEC与美联储共同推进,设定的最终生效日期为2027年1月18日。但风险依然存在:10月2日,SEC委员赫斯特·皮尔斯(Hester Peirce)离任,导致主席保罗·阿特金斯(Paul Atkins)与委员马克·乌耶达(Mark Uyeda)必须一致通过才能完成最终定稿。
从发布到具备法律约束力,还需经历60天公众意见征集、正式拟议规则及最终规则发布三阶段。这意味着,实际执行时间将远超预期。
 866
 713
 298
 826
 464
332
 266
 649
 374
 312


