
 loading...
周五晚间,XRP价格报1.39美元,较前一日上涨约1.9%。尽管图表显示小幅回升,但市场焦点已转向Ripple的全新业务布局——其投资银行部门Ripple Prime正为美国杠杆型ETF提供融资服务。
该部门通过总收益互换(Total Return Swaps)向多家杠杆基金发行商提供资金支持。这项服务本质上是传统主经纪商业务的数字化延伸,由非银行机构主导,而此前长期由大型商业银行垄断。
总收益互换是一种金融协议,一方支付标的资产的全部表现(包括价格变动和分红),换取另一方定期支付固定回报。这意味着追踪某只股票两倍波动的基金无需实际持有双倍仓位,只需购买其价格走势,并为此支付手续费。
据《华尔街日报》与《CoinDesk》报道,一款名为Tradr 2X Long SNDK的杠杆基金,向Ripple支付隔夜利率加四个百分点的费用。按当前利率计算,相当于每年约8%的融资成本。
这一费率并非普遍标准,但反映了该细分市场的利润空间。值得注意的是,该基金必须依赖外部融资才能运作,而非出于财务困境,这说明其结构本身依赖此类金融服务。
根据Morningstar数据,美国现有593只杠杆型ETF,资产管理规模突破2560亿美元。这些产品均需持续滚动融资,且须支付相关费用。
过去,大型银行承担此角色,但由于资本要求趋严,成本上升。如今,像Jane Street、Clear Street以及新晋玩家Ripple Prime正逐步填补空白。
Ripple早在2025年4月宣布以12.5亿美元收购主经纪商Hidden Road,同年10月完成整合。此后,该实体作为Ripple Prime运营,覆盖外汇、衍生品、债券、股票及数字资产领域。自今年5月以来,其通过信贷额度和公司债券筹集资金高达4.75亿美元,其中部分债券评级为BBB。知名对冲基金Brevan Howard为其客户之一。
尽管名称含“Ripple”,但该融资活动并不使用XRP作为媒介。所有互换以美元计价、抵押和结算,整个链条中无需任何代币参与。
粗略估算显示,若将单个基金的8%费率应用于4.75亿美元融资规模,年收入上限约为3800万美元。即便如此,这一数额仅占XRP约870亿美元市值的0.04%。
更值得注意的是,整个杠杆ETF市场体量已达XRP市值三倍以上,却未带动代币价格上涨。这印证了一个核心事实:企业营收增长≠代币需求上升。
需要特别区分的是:美国现货XRP ETF会直接购买并托管代币,从而影响供需;而Ripple Prime提供的融资服务仅针对股票类基金,与代币无关。两者虽同称“ETF”,但逻辑截然不同。
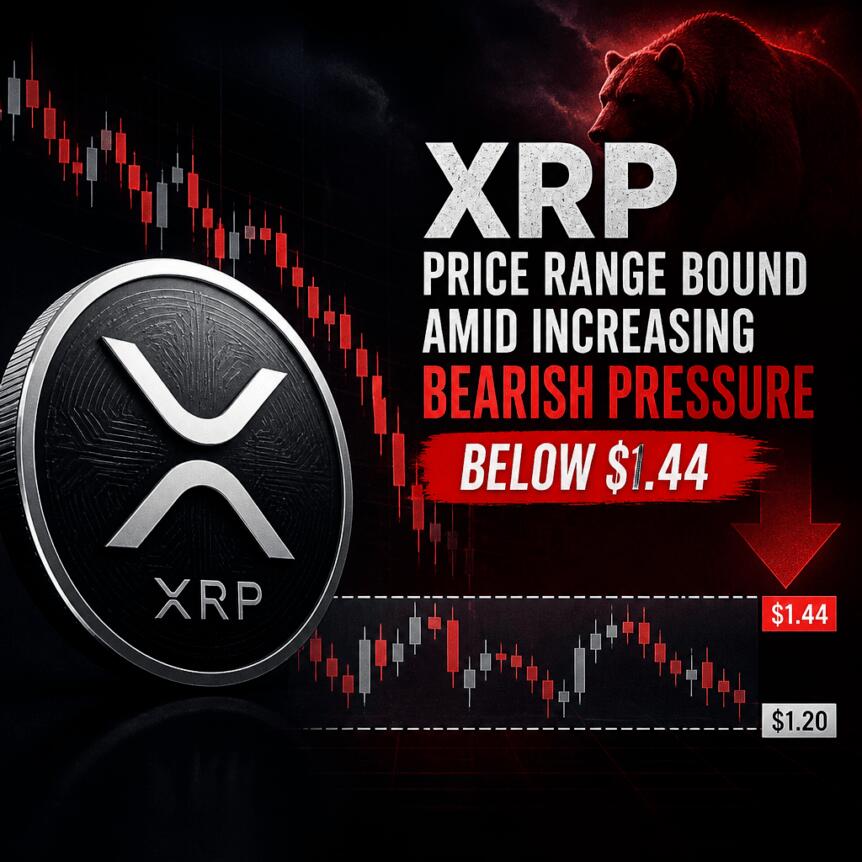
截至10月9日,XRP日内波动范围不足4%,最低1.36美元,最高1.41美元,24小时交易量约18.8亿美元,市值约为874亿美元。
目前价格仍远低于历史高点3.65美元,差距约62%。从技术角度看,1.36美元为关键支撑位。只要不被跌破,近期反弹趋势仍可维持。
若失守,则下一支撑位位于1.32至1.33美元区间,对应周四至周五夜间低点。
本周四曾有分析指出,1.34美元或成重要心理关口。然而,随着委托功能已于10月8日正式上线,该因素已消化完毕,不再构成价格催化剂。
反观今日新闻,呈现的是“公司盈利故事”与“代币价格脱钩”的典型例证。投资者应警惕将企业扩张误读为代币利好。
接下来唯一可能影响代币价格的事件是:持有约4.73亿枚XRP的工具型公司Evernorth,计划于10月12日在纳斯达克上市。这是真正意义上的代币相关事件。
对于欧洲零售投资者而言,美国现货XRP ETF面临一个现实障碍:欧盟的PRIIPs法规要求提供标准化关键信息文件(KID)。多数美国基金未制作该文件,导致受监管券商无法向普通客户提供。
因此,德国投资者只能通过两种方式参与:一是直接在交易所购买XRP;二是选择在欧洲交易所上市的ETP产品。
例如,21Shares XRP ETP(ISIN: CH0454664043)声称由实物XRP支持,存于冷钱包中,年度管理费为2.50%。其他产品可在Xetra和SIX等平台交易。
在德国,直接持有XRP适用所得税法第23条:持有超过一年,收益免税;不足一年则适用个人税率,并享1000欧元免税额。
而ETP是否适用相同规则,取决于合同中是否赋予“交付主张”——即能否要求提取底层资产。若有,可视为直接所有权,享受第23条优惠;若无,则被视为债务证券,适用第20条预扣税,税率为25%加团结附加费,无持有期豁免。
该分类尚未形成统一判例,需查阅招股说明书或关键信息文件确认。对于大额投资,建议咨询专业税务顾问。
综合来看:若计划长期持有(超一年),直接购买+自有托管更优;若短期操作或不愿承受预扣税,尽管费用较高,ETP仍是相对简便的选择。三年内2.50%的年费已占资本约7%。
面对当前局面,投资者应尽快做出三项决策:
硬件钱包推荐用于长期持有,避免因交易所风险导致十二个月免税资格失效。
10月12日,Evernorth上市将成为下一个关键节点。在此之前,1.36美元和1.41美元将继续作为日内波动的基准参考。
(数据截至2026年10月9日。本文不构成投资建议。条款与费用可能变动,请以官方披露为准。)
 220
 370
 312
 447
 463
 937
 799
 753
 789
 165


