
 loading...
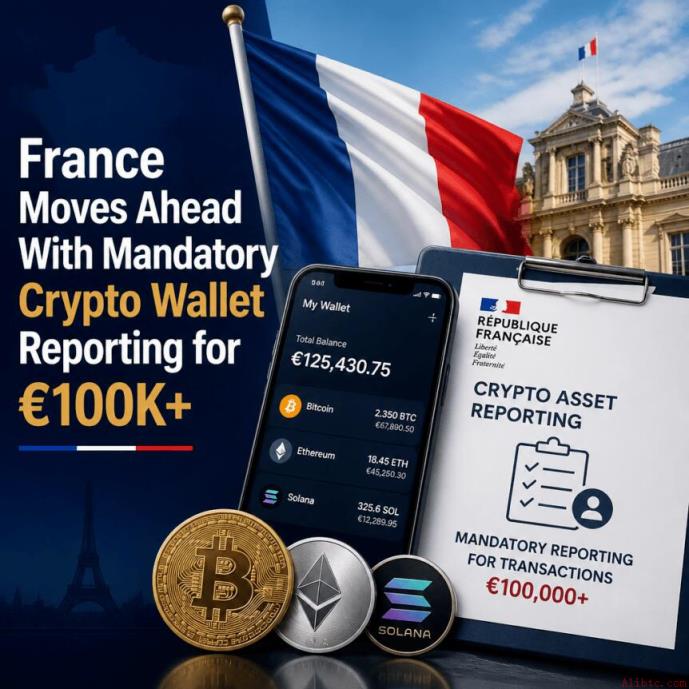
法国国民议会财政委员会于10月9日采纳一项关键修正案(编号I-CF821),拟将加密货币税务申报范围扩展至自托管钱包。根据提案,若个人或法人持有的非受监管钱包中资产总值在年底达到或超过10万欧元,须主动向税务机关报告。此举意在填补中介机构未覆盖的资产信息空白,防止潜在漏报。
该修正案将修订《通用税法》第1649条bis C款,明确对由个人直接控制的钱包(如硬件钱包、软件钱包等)提出披露义务。值得注意的是,此规定不新增税种,仅建立信息申报机制,目的在于增强对私人持有数字资产的监管可见性。未履行报告者可能面临最高1万欧元的罚款,首次违规则适用较低处罚标准。
提案由自由派及独立议员联合发起,包括Charles de Courson、Jean-Pierre Bataille和Michel Castellani。他们援引议会调查指出,2021年可疑加密资本利得达35亿欧元,但同期申报金额仅为4亿欧元。尽管数据不能直接证明逃税行为,却凸显了当前税务系统在追踪去中心化资产方面的局限性。这一举措是法国构建全面数字资产税务监控体系的重要一步。
随着2027年新报告框架即将落地,法国计划从受监管交易所获取交易数据。然而,自托管资产因无第三方中介介入,难以纳入现有监控流程,因此亟需额外手段加以补充。
该修正案并非孤立存在,而是2027年预算中一系列加密税收调整的一部分。财政委员会还支持其他相关提案,包括将稳定币兑换行为纳入应税范畴,以及将离境税适用范围扩大至海外迁移且加密投资组合超过80万欧元的纳税人。这些措施将直接影响收益确认时点,甚至可能对未实现利润征税。
法国正逐步建立“双轨制”监管体系:一方面通过交易所报告追踪交易活动,另一方面通过强制披露大型自托管余额,缩小监管盲区。这标志着税务监管正从依赖中介机构转向更广泛的资产普查。
尽管修正案获得财政委员会通过,但其法律效力尚未确立。10月9日,委员会以31票赞成、3票反对和2票弃权的结果,否决了整个2027年预算的收入部分。这意味着后续将回归政府原始预算文本进行全体会议审议,原修正案必须重新提交并获通过才可保留。
即使在国民议会再次通过,还需经过参议院审议及总统签署等法定程序,才能正式成为法律。因此,目前10万欧元的披露门槛仍处于提议阶段,投资者无需立即执行,但应密切关注立法进展。
 678
 125
 423
 821
 398
 922
 646


