
 loading...
无论市场走向如何,加密货币交易所始终通过交易活动获取收益。在剧烈波动期间,看似混乱的行情反而可能带来更高的短期收入,这背后是其独特的商业模式。
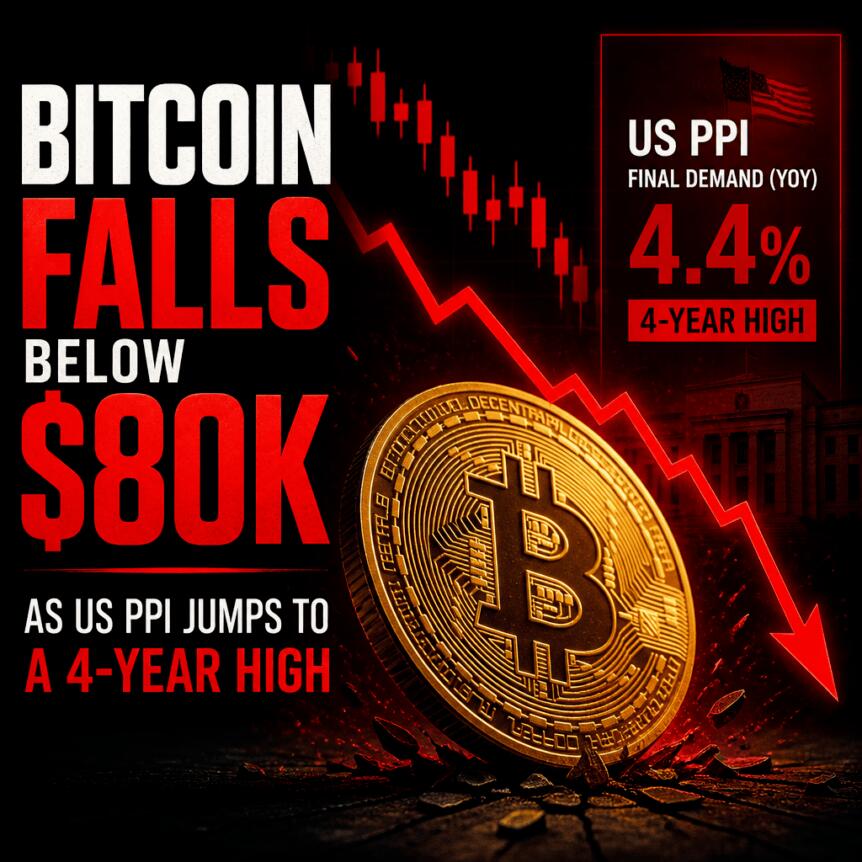
当比特币在短时间内下跌超过15%,大量杠杆头寸被触发强平,交易者纷纷抛售或平仓,导致交易量骤然攀升。虽然客户资产缩水,但每笔成交都为平台带来佣金,使交易所总手续费在短期内显著增加。
主流中心化交易所通常按交易规模收取0.1%左右的平均费率。以简化模型为例:日交易量从10亿美元增至50亿美元,对应手续费从100万美元升至500万美元。尽管数据仅为示意,但反映了交易量与收入之间的正向关系。
Coinbase的年度财报显示,其交易收入达40.6亿美元。然而,高波动性并非持续盈利保障。2026年第一季度,随着市场持续低迷,用户参与度下降,其交易收入同比下滑40%,说明长期熊市会削弱平台收入基础。
衍生品市场的清算机制在极端行情中放大了交易活动。当价格快速下行,杠杆头寸被系统自动关闭,形成大量清算订单。这些操作不仅提升了整体交易频次,也带来了清算费用等附加收入。
例如,在某次暴跌中,比特币清算名义价值一度突破数百亿美元。但需注意,交易所并不会直接占有全部清算资产。以Binance为例,其设有保险基金用于弥补部分损失,且资金费率仅在多空之间转移,不作为平台收入。
短期交易激增无法确保长期盈利能力。一旦市场进入持续下行周期,散户退出、交易意愿减弱,将导致整体活跃度下降。同时,平台仍需承担技术维护、合规审查与安全防护等固定成本。
为降低风险,部分交易所拓展服务边界,如提供托管解决方案、稳定币结算、机构级产品及订阅服务,逐步减少对波动性交易佣金的依赖。
综上所述,加密货币交易所并不因价格下跌而直接受益,而是从随之而来的交易活动量增长中获益。其核心收入逻辑始终围绕“促成交易”展开,而非押注市场方向。

 294
 912
 399
 190
 648
 478
 626
 832
 282
 999


