
 loading...
10月27日,Shiba Inu(SHIB)迎来其历史最高价记录五周年。截至周六晚间,代币价格为0.00000500美元,相较2021年峰值已回落94.2%。这一数字虽广为人知,却难以真实反映项目发展轨迹。对德国投资者而言,真正关键的是税务政策中的十二个月持有期限。
UTC时间19:54,SHIB在CoinGecko数据库中创下0.00008616美元的历史纪录,折合欧元约0.00007424欧元。这一水平至今未被超越。然而,该数据所代表的市场环境、持有结构与当前已截然不同,因此不具备直接可比性。
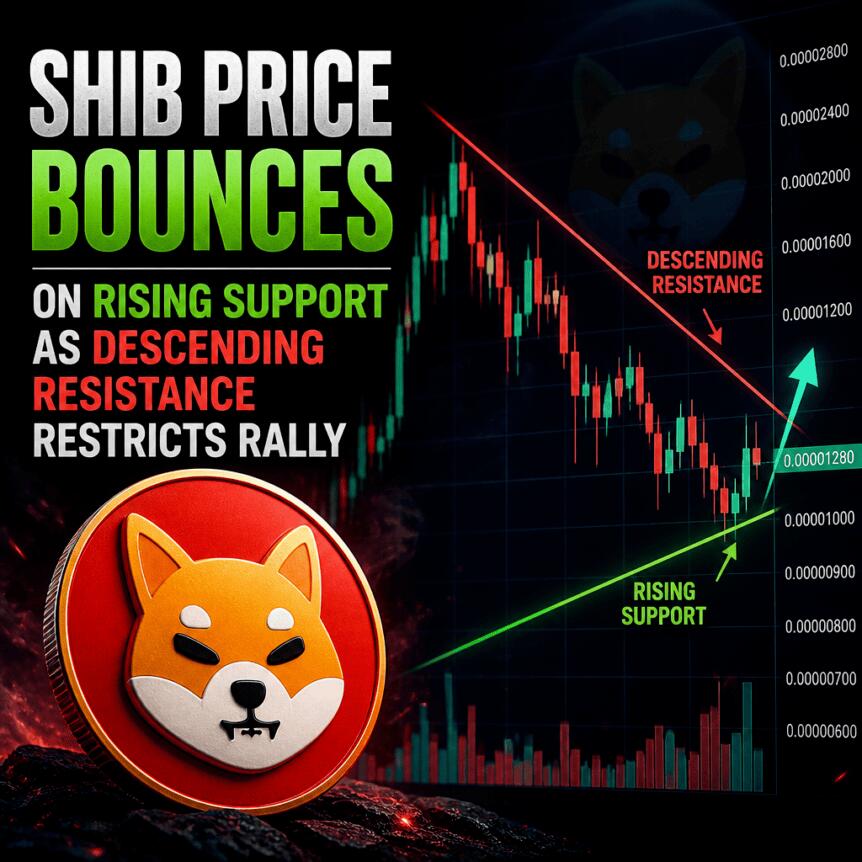
截至10月17日,单枚SHIB价值0.00000500美元,24小时内波动区间为0.00000495至0.00000511美元,日内振幅约3%。总市值达29.5亿美元,位列全球加密资产第37位。当日交易额为3420万美元,显示市场活跃度维持稳定,未出现显著买卖潮。
从更长周期看,过去七天下跌8.6%,三十天内回调3.3%,但六十天内实现12.3%的反弹。然而,全年跌幅仍高达48.6%,表明市场尚未完全修复此前春季崩盘带来的影响。
初始总供应量为一千万亿枚,目前流通量为589.24万亿枚,总供应量约589.5万亿枚。约410万亿枚代币因销毁而消失,主要归因于2021年向以太坊联合创始人Vitalik Buterin转移后的大规模销毁。
这意味着当前市值基于更小的流通量计算。因此,单纯比较“单枚价格”与历史高点存在误导性。若以市值衡量,更能体现项目实际发展状况。
尽管Shibarium链上持续进行代币销毁,但规模微乎其微——每月仅数亿枚,占流通总量不足千分之一。对整体价值影响有限。
根据德国《所得税法》第23条,加密货币被视为“其他经济商品”。自2023年联邦财政法院裁决以来,取得与处置间隔不超过一年的交易被定义为“私人处置交易”,需缴纳个人所得税。
这不仅包括兑换为法定货币,也涵盖与其他加密资产的互换行为。例如将SHIB换成USDT,同样触发应税事件。
财政部2025年通告明确采用“先进先出”原则处理多批次购买:最早购入的资产优先视为出售对象。这一规则直接影响税务筹划策略。
持有满一年后,任何收益均免税;但亏损也无法用于抵税。反之,若在一年内卖出,亏损可用于冲抵同年度其他私人处置所得,实现节税效果。
举例说明:一位2025年10月18日以0.00000975美元买入的投资者,持仓在2026年10月17日价值513美元,账面亏损487美元。若在2026年12月31日前卖出,该亏损可抵减其他投资收益;若延至次年,则失去税务意义。
根据《德国所得税法》第23(3)条第5款,若全年私人处置交易总收益低于1000欧元,则全部免税。该门槛自2024年起提升至1000欧元。
注意:此为“悬崖式”设计——999欧元免税,1000欧元即全额征税。且合并计算所有同类交易,包括黄金、收藏品等非加密资产。
小额头寸持有者可借此规避复杂计算,但仍须保留完整交易记录以备核查。
私人处置交易的亏损不能用于抵消工资、租金或股权收入。但剩余部分可向前结转至未来年度,或向后追溯至前一年若有同类收益。
例如,2026年的亏损若在2025年有相应收益,可申请抵扣。否则可无限期保留,直至有应税收益时使用。相关申报需通过Anlage SO表格完成。
此机制不适用于彻底损失(如钱包丢失或项目清算),后者不构成“处置”,故不受持有期约束。
柏林方面多年来持续探讨延长或取消加密资产持有期限制,但尚未出台实质政策。目前仍执行一年期标准,相关法律将在2026年底前保持有效。
我们持续追踪立法进展,详情请参阅加密货币持有期改革状态报告。
我们认为,94.2%的跌幅是引用最频繁却最无实际参考价值的数据。它混淆了时间、供应量与持有结构的变化。
相比之下,十二个月窗口更具现实意义。数据显示,近一年内高点为2025年10月27日的0.00001056美元,低点出现在2026年7月17日的0.00000411美元。在此期间购入者面临关键决策节点。
对于更早购入者,税务已无操作空间。但必须强调:税务优化不应成为唯一卖点。真实亏损不应被简化为会计工具。
建议投资者提取交易所导出文件,标记2026年12月31日前仍处于持有期内的资产批次,并评估是否可利用亏损抵税。投资组合工具可辅助计算,但证据保存责任始终在个人。
 888
 545
 954
 891
 181
 259
 863
 286
 556
 140


