
 loading...
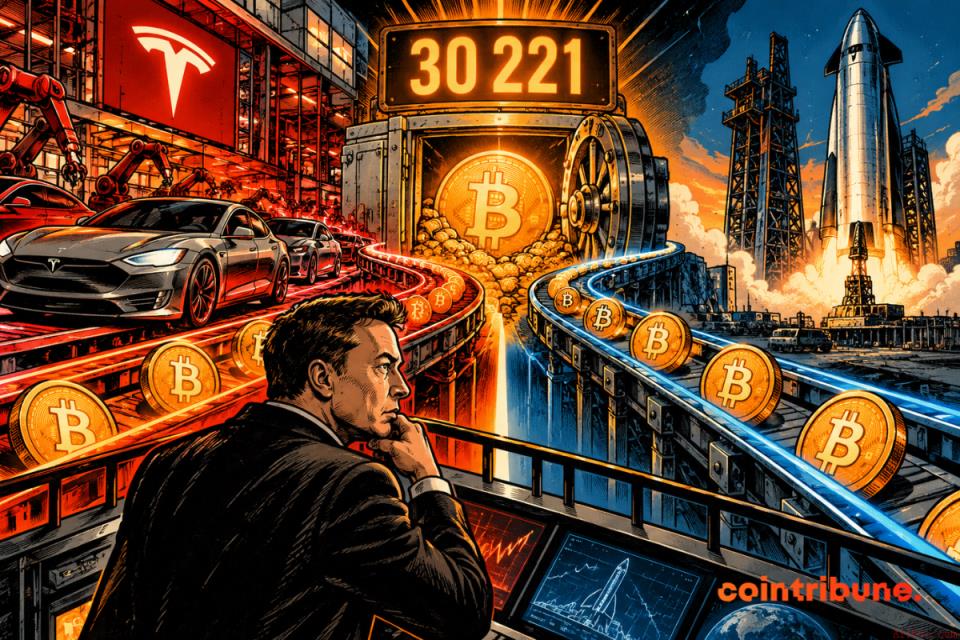
2026年10月20日,埃隆·马斯克在SpaceX季度财报电话会议上正式证实,公司正与特斯拉就潜在合并展开评估。双方已成立由独立董事组成的特别委员会,但尚未达成任何具体交易条款。值得注意的是,两家公司合计持有的30,221枚比特币并非此次审查的动因,而是各自独立披露资产的叠加结果。
马斯克在通话中表示:“我认为这是一个好主意,但最终需由股东支持。”这一表述揭示了决策逻辑:尽管他个人认可合并可能带来的协同效应,但实际推进仍取决于外部审批机制。他将当前状态形容为“一种奇怪的卡巴基舞蹈”,强调自己无法直接参与谈判。
据《CoinDesk》报道,特别委员会目前仍未就交换比例、时间表或交易可行性形成共识。这意味着,即便消息属实,距离完成合并仍存在估值分歧、股东投票及反垄断审查等多重障碍。
根据CoinGecko数据,以83,820美元单价计算,两家公司合计持有的30,221枚比特币总价值约为25.3亿美元。其中,SpaceX持18,712枚(占61.9%),特斯拉持11,509枚(占38.1%)。
尽管金额可观,但从整体企业体量来看,该持仓仅为边缘性配置。比特币协议总供应量为2,100万枚,30,221枚仅占0.144%。因此,即使合并完成,也不会引发新的比特币需求或供给变化。
“每股比特币”是衡量股东间接持有比特币的关键指标。在合并过程中,两个头寸相加,但同时股票基础也合并。若未设定明确交换比例,最终每位股东所对应的比特币数量并不确定,甚至可能减少。
更重要的是,合并属于资产负债表内部调整,不涉及新购入比特币。这与一家公司主动购买加密资产形成鲜明对比——后者会从市场移除流通供给,从而产生价格驱动效应。
投资者通过买入持有比特币的公司股票,试图实现类似加密资产的收益表现。但在实践中,这种迂回策略效果有限。空间和汽车制造业务才是股价主要驱动力,而非比特币价格波动。
此外,税务处理方式截然不同:德国境内,比特币持有超一年可免税;而股票收益无论持有时间长短,均按25%预提税征税,并附加团结附加税与教会税。长期投资者若希望通过股票获得税收优惠,反而失去直接持币优势。
在欧盟,所有加密资产服务提供商必须获得MiCA授权。这意味着用户可以识别受监管机构,也可选择是否将比特币存入自己控制的钱包。而股票则由银行托管,私钥始终不归个人所有。
因此,持有比特币意味着对资产的直接掌控;而持有相关公司股票,仅代表对公司权益的间接投资。两者应被视为不同类别的金融产品。
综合来看,本次合并传闻中的比特币数字虽引人注目,但其本质是历史数据的汇总,而非新事件引发的资本流动。股价上涨源于优于预期的财报表现,而非加密资产波动。
尽管此类合并可能提升比特币在主流投资视野中的可见度,尤其对无法直接持有硬币的基金而言具有间接接触意义,但这属于长期结构性影响,而非短期价格驱动因素。
对于投资者而言,当前更应关注特斯拉季度业绩发布及特别委员会后续方案,而非过度解读合并消息本身。在信息尚未明朗前,维持清晰的投资组合划分,避免重复计算,方为理性之选。
 229
 536
 955
 939
 798
 531
 172
 347
 391
 690


