
 loading...
在经历多轮剧烈震荡后,美国科技股迎来阶段性反弹,纳斯达克综合指数录得0.56%涨幅,标普500和道琼斯工业平均指数分别上涨0.23%与0.17%。此次回升主要由人工智能基础设施板块推动,投资者重新评估该领域长期资本支出的回报潜力。
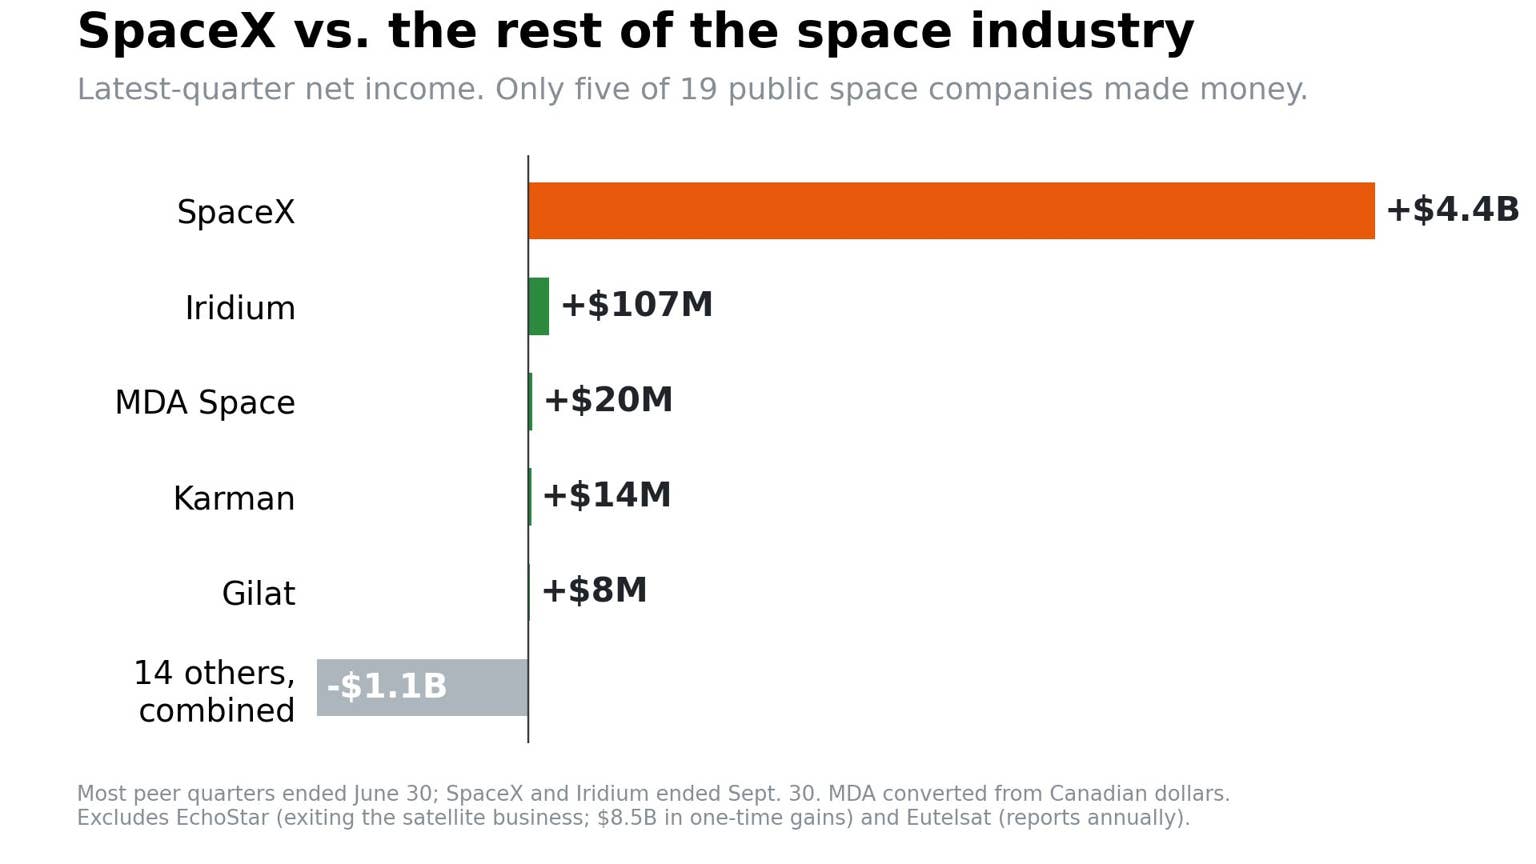
埃隆·马斯克旗下航天公司SpaceX公布上市以来首个季度盈利报告,第三季度营收达146亿美元,同比增长161%;净利润为44亿美元,相较去年同期亏损11亿美元实现逆转。这一表现远超预期,促使摩根大通将目标价从240美元大幅上调至500美元,反映出市场对其人工智能计算业务增长前景的乐观预期。
受此提振,该公司股价在早盘交易中攀升约10.7%,成为本轮科技股反弹的核心驱动力之一。
超微电脑(Super Micro)在发布初步财务数据后,股价跳涨约12%。公司披露的营收与利润率表现优于市场预期,进一步印证了全球对人工智能服务器需求持续上升的趋势。此前其订单前景改善已释放积极信号,此次财报强化了市场对算力基础设施投资可持续性的信心。
戴尔与惠普企业亦随之走强,显示出整个数据中心供应链正受益于AI技术扩张带来的结构性机会。
尽管整体科技板块回暖,但并非所有公司都表现亮眼。流媒体平台Netflix在早盘下跌约2.5%,主要因第四季度展望疲软。尽管当季利润有所改善,但广告收入增长乏力削弱了市场信心。
CoreWeave股价同样下滑2.4%,反映出投资者对人工智能项目融资能力的审慎态度。据摩根士丹利估算,2026年前九个月,与人工智能相关的债务发行规模已达约4660亿美元,凸显企业在未产生稳定收入前大规模举债建设数据中心所面临的财务压力。
当前市场重心已集中于特斯拉与Meta Platforms即将公布的季度业绩。分析师预计,特斯拉营收约为280亿美元,而Meta则有望达到633亿美元。这两份报告或将成为判断大型科技企业能否在持续投入人工智能研发的同时保持盈利增长的关键依据。
与此同时,宏观经济风险仍不容忽视。中东航运中断导致布伦特原油价格升至五个月高点,达111.75美元/桶。能源成本抬升可能加剧通胀压力,使美联储货币政策路径更加复杂。尽管企业盈利修复带来支撑,但油价上涨与金融环境收紧之间的拉锯战,仍可能影响市场后续走势。
 328
 275
626
 730
 750
 720
 414
 459
 545
 415


