
 loading...
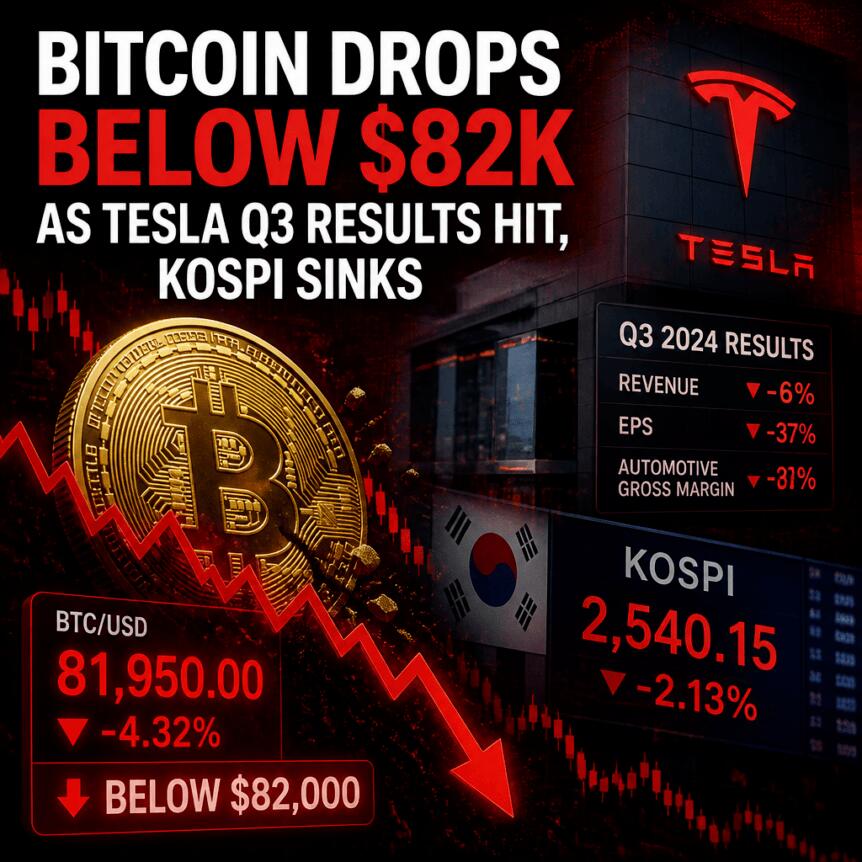
周三,比特币价格一度触及84,800美元,随后迅速回撤,抹去大部分涨幅。周四,BTC报价约为82,800美元,略高于关键的82,500美元支撑位。此次回调并非单一因素所致,而是多重宏观压力叠加的结果:中东局势升级推高油价,美国9月CPI同比上涨3.7%,能源价格持续攀升,同时美联储将于10月28日召开货币政策会议,市场对利率路径预期趋于谨慎。
本轮走势与10月初高度相似——当时油价上行与伊朗紧张关系曾将比特币打压至83,000美元以下。如今,82,500美元再次成为多空博弈的核心点位。若该位置被有效跌破,可能引发进一步抛售;反之,若能稳住并重返84,000美元上方,则有望重拾反弹动能。自周末跌破81,000美元以来,比特币始终在狭窄区间内震荡,市场脆弱性尚未完全消除。
除比特币外,其他风险资产同样表现疲软。周四亚洲股市普遍下挫,MSCI亚太(除日本外)指数下跌约1.8%,多家科技类股指跌幅超过2%。这表明当前市场情绪受系统性因素压制,比特币并非孤立反应。
周三晚间,Meta与特斯拉财报引发关注。尽管Meta第三季度营收达646亿美元,同比增长26%,但其预计2026年资本支出将高达1350亿至1450亿美元,自由现金流转为负值,约为-21.2亿美元。这种巨额投入令投资者担忧回报周期拉长。与此同时,特斯拉将年度投资目标从250亿美元下调至约200亿美元,虽释放节制信号,但整体市场仍存疑虑。
分析师指出,当纳斯达克因AI开支压力而走弱时,比特币往往同步承压。然而,也有观点认为,若未来出现人工智能泡沫破裂,当局或通过增加流动性应对,反而可能利好长期持有者。
中东局势持续升温,布伦特原油维持在每桶110美元以上水平。霍尔木兹海峡周边船只事件频发,伊朗革命卫队警告称,任何美方升级行动都将面临更广泛回应。这一背景加剧了全球能源供应担忧。
高油价直接推升通胀预期,进而影响美联储政策判断。债券收益率因此保持吸引力,高风险资产吸引力下降。仅数美元的油价波动,即可引发股市与比特币价格联动变化。例如周二,有关外交进展的传闻导致油价回落,比特币一度回升至83,000美元;消息否认后,价格又迅速回落。
美国劳工统计局数据显示,9月消费者价格指数环比上涨0.6%,同比涨幅达3.7%,其中汽油价格飙升9.1%,能源指数整体上涨5.2%。过去十二个月能源价格上涨20.4%。
尽管通胀数据已公布数日,油价仍未回落,意味着能源压力仍在持续。美联储将于10月27日至28日举行货币政策会议,市场关注点不仅在于是否加息,更在于对未来政策立场的指引。利率预期的微小变化,已多次引发比特币数千美元的价格波动。
在此背景下,机构资金逆势进场。美国现货比特币基金在三日内累计吸引约10.8亿美元净流入。周一单日流入达5.266亿美元,其中贝莱德IBIT基金吸金6.652亿美元,抵消了富达与灰度的部分流出。
尽管资本回流令人鼓舞,但尚不足以推动比特币突破85,000美元。此前两周,比特币ETF曾经历连续净流出,需求疲软。如今流入虽改善局面,但缺乏强劲现货需求、卖方清算及有利宏观环境配合,效果有限。
目前,市场仍处于外部压力主导阶段。纳斯达克脆弱,油价突破100美元,地缘政治溢价上升,美联储即将表态。尽管如此,买家并未离场——比特币在82,000至82,500美元区间反复试探,显示出一定支撑力。部分投资者正利用回调机会重新建仓,为后续行情埋下伏笔。
 578
 414
 839
 309
 809
 806
 474
 450
476
 461


