
 loading...
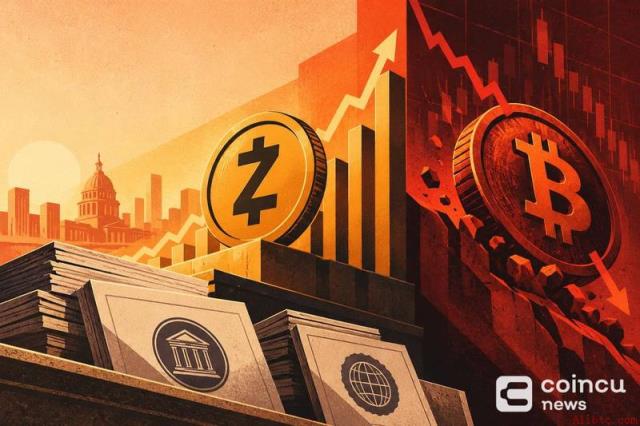
近期,随着比特币价格承压,交易所交易基金(ETF)投资者正将数百万美元重新注入Zcash(ZEC)相关产品。据媒体报道,此次资金流入量达到今年9月以来的最高水平,成为市场关注焦点。这一现象被解读为机构在整体加密市场疲软中,主动调整持仓结构的信号。
数据显示,本次Zcash ETF资金流入规模创下自9月以来的新高。虽具体金额未独立核实,但“数百万”级别的资本流动对于流动性相对有限的Zcash而言,已具备实质意义。与此同时,贝莱德等机构在新ETF结构上的布局也表明,产品开发商正积极吸引机构资本。
这一趋势恰逢比特币出现明显回调。历史经验显示,当比特币走弱时,投资者可能采取两种策略:一是全面去风险化,二是选择性轮换至具备独立催化剂的替代资产。当前的资金流向更倾向于后者。
当比特币表现疲软但未引发系统性风险时,部分机构开始评估持仓集中度,并寻求与主流资产相关性较低的替代选项。Zcash凭借其独特的隐私保护协议,以及已有现货ETF结构支持,为这类资金提供了可及的入场路径。
Grayscale Zcash信托此前已突破10亿美元管理规模,建立了坚实的机构基础设施。该产品为注册顾问、家族办公室等提供了一条合规通道,使其可在不直接持有ZEC的前提下参与该资产,提升了资本进入效率。
多重因素共同推动了此次资金回流。首先是防御性配置需求:部分投资者在降低比特币敞口的同时,并未完全退出加密领域,而是转向相关性更低、叙事更独特的资产。
Zcash长期围绕链上隐私构建投资故事,周期性吸引市场关注。今年早些时候,随着Grayscale现货ETF推进,其价格一度飙升超800美元,单月涨幅达48%,与比特币自身ETF驱动的反弹形成对比。这表明,机构需求在特定条件下可对流动性较弱的资产产生显著价格影响。
ETF结构的透明性和可及性在此扮演关键角色。资金通过受监管产品流入,使基金经理和顾问能够清晰追踪并执行配置决策,扩大了潜在响应资本池。
单日或单周资金流入并不足以定义趋势。真正可持续的轮动需要连续多个交易日的稳定流入、反映真实买压的价格上涨,以及跨多只产品的广泛参与。否则,仅是值得关注的数据点,而非方向性结论。
若资金流入得以延续,可能揭示出一种“选择性需求”而非“全面复苏”。前者意味着投资者正在主动押注特定资产的表现差异,而非简单地增持加密敞口。这种分化格局对投资策略制定具有重要参考价值。
在积极视角下,比特币低迷期间的Zcash资金流入说明机构并未撤离加密市场,而是在寻找被低估或有催化剂支撑的标的。通过受监管的ETF形式参与,增强了行为的合法性与可见性。相比散户场外交易,此类数据更易被追踪,因而更具信号意义。
此外,对隐私类资产的兴趣升温,也反映了行业对链上隐私长期价值的持续讨论。例如,Citrea收购比特币隐私钱包Crest的事件,进一步印证了隐私并非边缘议题,而是日益重要的技术主线。
ETF资金流入常呈现“块状分布”,即一次巨额订单可能造成短期数据跳升,但未必代表情绪转变。在缺乏持续流入的情况下,应避免将单次数据误读为结构性轮动。
同时,比特币下跌背后潜藏的宏观经济不确定性,若加剧则可能引发全市场抛售,从而压制所有加密资产,包括Zcash。此时,轮换叙事极易被系统性风险覆盖。
相较于比特币,Zcash流动性较低。数百万美元的流入即可显著影响价格,带来上行动能的同时,也放大了反转风险。一旦资金流逆转,退出难度将迅速上升。
BeInCrypto指出,此次流入为自9月以来最高,意味着此前活动处于低位。因此,当前数据虽显突出,但因基数偏低,难以判断是否具备持久性。高基数下的持续流入才更具说服力。
还需区分“资金流量”与“实际采用”。ETF流入反映的是金融产品需求,而非链上使用、开发者活跃度或协议健康状况。若无网络活跃度提升,仅靠资金流入无法证明基本面改善。
将Zcash视为轮换目的地的前提是比特币回调尚未演变为全面崩盘。一旦市场情绪恶化,风险规避行为将取代轮换逻辑,导致所有资产同步下行。因此,对短期分歧应保持审慎。
根据BeInCrypto报道,机构投资者正通过ETF渠道将数百万美元重新投入Zcash相关产品,创下9月以来最大流入纪录。这表明至少部分机构在比特币回调中选择增加ZEC暴露,而非全面撤资。
比特币走势通常主导市场情绪。当其下跌但未触发危机时,为资产轮换创造了空间。Zcash凭借隐私叙事与现有ETF架构,成为机构分散风险的便捷选择。
不能。流入是需求信号,非价格承诺。由于Zcash流动性较差,资金流入可能引发剧烈波动。持续上涨需依赖多日稳定流入,而非单次激增。该数据点值得跟踪,但不应作为投资依据。
关键在于流入是否持续、在比特币企稳后ZEC价格是否跑赢大盘,以及整体市场是否再度恶化。只有流量的连续性,才能构成有意义的趋势信号。
 675
 181
 403
 271
 314
 444
 423
507
 366
 468


