
 loading...
随着美国11月3日中期选举临近,市场对资产波动的预期升温。比特币波动率表现呈现复杂信号,难以形成明确方向。
CBOE波动率指数(VIX)周五上涨21.5%至19.99,同时标普500指数下跌1.09%。这一变化反映出投资者对短期市场不确定性的担忧加剧。然而,历史数据表明,过去32次类似情形中,有25次在次周周一出现回落,显示市场情绪存在均值回归倾向。
分析师Ali Charts回顾了历次中期选举后一个月的比特币表现:2010年录得+30.91%涨幅,2014年为+6.61%,但2018年和2022年分别转为-47.13%和-18.15%。近两次周期均为负收益,显示出趋势转变的可能性。
四次选举周期提供的参考信息有限,且衡量的是月度回报,预测价值较低。未来政策走向、利率环境、企业盈利及地缘政治因素,可能对市场影响更大。2026年选举尚未发生,缺乏可比基准。
根据CoinGlass数据,过去24小时内加密货币市场清算金额达3.521亿美元,环比增长67%。其中,与AI芯片相关的合约清算额达3380万美元,主要来自多头头寸平仓。此外,半导体类ETF SOXL相关合约损失1305万美元,SanDisk合约约1198万美元。
这些清算事件暴露了高杠杆交易带来的保证金风险。永续合约无到期日,持续追踪标的资产价格变动,一旦市场转向,易引发连锁平仓。
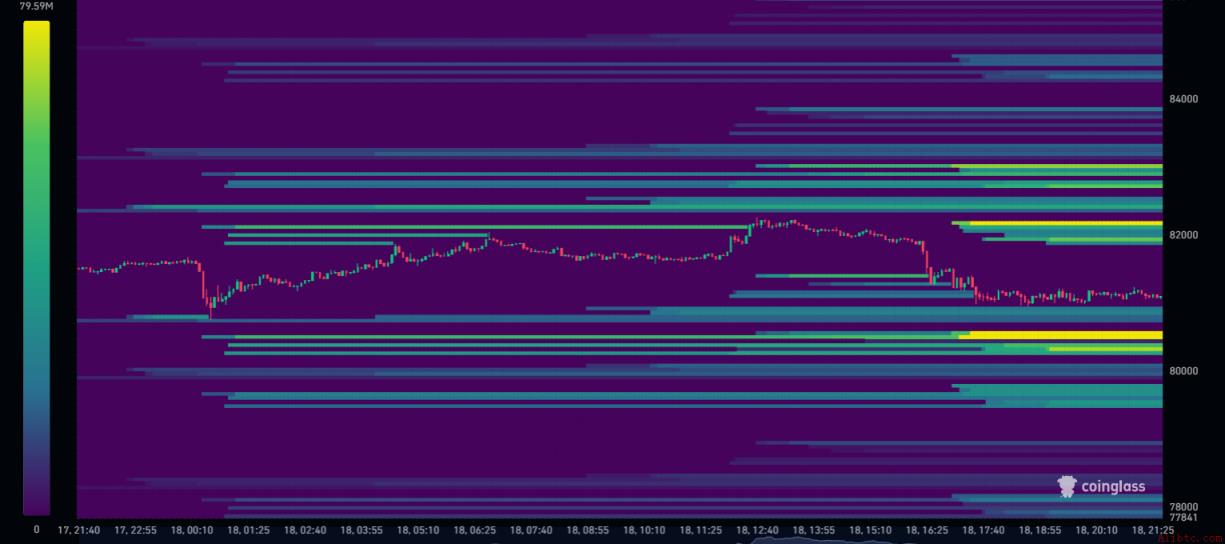
当前比特币报价约为80,996美元,接近80,862美元的关键多头清算水平,约4639万美元的多头头寸处于该区域附近。以太坊价格约2,372美元,略高于2,354美元的风险点位,对应2598万美元的多头持仓。
这类集中持仓区域可能在价格波动时放大市场反应,但其位置随头寸变化而动态调整,是实时风险监测的重要指标。
衡量比特币未来30天波动预期的BVIV指标虽小幅下滑1%,但仍低于40%。这与周五股票市场恐慌情绪高涨形成对比,说明加密市场波动预期未必同步于传统金融。
VIX反映的是标普500指数期权隐含波动率,而比特币波动率指标关注的是自身价格预期,两者跟踪不同资产、时间框架和风险维度。因此,一个市场的平静不等于另一个市场的安全。
值得注意的是,自1990年以来,VIX单日上涨超20%共32次,次日多数收跌;但仍有7次实现上涨,显示历史规律并非绝对。一个月后,25次案例中VIX进一步走低,中位数降幅达16%,暗示市场情绪趋于缓和。
尽管“黑色星期一”纪念日引发关注,但1987年道指暴跌22.6%的背景与当前市场结构完全不同。比特币当时尚未诞生,不可简单类比。
综合来看,选举周期带来的波动性提升尚无明确方向,市场信号相互矛盾。交易者需警惕高杠杆头寸所处的敏感区间,同时关注宏观因素对资产流动的影响。
 716
 599
811
180
 388
 628
 479
 891
 571
 388


