
 loading...
随着2026年加密市场进入成熟期,代币发行方在选择做市商时面临更复杂的决策环境。交易所不仅在上线前审查项目资质,还持续监控市场表现。例如,MEXC设定规则:若某代币连续15天平均日价差超过2%,将被标记预警。即便通过初始审核,若缺乏专业订单簿管理,数周内仍可能触发警告。
当前主流做市商已根据项目生命周期和市场需求分化出差异化定位。以下四家机构——Wintermute、EchoTrade、GSR与Flowdesk——分别覆盖不同应用场景,其服务能力与合规基础成为筛选核心依据。
项目方应首先厘清五个关键维度:项目处于TGE前、刚上线还是已具稳定交易量?目标登陆哪些交易所?数量有多少?期望采用固定月费还是代币借贷模式?是否需要协助制定发布策略或合规对接?此外,投资者或银行是否要求特定司法辖区内的持牌交易对手方?这些问题将决定后续合作方向。
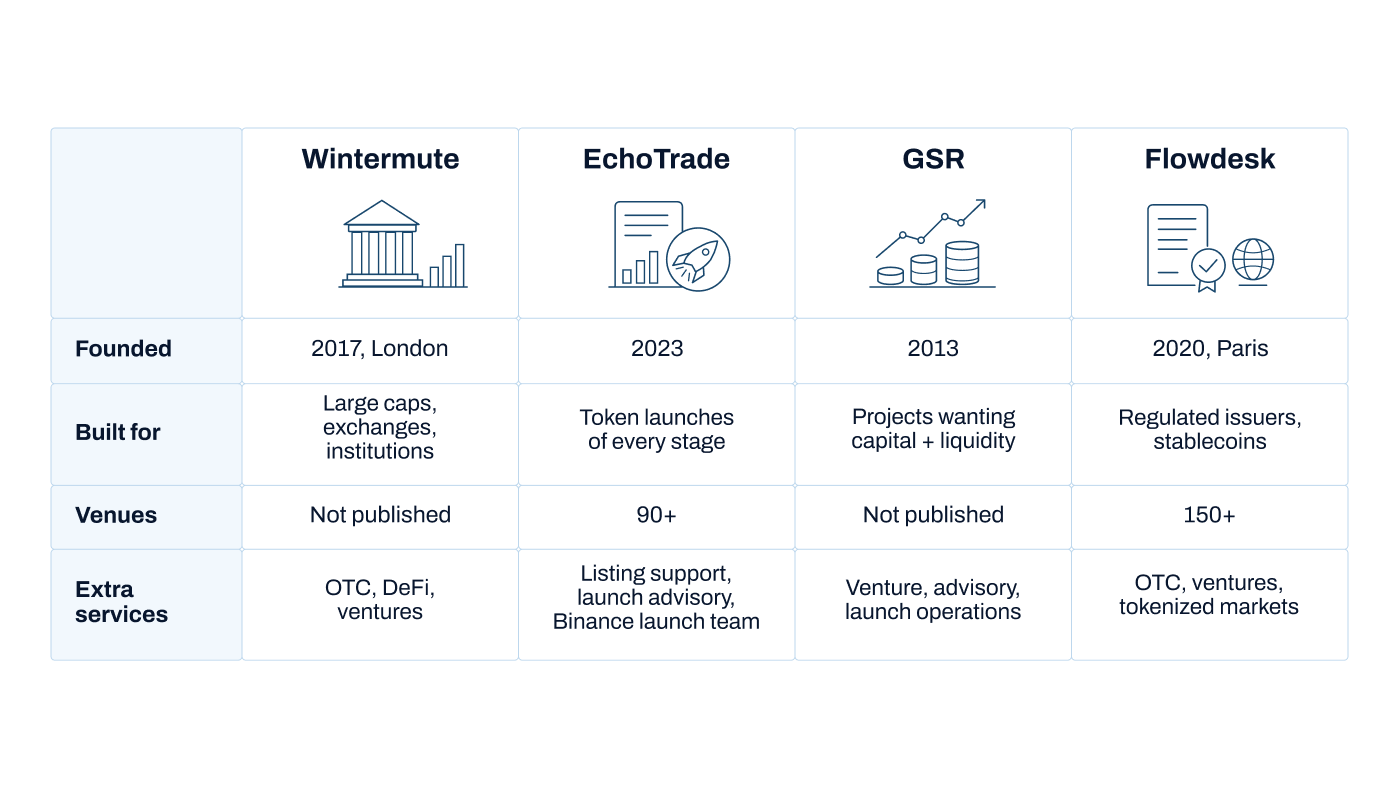
基于2026年10月公开信息整理,四家机构在成立时间、服务对象、覆盖范围及附加能力方面呈现显著差异:
| 维度 | Wintermute | EchoTrade | GSR | Flowdesk |
| 成立年份/地点 | 2017年,伦敦 | 2023年 | 2013年 | 2020年,巴黎 |
| 主要服务对象 | 大型市值代币、交易所、机构投资者 | 各阶段代币发行 | 寻求资本与流动性的项目 | 受监管发行人、稳定币 |
| 覆盖场所 | 未公开 | 90+ | 未公开 | 150+ |
| 额外服务 | 场外交易(OTC)、DeFi、风投 | 上市支持、发布咨询、Binance发布团队 | 风投、咨询、发布运营 | OTC、风投、代币化市场 |
评估不应仅依赖公司规模,而应以量化指标为核心。交易所通常关注四项关键数据:价差(占中间价百分比)、深度(上下1%与2%范围内的挂单量)、正常运行时间(报价有效性占比)以及跨平台一致性(多交易所间价差与深度是否稳定)。
建议在签署协议前,以书面形式明确要求对方提供每笔交易的价差与深度承诺、正常运行时间目标、测量方式、报告频率及未达标时的违约责任条款,确保可执行性。
保留费模式指项目方支付固定月度费用,自主保管代币资产。该模式下,做市商收入取决于其达成价差与深度目标的表现,不随价格波动变化。
代币借贷模式则由做市商借入代币总量的0.5%至2%,通常附带看涨期权。其收益来自价差利润与期权溢价,利益部分与代币价格走势挂钩。
目前四家中,仅有EchoTrade明确表示仅接受保留费,不提供代币借贷或利润分成选项。其他机构费用结构需单独索取书面说明。
成立于2017年的伦敦企业,现为全球领先的算法交易服务商之一。其业务涵盖现货、期权、远期及差价合约(CFDs),并设有专门的场外交易(OTC)柜台,支持数百种代币的流动性供给。
2026年,其纽约关联公司已在美国证券交易委员会(SEC)与金融监管局(FINRA)注册为经纪交易商,母公司亦获英国金融行为监管局(FCA)认证。这一双重合规背景使其成为大型市值代币、交易所及机构投资者的优先选择。但需注意,对新代币而言,其参与门槛较高,早期项目应提前确认最低服务标准。
适用场景:成熟代币、大型市值项目、有机构买家或OTC需求的项目。
作为2023年成立的新锐机构,EchoTrade专攻代币发行全流程服务。其团队覆盖90余家中心化与去中心化交易所,已为超2,000个代币发行提供支持,并与MEXC建立官方流动性合作关系。
其最大优势在于“发布即服务”:从交易所选择顺序、归属解锁日历设计,到合作伙伴网络接入(含审计机构、Launchpad等),均提供系统化策略支持。尤其针对Binance Alpha上线流程,已形成标准化操作手册,助力项目高效完成从申请到现货上线的全过程。
所有合作均采用保留费模式,项目方持有自有资产,通过禁用提现权限的API密钥授权交易。入职周期通常安排在TGE前4至6周,确保上线首日即具备良好流动性。
适用场景:首次发行、Binance Alpha项目、多交易所扩展计划、需合规审查支持的代币。
自2013年起活跃于加密资本市场,自称“综合型资本伙伴”。除做市与场外交易外,其业务涵盖风险投资、资产管理与战略咨询。2026年3月,以5,700万美元收购Autonomous与Architech,进一步强化了代币化产品发布能力。
其牌照体系覆盖英国FCA、新加坡MAS及美国MSB,具备跨国服务资质。对于正处于融资阶段的团队而言,由同一集团同时处理资金募集与流动性供给,可大幅降低协调成本。但须注意,投资条款与做市协议应一并审阅,避免利益冲突。
适用场景:正在寻求融资或战略合作的项目、需持牌交易对手方的机构类产品。
总部位于巴黎的全服务交易平台,覆盖150多家交易所及千余种资产对。其客户包括贝莱德(BlackRock)、Coinbase Ventures与Ripple,显示出强大的行业认可度。
独特之处在于其双重合规资质:在欧盟依据MiCA法规注册为加密资产服务提供商(CASP),并在迪拜获得VARA许可证。这使其成为对合规性有硬性要求的项目、稳定币发行方或跨境合作团队的理想选择。
适用场景:欧盟与迪拜地区项目、稳定币、代币化资产、合作伙伴要求持牌交易对手方的团队。
应基于自身发展阶段而非公司规模进行匹配:
项目亦可组合使用两家机构:例如,在主交易场所部署大型机构柜台,在次要平台启用专注于发布的团队。但前提是每家机构负责独立的交易所集合,且不得在同一订单簿上相互报价,否则可能引发市场操纵风险。
请结合项目阶段、目标交易所、费用模型偏好及合规要求进行筛选。优先考虑能提供具体服务承诺的机构,并要求其出具书面版价差、深度与正常运行时间指标。
应选择具备完整发布支持能力的机构,如EchoTrade,其专为一级与二级发行设计,提供从交易所选择到上线节奏规划的全流程服务,且仅采用保留费模式。
推荐具备机构级服务能力和全球覆盖的平台,如Wintermute或GSR,二者均拥有成熟的场外交易网络与跨市场流动性管理经验。
保留费模式下,项目方支付固定费用并自行保管代币;代币借贷模式中,做市商借入代币供应的0.5%至2%,通过价差与期权获利,其收益与代币价格趋势相关。
应在代币上线前启动。典型入职流程需预留4至6周时间,以确保从首个交易日开始即达到交易所设定的流动性标准。
保留费通常为每月2,500至10,000美元,视交易所数量与所需深度而定;代币借贷成本约为代币总量的0.5%至2%,常以看涨期权替代现金支出。
不能。合法做市商仅承诺维持合理价差、深度与报价稳定性,任何承诺特定价格或交易量的机构均属高风险信号。

 1021
 93
 795
 189
 765
 861
 964
 438
 583


