
 loading...
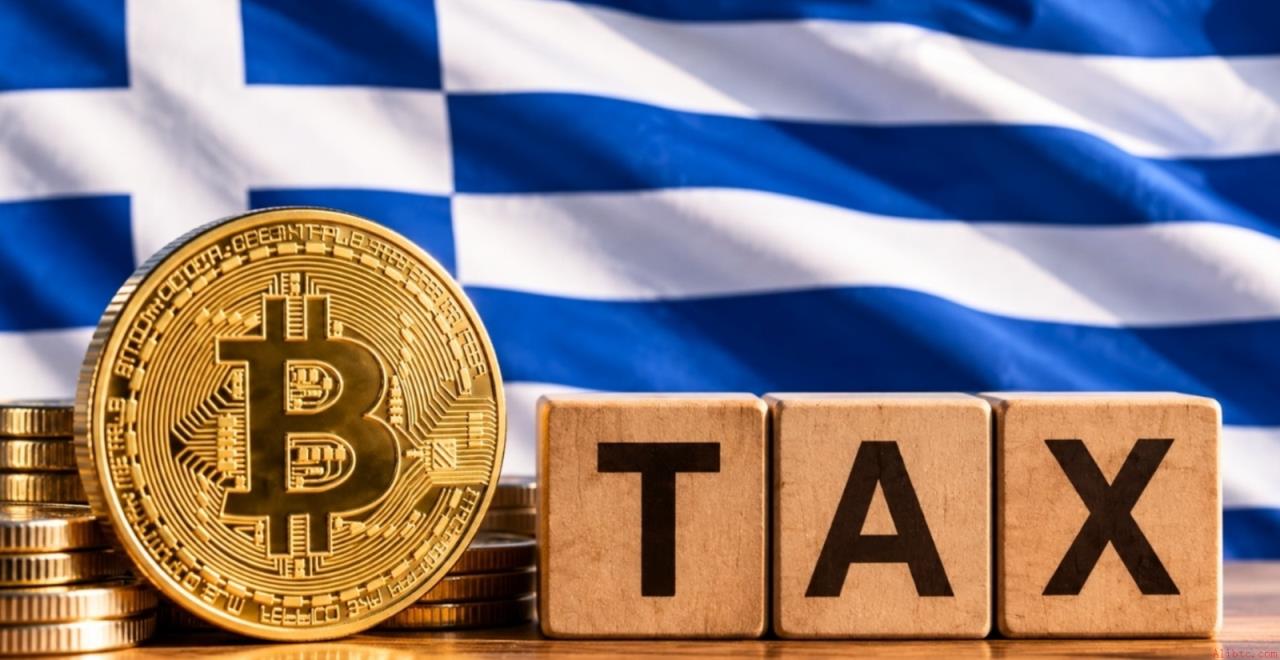
希腊议会周四正式通过一项针对加密资产的资本利得税立法,标志着该国在数字资产税收监管方面迈出关键一步。根据新法案,个人投资者出售加密货币所获利润将统一按10%的税率征税,而来自质押、加密借贷及去中心化金融(DeFi)活动的收入则适用更高的15%税率。
该法案作为财政部综合财政改革方案的一部分,涵盖债务管理、金融监管与会计制度调整,计划于2027年1月1日正式生效。此前,相关草案曾在十月份开展公众咨询,最终版本中设定的10%税率已低于六月份讨论时提出的15%上限,显示出政策制定者在平衡税收收入与行业接受度之间的考量。
为减轻小额投资者负担,法案规定年度净加密货币收益不超过500欧元(约557美元)的个人可享受免税待遇。一旦超过此阈值,全部收益均需按10%税率计算,而非仅对超出部分征税。例如,一名投资者若实现600欧元净收益,应纳税额为60欧元,而非仅对100欧元征税。
税务计算以处置资产时的市场价值减去原始获取成本为基础。值得注意的是,将比特币兑换为欧元被明确视为应税事件;同时,使用加密货币购买商品或服务也可能触发纳税义务,因此投资者必须保存完整的交易记录以支持成本核算。
质押、借贷及向DeFi协议提供流动性的回报被归类为利息收入,统一适用15%的税率。对于亏损部分,符合条件且超过500欧元的损失可在未来五年内向前结转,用于抵扣后续加密资产收益,提升税务灵活性。
此外,法案设立为期12个月的自愿申报窗口期,允许此前未申报的加密收入补报,且免收滞纳金和利息,但须在提交申报后60天内完成缴款,有助于推动合规并减少历史遗留问题。
尽管政府意图排除代币间互换的应税性质,但法案文本中“有偿处置”这一表述范围较广,可能被解读为涵盖非法币交易场景。议会科学服务处的审查报告指出,该措辞存在解释空间,可能导致代币对代币交易也被纳入征税范围,与初衷不符。
报告建议增加明确豁免条款,并对稳定币与电子货币代币的交易行为制定更清晰规则,以避免对跨链或多资产轮动操作的交易者造成不确定性。这些细节对活跃于去中心化生态的用户尤为重要。
目前,希腊政府尚未估算该税收预计带来的财政收入规模。由于大量本地投资者依赖境外平台进行交易,实际税基难以精准评估。
财政部正着手制定配套行政指引,包括交易透明度要求与税务审计标准,相关细则预计将在未来几周内公布。随着监管框架逐步落地,如何在促进合规与维持市场活力之间取得平衡,将成为后续政策执行的关键挑战。
 757
 825
 657
 710
 549
 790
 119
 477
 249
 635


