
 loading...
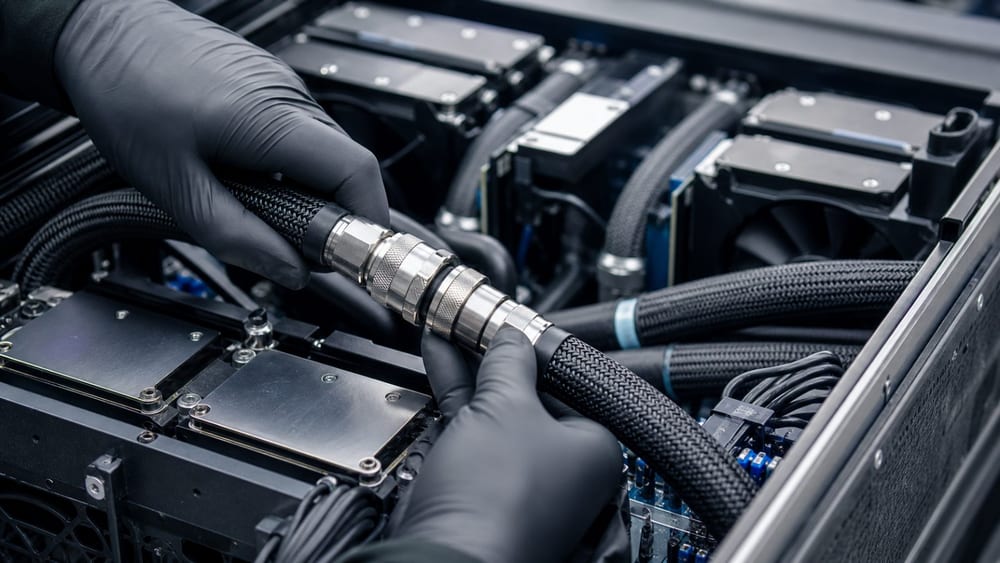
CoreWeave(CRWV)管理层明确表示,公司将把人工智能基础设施的投资置于优先地位,而非进行债券回购。这一立场在无担保债券收益率处于15%高位区间背景下尤为突出。
据CNBC报道,首席执行官迈克尔·因特拉特在11日接受采访时重申,相较于回购已发行债券,公司在基础设施建设中看到更高的收益潜力。这反映出其在资本分配上的长期战略判断。
债券回购指企业从市场购回自身发行的债务工具,而基础设施投资则被视为推动未来增长的核心引擎。
根据CryptoBriefing数据,CoreWeave当前无担保债券流通收益率约为15%-16%。需注意,该数值受二级市场价格波动影响,不等同于新发债券利率或公司整体债务成本。
公司于10日公布的第三季度财报显示:营收为36.61亿美元,同比增长168%;净亏损7.09亿美元;净利息支出达8.46亿美元。
在运营层面,第三季度新增运行电力超过200兆瓦,总运行容量突破1.7千兆瓦,较年初实现翻倍。合同电力也增加逾900兆瓦,达到4.6千兆瓦以上。
基于更快的部署节奏与客户交付预期,公司对2026年多项关键指标进行了上调:
预计2026年资本支出将在370亿至390亿美元之间,较此前最低预期值(350亿美元)提升,凸显对基础设施扩张的坚定投入。
2026年营收目标上调至130亿至133亿美元。同时,以季度末最后一个月营收为基础的年化收入前景也调整为200亿至210亿美元。
预计2026年调整后营业利润介于12.75亿至13.75亿美元之间,中位数较原指引高出26%,反映盈利能力的显著改善预期。
CoreWeave主要依赖客户合同支持的融资以及经营性现金流。财报特别提及客户预付款和存款为关键资金来源。
公司预计在未来三个月内将有约90亿美元的客户预付款和存款到账。需要注意的是,此为预期流入金额,并非当前现金余额。
截至9月30日,公司收入积压(Backlog)达132.5亿美元。该数据包含未来可确认收入的部分,但需满足服务提供与容量释放条件,因此不能直接用于短期投资。
SEC文件显示,2032年到期的美元计价优先票据面值利率为9.625%,为发行时固定设定,与二级市场交易形成的收益率存在差异。
尽管因特拉特强调资本配置方向,但财报未提供基础设施投资与债券回购的实际回报对比数据。其表态代表战略倾向,不代表实际收益已超越债券回购效益。
 703
 450
 969
 567
954
 718
 417
 803
 388
 806


