
 loading...
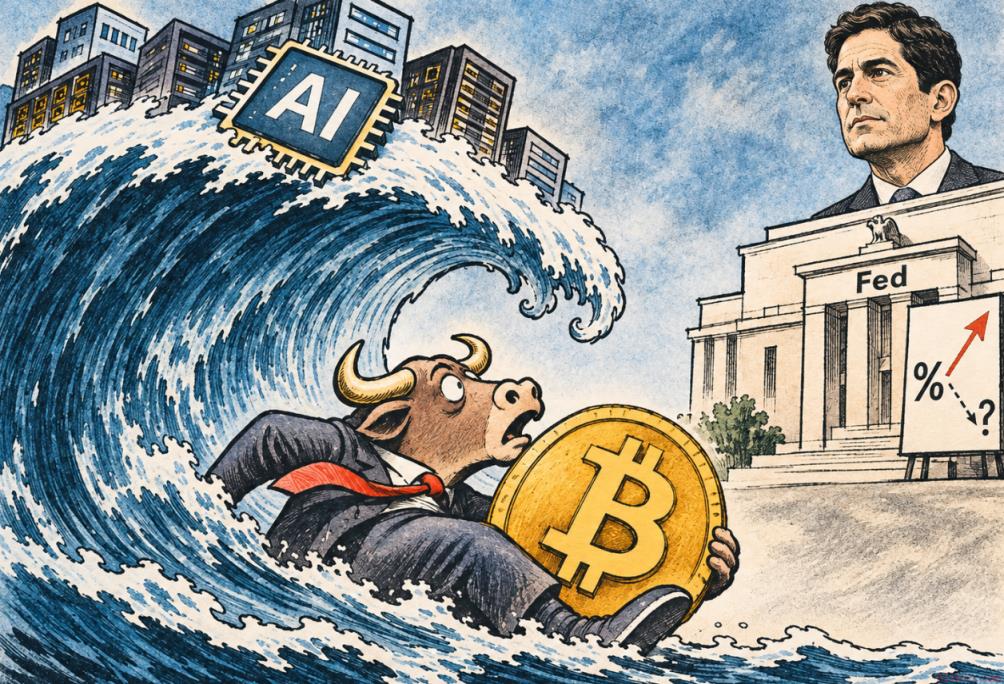
作为美国两大头部比特币矿企,MARA Holdings与Riot Platforms正加速战略转型,将部分比特币资产变现以支持人工智能(AI)基础设施建设。2026年前三季度,两家公司合计出售价值34亿美元的比特币,旨在应对持续走低的市场价格和不断攀升的运营成本。
根据公开文件,截至2026年9月,MARA已售出26,984枚比特币,累计收入达19亿美元。此后数月内,该公司再售出1.3597万枚,带来11亿美元现金流入,其中7.5亿美元用于清偿以比特币为抵押的贷款。
这些资金不仅帮助公司覆盖日常开支,也为未来扩张提供弹药。值得注意的是,仅第三季度,MARA便清算17,488枚比特币,远超同期开采量的八倍。截至9月底,公司仍持有34,012枚比特币储备。
分析认为,此举反映出矿企在挖矿利润收窄背景下,对流动性的迫切需求,同时表明其正从传统挖矿模式转向更具长期潜力的算力服务领域。
Riot Platforms披露,截至2026年9月,已出售20,264枚比特币,产生15亿美元现金流。资金主要用于推进AI数据中心项目,并偿还2亿美元信贷额度。
目前,该公司已租赁1,151兆瓦电力资源,管理层预计该资产组合在未来15年内可创造约380亿美元收入,其中科西卡纳站点贡献预期达280亿美元。
尽管挖矿仍是核心收入来源——第三季度实现1.16亿美元营收,但数据中心板块也贡献了1,840万美元,显示新业务线正在形成增长动能。
Bernstein研究指出,当前市场对Riot Platforms和TeraWulf的定价低于其潜在的AI数据中心租赁价值:前者存在50%折价,后者为22%。基于此,该机构为Riot设定30美元目标价,预估上行空间达76%。
估算显示,Riot数据中心资产隐含价值约为259亿美元。与此同时,TeraWulf在最近一个季度的高性能计算收入飙升至6,300万美元,较一年前增长近8倍。然而,实际回报仍取决于项目落地进度及租户财务状况。
报告强调,现有矿业企业市值尚未充分反映其向数据服务转型的潜力,但成功与否最终取决于能否兑现合同、控制成本并维持客户信任。
CoinShares数据显示,2026年第二季度,上市矿企加权平均现金成本高达每枚比特币75,500美元,而当季末比特币价格仅为58,400美元,导致普遍出现账面亏损。
剑桥大学研究进一步揭示,电费占矿工运营支出的80%以上,凸显能源效率与电价波动对盈利能力的关键影响。截至11月16日的一周内,比特币价格下跌12.9%,哈希算力单位每日收入亦从31.95美元降至30.45美元,显示行业盈利压力加剧。
将原有矿场改造为AI数据中心的成本高昂,据CoinShares测算,每兆瓦改造费用介于800万至1,500万美元之间,远高于原挖矿设备投入(每兆瓦仅70万至100万美元)。
此外,美国现有151项针对数据中心建设的限制措施,电网接入排队规模已达2,600吉瓦,严重制约扩展速度。
国际货币基金组织(IMF)警示,若未来租户无法履行付款义务,依赖融资支撑的AI基础设施可能引发连锁性违约,威胁整个行业的财务健康。
除MARA与Riot外,Cipher和Hyperscale等企业也已启动类似策略。截至9月,Cipher已售出2,252枚比特币;自7月以来,Hyperscale披露累计出售1,113枚,价值7440万美元。
尽管大规模抛售引发关注,但Glassnode数据显示,2026年11月其他企业级持币方反而成为净买入者,显示出市场具备一定吸收能力。然而,对于矿企而言,未来业绩驱动因素正逐步从比特币价格转向贷款利率、能源获取能力和客户合同稳定性。
随着矿企深度参与AI基础设施布局,加密市场的底层逻辑正在重塑,投资者需重新评估比特币挖矿与人工智能产业之间的联动效应。
 680
 993
 207
 288
 347
 627
 379
 361
586
333


