
 loading...
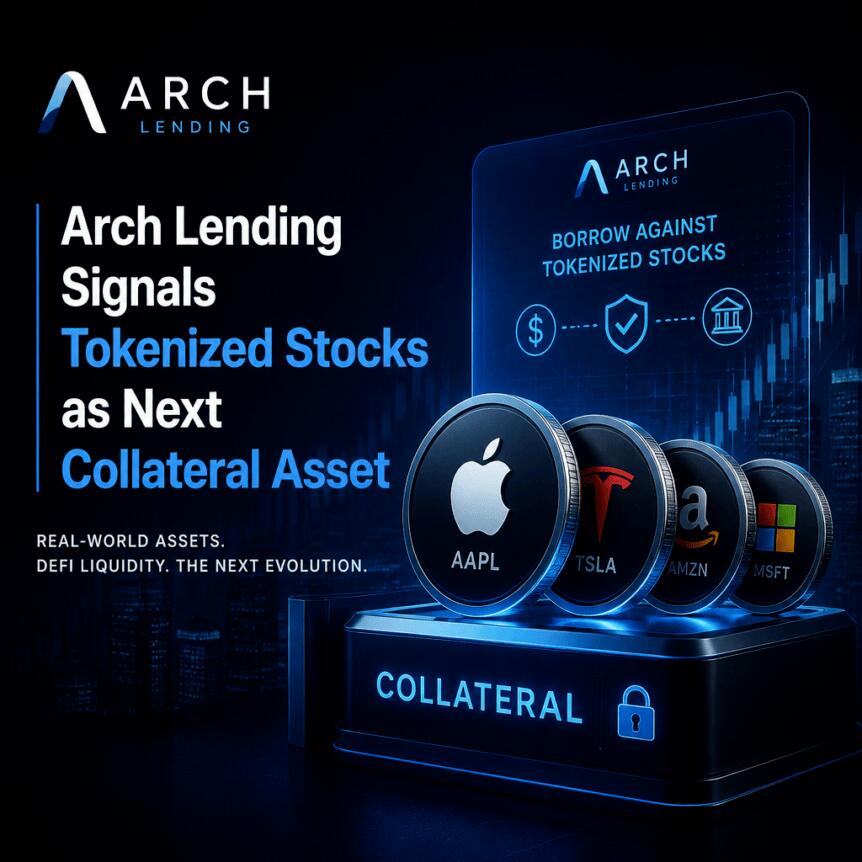
Arch Lending正加速进入代币化股票信贷领域,计划推出以链上股票和交易所交易基金(ETF)为抵押的贷款产品。在Cointelegraph Chain Reaction播客中,联合创始人兼首席营收官Himanshu Sahay表示,对这类资产的支持需求正在上升,公司预计将在不久后正式推出相关服务。
尽管目前核心业务仍以加密资产为主,但Arch Lending已开始探索现实世界资产(RWAs)的融资场景。其贷款组合已覆盖由Paxos和Tether发行的代币化黄金及稳定币挂钩黄金产品,标志着向传统资产数字化迈出关键一步。
然而,数据显示,比特币仍占该公司现有贷款敞口的80%以上。这一比例反映出转型阶段的特征:虽然战略方向明确,但在代币化股票市场形成稳定流动性和成熟清算机制前,加密资产仍是主要基础。
并非只有Arch Lending在布局该领域。过去一年,代币化股票与ETF逐渐融入去中心化金融(DeFi)生态。例如,今年2月,Ondo Finance通过集成Morpho协议,为SPDR S&P 500 ETF和Invesco QQQ的代币化版本搭建了借贷市场。
此外,Kraken于7月将10xStocks纳入期货与保证金交易支持范围,Coinbase则在8月于Base链上线B20股票,采用专为DeFi用例设计的价格馈送系统。这些进展提升了资产可组合性,使代币化股票能在多个平台间流通,降低使用门槛。
代币化股票信贷需求的增长源于底层资产规模的快速提升。据RWA.xyz数据,分布式代币化股票总价值已从一年前的6.3亿美元增至约31.5亿美元,增幅超过400%。
但值得注意的是,发行量的扩大并不等同于借贷活跃度的同步提升。借贷方仍需解决定价机制、波动性管理与高效清算等挑战,尤其是当这些资产依赖传统股票市场的结算周期与流动性特征时。
Arch Lending明确表达对股权类抵押品的拓展意愿,这符合行业演进规律:随着代币化资产规模化,下一层应用往往是信用、杠杆和收益工具——前提是风控体系能够匹配新资产的风险属性。
当前正是布局代币化股票信贷的关键窗口期。随着更多平台接受此类资产作为抵押,较早布局的机构有望吸引寻求多样化抵押策略的借款人,特别是在仅依赖加密资产的借贷面临集中风险或流动性瓶颈时。
不过,发展路径仍需谨慎。Sahay指出,公司当前仍以加密资产为核心,表明其在引入新型抵押品前,正逐步构建配套的风险评估与运营能力。
未来关注点包括:首批支持的代币化股票种类、抵押品估值模型设计、清算流程效率,以及借款需求是否随市场成熟而持续释放。发行增长与借贷活动之间的差距,将决定这一细分市场何时真正成为主流金融服务的一部分。
 833
 730
 112
 842
 204
 124
 566
 448
667
 991


