
 loading...
标普500指数于10月6日站上7,840点,创下历史新高。这一突破得益于油价回调、10年期美债收益率下降至5.28%(环比降幅约2.1个基点),以及美元指数走弱带来的市场风险偏好回升。人工智能相关企业前景乐观叠加财报季临近,进一步支撑股市上涨。然而,30年期美债收益率接近5.66%,显示长期借贷成本依然偏高,市场并未重回低利率环境。
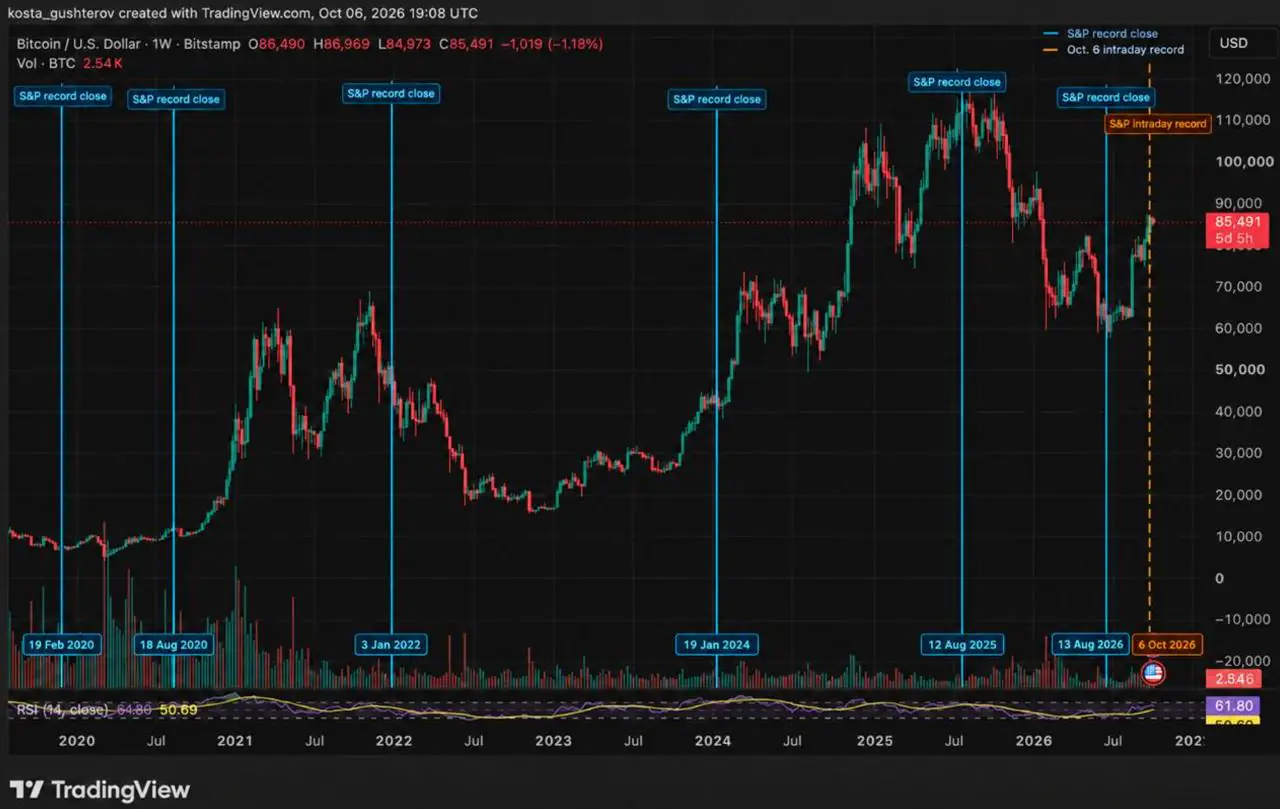
图表来源:TradingView,Bitstamp上的BTC/USD数据
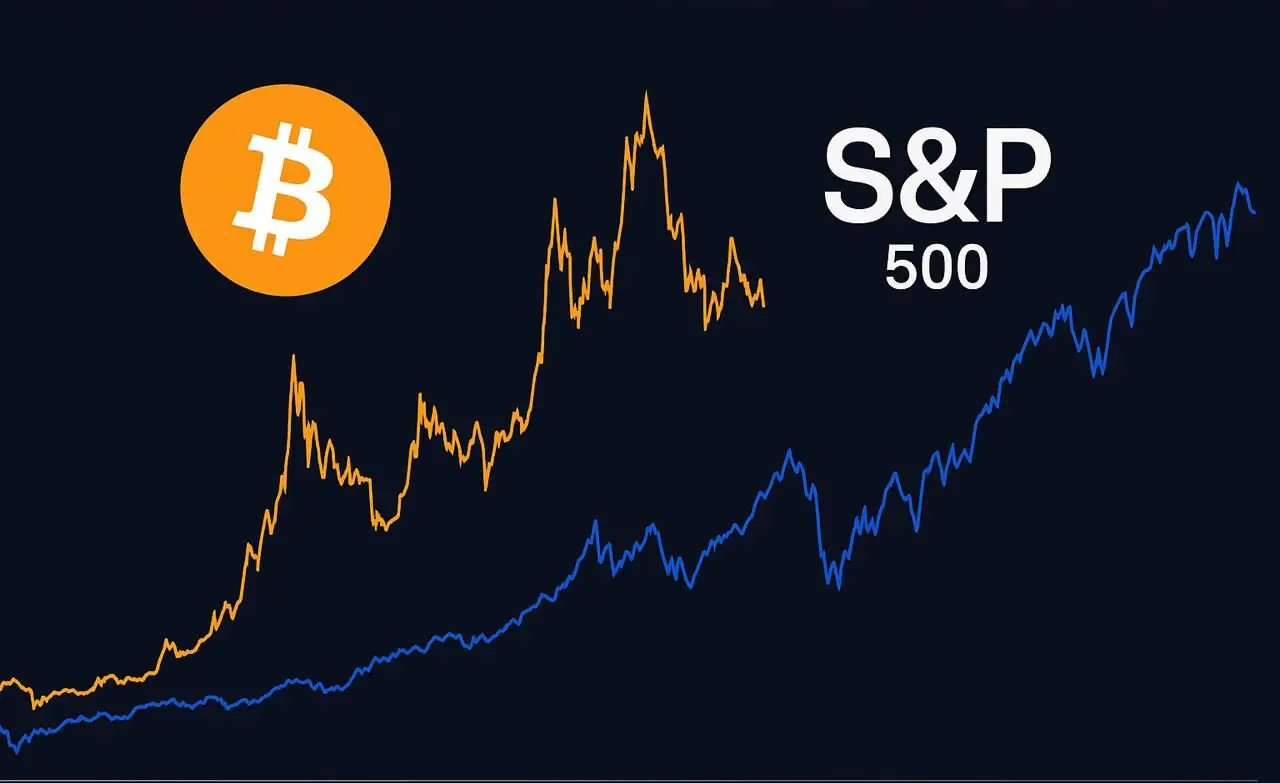
尽管标普500屡创新高,但其对加密市场的直接影响有限。关键在于背后所处的宏观周期差异。例如,2020年2月的纪录发生在疫情冲击前夕,投资者转向现金,导致比特币随股市暴跌;而同年8月,低利率、强流动性与美元疲软共同作用,为比特币后续上涨奠定基础。两者形成鲜明反差。
2022年1月标普500再创新高时,美联储正推进紧缩政策,利率上升与融资成本攀升压制风险资产,比特币未能延续涨势。2024年初,美国现货比特币ETF上线初期引发短期抛压,但随后在3月突破历史高点,显示出结构性变化对市场节奏的重塑作用。
当股市强劲与金融条件宽松或特定加密需求共振时,比特币往往表现优异;反之,在流动性收紧或货币政策趋严背景下,则易陷入调整。
目前市场出现短暂缓和信号:油价回落缓解通胀担忧,美债收益率下行,美元走弱。但10年期利率仍高于5%,远未达到2020-2021年牛市时期的低息水平。美元走弱是否可持续,仍有待观察。
值得注意的是,比特币自身已积累动能。持续的现货买入行为正成为价格支撑的重要力量,区别于以往由期货杠杆或空头回补驱动的价格波动,这表明底层需求正在增强。
若美国国债收益率维持低位,美元继续走弱,且比特币现货需求保持稳定,此次股市新高可能成为风险偏好回升的起点。反之,一旦收益率反弹、美元回升,或市场广度不足(仅由少数科技巨头带动),则可能仅是短暂行情。
综上,标普500的新高本身并非比特币的直接信号,真正影响走势的是背后的金融条件、政策预期与资产内在需求。接下来的关键变量包括美债利率趋势、美元指数走向及比特币现货流入强度。
本文仅供参考,不构成投资或交易建议。历史市场表现不能保证未来结果。
 901
 317
 852
 829
 974
 598
 788
 482
733
603


