
 loading...
ARK Invest发布的2026年第三季度去中心化金融(DeFi)报告揭示了该领域在本季度的强劲反弹。此次复苏主要由代币化股票交易驱动,尽管当前生态仍依赖券商渠道与激励机制支持。与此同时,以太坊主网的网络收入从6300万美元降至约4060万美元,反映出链上经济活动的结构性变化。
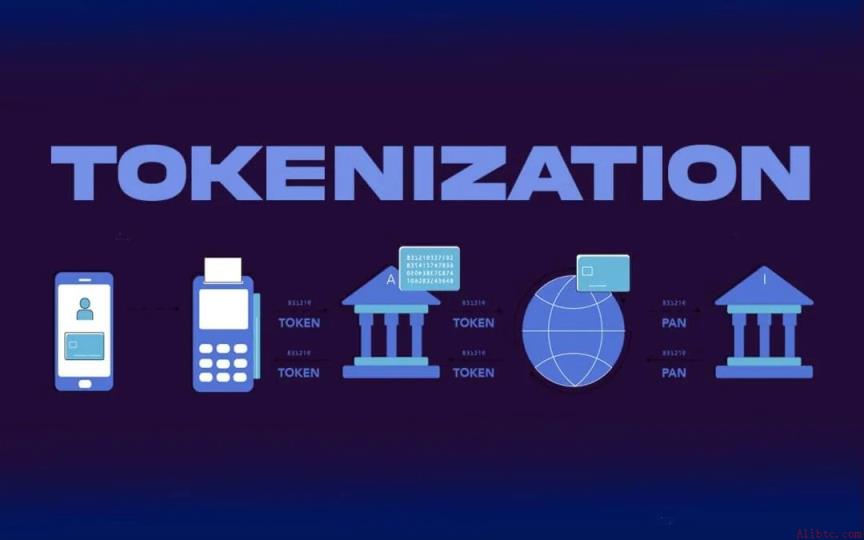
数据显示,去中心化交易所(DEX)上的代币化股票交易额实现九倍增长,达到500亿美元,标志着这一细分市场正式迈入新阶段。这一规模约占全球现货DEX总成交量的9%,相较第二季度的1%有显著提升。整体现货DEX成交额上升13%,达5710亿美元,为过去12个月来的首次季度正增长。去中心化与中心化交易所的交易占比也从20.3%回升至23.3%。
BNB链和Robinhood Chain成为代币化股票的主要平台,分别贡献约165亿与137亿美元的交易量。英伟达(NVDA)和SPDR标普500 ETF信托基金(SPY)是最受欢迎的标的,交易额分别达31亿与25亿美元。其中,Robinhood Chain展现出极强的增长动能——第一季度即实现650亿美元的DEX成交额与5100万美元的网络收入,接近BNB链水平,成为消费级券商快速构建生态的典范。
尽管永续合约类交易量同比增长76%至240亿美元,但整体交易体积下降16%。去中心化期货交易占比进一步收窄至11.7%。这一现象背后是参与者行为转变:持仓数量减少,但单笔金额扩大且持有周期延长。Hyperliquid及其HIP-3市场在推动该趋势中扮演关键角色。
稳定币交易频率持续攀升,调整后季度交易量增长16%,达7810亿美元;月均活跃地址数达7300万,较前期增长39%。然而,稳定币总供应量却出现3%的下行趋势,降至约3090亿美元。尽管USDT与以太坊系稳定币保持稳定,但支付总额同比激增45%至4820亿美元,仅带动供应量微升0.4%。这表明用户更倾向于高频小额转账,而非大额集中转移。
与此同时,真实世界资产(RWA)价值实现19%的增幅,达到约390亿美元。借贷协议存款规模增长51%至810亿美元,其中Morpho占据19%份额;活跃贷款额增长约41%至290亿美元,显示去中心化金融在信用与资本配置方面的深度渗透。
截至第三季度末,以太坊质押量达4380万枚,创历史新高。但平均年化收益率从2.81%降至2.61%,因奖励被分摊至更大质押池中。所有收益几乎全部来自新发行代币,仅约3%来源于MEV及优先费用。
以太坊网络收入同步下滑,从6300万美元降至约4060万美元。与此同时,Solana质押量突破4.405亿枚,占其总供应量的69%,其中约90%的收益来自新发行代币。两条主流链的质押回报均呈现“通胀驱动”特征,反映当前收益模式尚未完全依赖真实需求产生的手续费。
 893
 292
447
 540
 1001
 153
 370
 273
 731
 647


