
 loading...
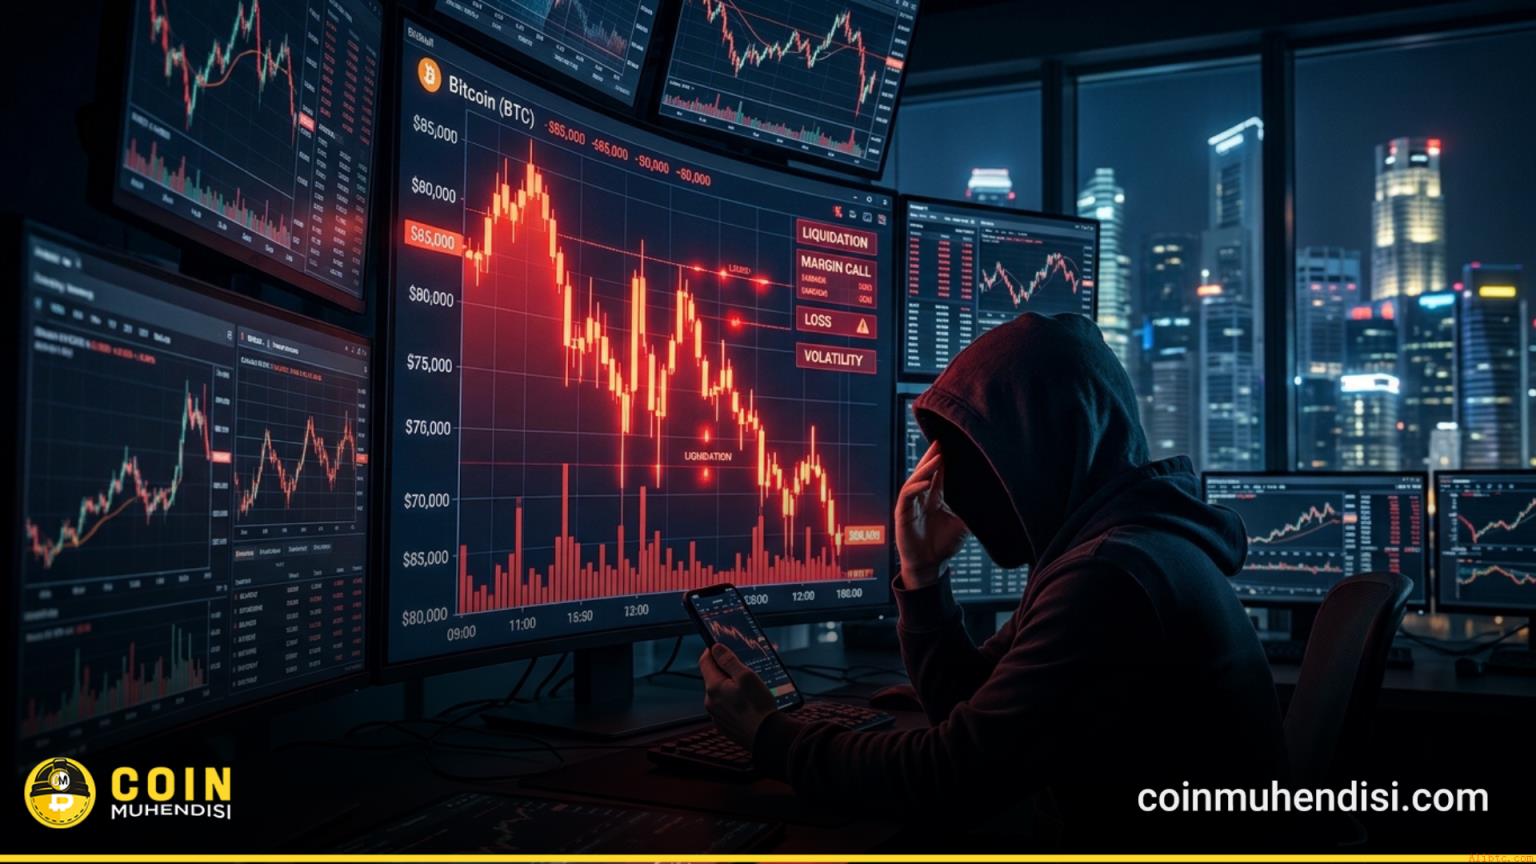
随着比特币价格持续向8万美元迈进,衍生品市场的关注焦点空前集中。当前永续合约未平仓合约规模维持在高位,资金费率长期保持正值,反映出多头持仓高度集中。这一现象意味着,若价格未能有效守住8万美元,极有可能引发密集的强制清算,从而加剧下行压力。
整数关口如8万美元在市场中常扮演心理锚点角色,吸引大量止损单与限价买单。然而,其实际支撑力取决于订单分布与杠杆密度,并非基本面估值基准。历史数据显示,在8.5万美元区域曾形成明显阻力,压缩了该区间与8万美元之间的仓位堆积,使得突破后的反应更为剧烈。
值得注意的是,仅凭“短暂下影线后回升”不足以判断支撑有效;真正具有意义的是连续多个四小时K线收盘于该水平之下。前者表明买盘吸收抛压,后者则暗示买单深度已耗尽,支撑功能失效。此前受美国通胀数据影响,比特币一度跌破8.3万美元,验证了宏观因素可加速技术性破位。
当杠杆多仓保证金低于交易所设定阈值时,将触发自动卖出指令,即多头清算。与主观抛售不同,清算不考虑价格执行,往往发生在市场买方最谨慎的时刻,形成供给冲击。
清算形成反馈循环:价格下跌→触发清算→新增卖盘→进一步压低价格→更多清算。其严重程度由未平仓合约总量、订单簿深度及是否出现主动卖家共同决定。链上分析师Ki Young Ju指出,现货与期货市场背离常预示重大趋势转变。
高未平仓量意味着更多合约处于风险之中,清算规模随之扩大。尤其在非高峰时段,流动性减弱导致做市商难以消化强制卖单,清算冲击被显著放大。若多头仓位集中在狭窄区间,单一行情即可快速穿透多个清算层级,引发深度扫货。
若价格成功守住8万美元,需观察现货成交量是否支持反弹——即收复该水平的K线中买盘量超过卖盘量。若在流动性稀薄时段出现无量反弹,则仅反映短期抛压释放,无法确认结构性支撑。
反弹后未平仓合约量的变化尤为关键:若下降,说明交易者正在去杠杆,风险已被消化;若再度上升且资金费率回归正常,表明新仓位建立,市场进入新一轮博弈。
反之,若价格跌破8万美元并持续走弱,需通过独立框架确认:真正的方向性突破应表现为连续收盘于该水平之下,且资金费率从正值转为中性或负值,表明多头情绪已全面消退。同时,对比本次清算金额与过往波动周期,可判断是否已实质性改变持仓结构。
最终,比特币现货市场仍是验证衍生品走势的基准。只有当真实买入兴趣认可该水平时,衍生品驱动的波动才具备可持续性。
8万美元的价值源于持仓分布,而非内在价值。下影线与实体收盘的区别是判断支撑强度的关键。未平仓合约量和资金费率越高,清算风险越大。成交量与未平仓变化共同决定该水平的真实意义:有量支撑且资金费率回落,代表风险释放;无量反弹伴随高正费率,则杠杆问题仍在。
本文不构成投资建议。
 223
 307
 644
 894
 865
 172
 553
 684
572
 207


