
 loading...
摩根资产管理在其最新投资展望中,首次将比特币纳入长期回报测算框架,预测其在未来十年至十五年的复合年回报率为10%。这一数据高于美国大型股(7.5%)及私募股权(9.8%),标志着机构投资者对加密资产认可度迈入新阶段。
该研究覆盖超过200种主要资产类别,基于截至2026年9月的数据进行建模。结果显示,比特币在长期收益维度上位居榜首。相比之下,传统60/40投资组合预计年回报为7%,黄金则为5.5%。这凸显了比特币在潜在收益方面的独特吸引力。
报告指出,比特币与美国大型股票的相关性约为33%,表明其价格走势并非完全同步,具备一定的分散化潜力。然而,这种相关性并非恒定,可能随市场环境变化而波动。
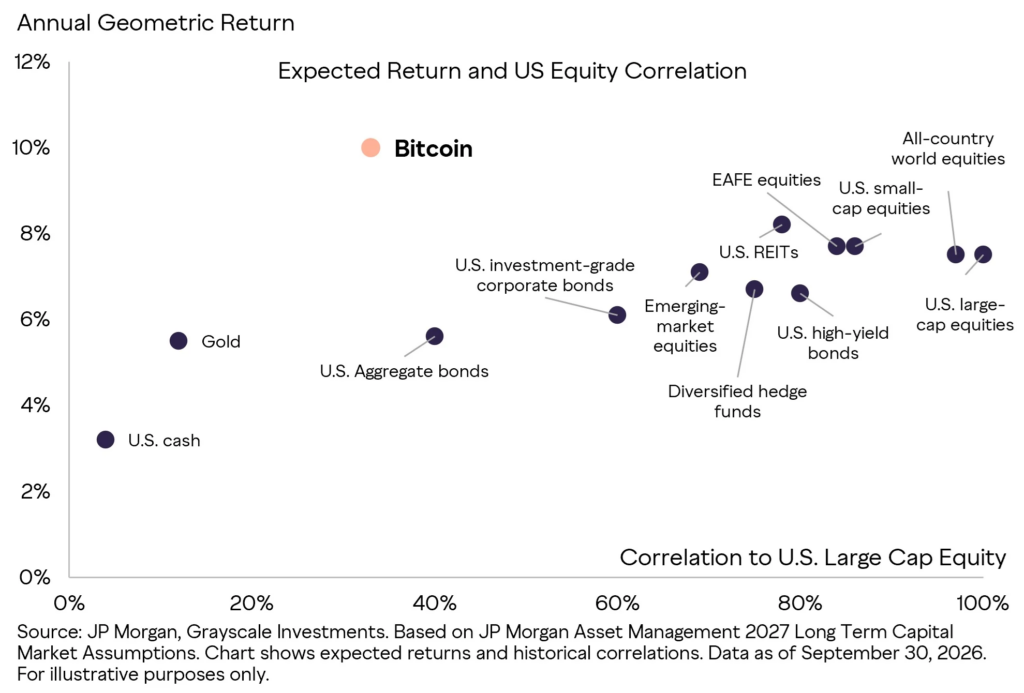
摩根2027年预测显示比特币预期回报领先于多数传统资产。来源:JP Morgan
尽管回报预期亮眼,摩根同时强调比特币的年化波动率达55%,远超大多数主流资产。这种剧烈的价格波动使得其在投资组合中的角色难以通过传统协方差模型准确评估。
由于相关性不稳定,摩根未将其纳入核心投资组合优化模型。这意味着机构在构建策略时,需独立评估其风险敞口,而非依赖标准量化工具。
报告将比特币定义为具有高度投机性的资产,其表现受货币政策、监管动向、技术采用和流动性等多重因素影响。与产生稳定现金流的传统资产不同,其基本面不具备可比性,因此短期甚至中期预测均存在较大不确定性。
贝莱德于今年6月提出,建议客户将比特币配置比例控制在1%至2%之间,作为补充性资产以增强组合多样性。该建议旨在引入非传统收益来源,同时避免过度暴露于高波动风险。
美国银行则在2025年12月发布更宽泛的指导,针对适应高风险的合格客户,建议配置范围为1%至4%。该建议涵盖受监管的数字资产产品,适用于美林财富管理、私人银行及美林Edge等平台。
两家机构虽数值有别,但均强调配置应基于客户风险承受能力与整体投资目标,而非统一标准。这也反映出当前主流金融体系对加密资产采取“有限参与、谨慎管理”的态度。
9月14日,Grayscale发布四款专为财务顾问设计的模型投资组合,全部由交易所交易的加密相关产品构成。这些工具为希望整合数字资产的管理者提供结构化参考框架。
各组合采用市值加权方式,并设定单一资产权重上限为40%,以防止头寸过度集中。每季度进行再平衡,确保配置持续符合初始策略。但最终决策责任仍由专业人士根据客户情况独立判断。
这些模型与贝莱德、美国银行的建议形成互补,共同构建起一套从理论预测到实操落地的完整生态。它们不仅反映机构对加密资产的认知深化,也推动行业向规范化、专业化发展。
总体来看,摩根的预测将比特币置于长期回报最高行列,但伴随55%的年化波动率与不可靠的相关性假设。贝莱德与美国银行的配置建议则体现了在收益与风控之间的精细权衡。未来比特币能否真正成为主流资产,仍取决于其实际表现、市场接受度以及与其他金融市场的互动演变。
 221
 613
 693
323
 468
 601
 744
 165
 576
 319


