
 loading...
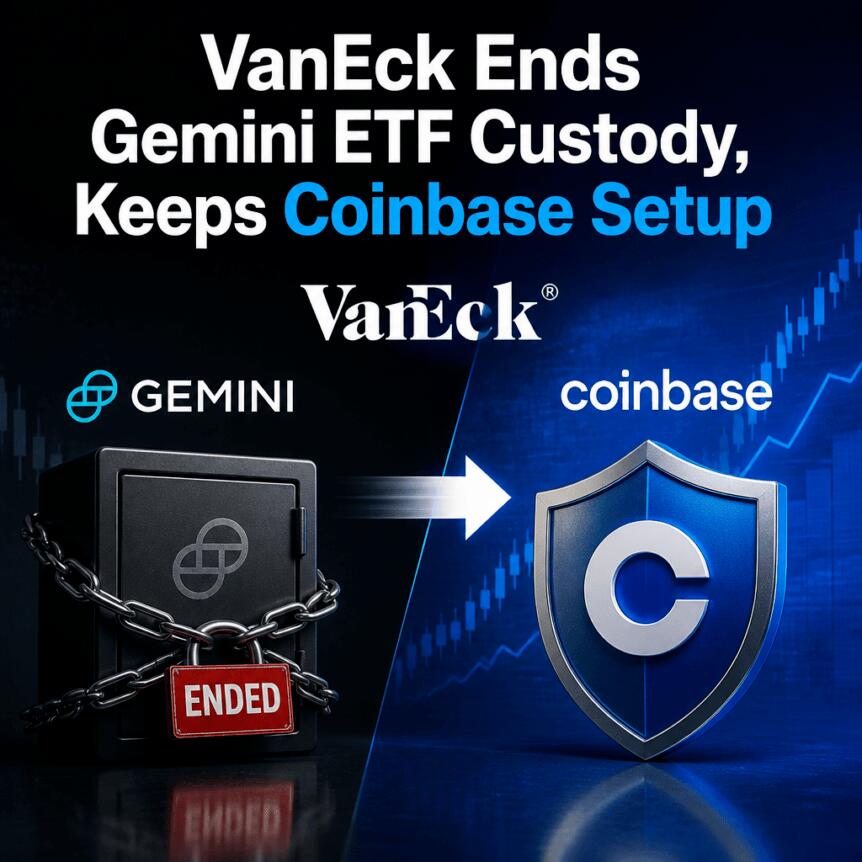
VanEck已于11月16日向Gemini发出正式通知,计划于2027年2月终止其旗下比特币、以太坊和Solana(SOL)三只加密交易所交易基金(ETF)的托管与清算合作。目前,Coinbase Custody将继续履行相关职责,确保基金运作不受中断。此次调整不仅涉及资产存储位置的变更,还涵盖结算流程、账目核对以及对股东收益有直接影响的质押服务。
根据11月19日提交给美国证券交易委员会(SEC)的文件,比特币与以太坊基金的托管协议将在2027年2月16日或左右终止,而Solana基金则明确指定了该日期,无“或左右”等模糊表述。从通知发出至正式终止之间约有92个日历日,为双方提供了充分的过渡窗口。在此期间,Gemini将继续提供原有服务,而Coinbase Custody的角色保持不变,未引入新的托管方。
值得注意的是,尽管协议持续有效,但部分附加功能已随终止生效。以Solana基金为例,其由Gemini提供的质押便利条款将同步结束。该基金在九个月内累计获得663,504美元的净质押收入,但后续安排尚未披露,投资者需关注未来更新。
Gemini此前同时承担数字资产保管与法币账户清算职能,其退出意味着基金必须重新评估整个运营链条。托管关系涉及资产控制权,而清算则决定交易结算效率。两者虽可由同一机构提供,但一旦合同终止,不同功能的延续路径可能不一致。
对于Solana基金而言,质押服务的终止尤为关键。报告指出,在2026年前九个月,其持有的约18.59万枚SOL处于质押状态,占总持仓的86.2%。质押通常存在2至3天的不可用期,若新服务商未能及时承接,可能影响资金流动性与收益实现节奏。
尽管当前仍由Coinbase担任托管人,但其是否将接替质押角色尚无定论。通知中仅提及“额外托管协议”,未说明继任者或费用结构。因此,实际收益能否延续,取决于后续披露的具体安排。
截至9月底,三只基金合计净资产约为13.9亿美元。然而,该数据并未揭示各托管人之间的分配情况。资产规模不能直接等同于链上转账量,因为基金日常运营中包含应收账款、应付账款及现金余额。
例如,一份季度报告显示,某基金的SOL投资约为2558万美元,另有317万美元为已售资产的应收款。若忽略负债,简单叠加会高估可用于分配的净值。区块链上的大额转账可能源于赎回、结算或内部重组,而非强制抛售或投资者流出。
因此,识别真实动因需结合钱包归属、交易时机与协议条款综合判断。硬币转移不等于份额减持,也不代表基金资产被出售。历史估值基于特定时点价格,无法反映交接时的实际价值变动。
从事质押活动的加密基金需符合特定税务分类要求。目前,VanEck的Solana基金被界定为“授予人信托”,其收入、费用与亏损均传递至股东。美国国税局(IRS)发布的《2026-20号收入程序》为此类结构提供了安全港指引,涵盖多托管人使用、惩罚保护与奖励处理方式。
这意味着即使托管人变更,只要结构未被破坏,税务身份仍可维持。但须注意,税务后果并非自动豁免,而是依赖于具体交易与会计处理。单纯因资产转移即认定为应税销售,属于误解。
此外,通知未提及基金是否改变其税务地位或发起人与托管方之间的股权关系。虽然显示其持有Gemini母公司不到1%股份,但此投资与服务合同独立,不影响本次终止决定。
尽管增加第二家托管人看似降低风险,但实质取决于其服务能力与部署程度。反之,终止一项合作关系未必导致风险上升,关键在于现有安排的稳定性与责任划分。
当前所有三只基金均由Coinbase持续托管,表明核心资产控制权未发生根本变化。然而,集中度的真正评估应基于合同条款、控制机制与资产分布,而非仅看提供商名称数量。
多个地址或法律实体并不等同于分散风险。一个托管方可能管理多个账户,而单一地址也可能需要多方授权。因此,阅读协议与财务报表比猜测链上行为更具参考价值。
1. 终止日期确认:需留意比特币与以太坊基金中“或左右”的措辞是否有更新,确保交接时间精准对齐。
2. 质押继任者:谁将接替Gemini的质押附加条款?费用、参与率与奖励分配规则将直接影响股东回报。
3. 资产对账透明度:下一季度财报应披露各托管人持有的资产比例,以验证转移过程的完整性。
4. 收益连续性:交接期间的质押参与度、奖励确认与现金分配是否如期进行,需通过对比报告周期评估。
VanEck是否将全部13.9亿美元移出Gemini?
否。该金额为9月底的历史净资产,未披露各托管人分摊比例,具体转移量需待实施计划披露。
这一决定是否意味着基金将出售其加密货币?
否。资产可在不改变所有权的前提下更换托管方。任何出售行为需单独识别并公告。
Gemini会立即停止为基金提供服务吗?
不会。协议将持续至2027年2月16日,通知期为过渡准备阶段。
Coinbase是这些基金的新托管人吗?
不是。它已是现有托管方,此次仅为延续角色,非首次任命。
为什么Solana基金有所不同?
因其质押服务由Gemini独家支持,该功能随托管协议一并终止,需另行安排。
663,504美元是否代表分配给股东的现金?
否。这是净质押收入总额,扣除费用后为632,408美元,最终分配形式为季度现金支付。
改变托管是否会产生应税销售?
不会。资产转移本身不构成应税事件,税务判定取决于实际交易与法律结构。
二月之前哪个披露最重要?
对Solana基金而言,继任质押安排的细节最为关键,后续合同与财务报告将提供真实运营状况。
 206
 371
 290
391
515
 517
426
 632
 574
502


