
 loading...
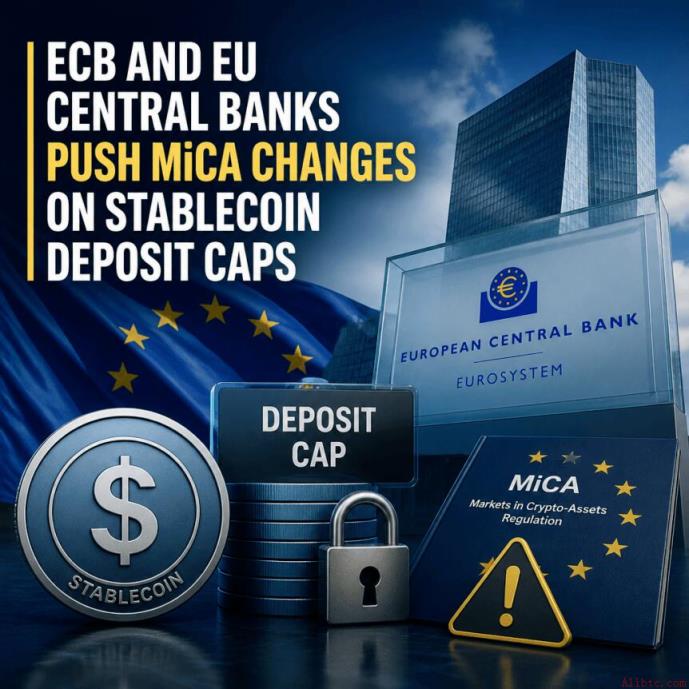
欧洲央行(ECB)近日发出预警,指出一项拟议的监管规定——要求稳定币发行方将部分支持资产以银行存款形式持有——可能给欧洲贷款机构带来结构性压力。这一政策初衷虽为提升数字资产系统的可审计性与抗挤兑能力,但实际执行中或导致资金流向失衡,反而动摇传统银行体系根基。
当前争议聚焦于《加密资产市场监管条例》(MiCA)中关于稳定币储备金存放的要求。根据该设计,发行方需在受监管的欧洲银行开设账户存放部分准备金,以确保透明度和可控性。然而,欧洲央行认为,这种机制可能产生反向效果:大量稳定币资金集中于少数银行,形成新的不稳定性来源。
若市场出现信心危机,稳定币持有人大规模赎回,发行方将迅速提取其在银行的存款,造成突发性资金外流。而这些银行原本并未针对此类高波动性、大额批量赎回的负债进行流动性管理,极易陷入短期偿付困境。
该规则带来的影响呈现两面性。一方面,接受大额稳定币存款的银行获得新资金来源,但其性质不同于零售储蓄——赎回速度更快、规模更大、行为更不可预测,难以纳入常规流动性指标评估。
另一方面,拒绝参与的银行则可能在竞争中处于劣势。当稳定币发行方寻求合作机构时,监管较松的司法管辖区将成为更优选择,从而导致欧洲银行既无法有效控制风险,也难从中获益。这正体现了政策设计中的“反噬效应”。
面对欧洲央行的担忧,监管机构内部已有声音呼吁调整规则结构。可能的改进包括降低存款比例、分散储备存放地点、或对小型发行方实施豁免。这些调整或将重塑欧元计价稳定币的供应格局,并影响欧洲加密企业相对于美元主导方案的竞争力。
同时,部分银行视稳定币存款为负债而非资产,或将积极游说设置上限或例外条款,进一步缩小可服务机构范围,反而加剧储备集中风险。
未来需关注欧洲央行对MiCA实施的后续评论、立法层面的回应,以及主要稳定币发行方提交的行业反馈。如何平衡消费者保护与金融系统稳定,将成为决定欧洲受监管稳定币市场可持续性的关键。
从比特币视角看,此次争论揭示了一个深层问题:当数字资产依赖银行体系维持信誉时,其稳定性本质上仍受制于传统金融中介。相比之下,比特币通过工作量证明机制实现去中心化结算与固定供应,无需依赖任何中央机构背书。这正是其设计哲学的核心——将信任从制度转移到算法。
 749
 866
517
 307
 913
 394
 715
 790
 251
 353


