
 loading...
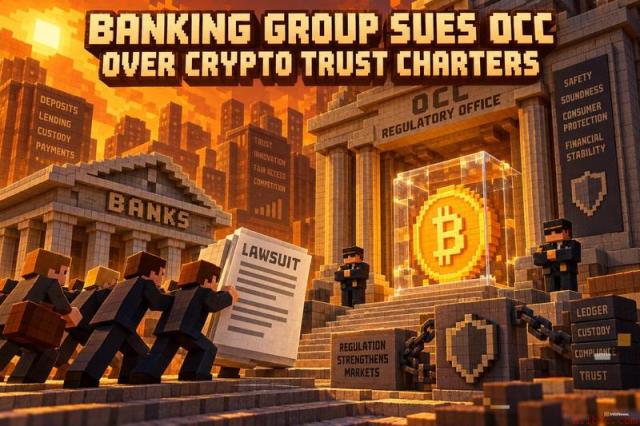
一群区域性社区银行向联邦法院提起诉讼,针对货币监理署(OCC)的一项监管框架,挑战其授予非存款类加密货币企业“国民信托银行特许状”的合法性。
该特许状允许特定加密货币公司以有限银行身份运营,虽不可吸收公众存款,但可开展资产托管、财富管理等专业金融服务。此举被视作加密行业在缺乏国会立法的情况下,获取联邦监管认可的重要路径。
原告方指出,现行联邦银行法明确将“国民银行”定义与吸收存款能力挂钩,因此不具备存款功能的实体不应享有任何形式的联邦银行特许资格。他们认为,货币监理署越权扩张监管权限,破坏了公平竞争环境。
传统银行需满足严格的资本充足率、联邦存款保险及消费者保护要求,而信托银行特许状下的加密企业则适用不同标准,被批评为监管套利。这一差异成为本次诉讼的核心焦点。
货币监理署则回应称,其拥有长期授权来发放信托机构特许状,并强调此类许可是其监管工具箱中的成熟组成部分,有助于提升金融体系灵活性。
对于依赖联邦地位的加密托管平台而言,信托银行特许状意味着无需在50个州分别申领货币传输许可证,大幅降低合规成本。这一优势使其成为吸引机构投资者如养老基金和资管公司的关键背书。
若法院裁定该规则无效,大量正在申请或已获批准的企业将面临重大调整,可能被迫回归各州分散监管体系,增加运营复杂性与不确定性。
此案结果取决于法院对监管机构裁量权的界定。若认定货币监理署越权,可能限制其他金融监管机构扩大管辖范围的先例,进而影响整个加密产业的合规路径。
值得注意的是,社区银行并非反对加密技术本身,而是主张所有金融机构应在统一规则下竞争。最终判决或将重塑加密资产服务的联邦准入机制。
对普通用户而言,若托管服务商失去联邦特许资格,应核实其是否具备充分的州级许可,并确认客户资产是否实现资金隔离,以保障资产安全。
 558
 560
 287
 919
 508
 288
 286
 873
 807
 772


