
 loading...
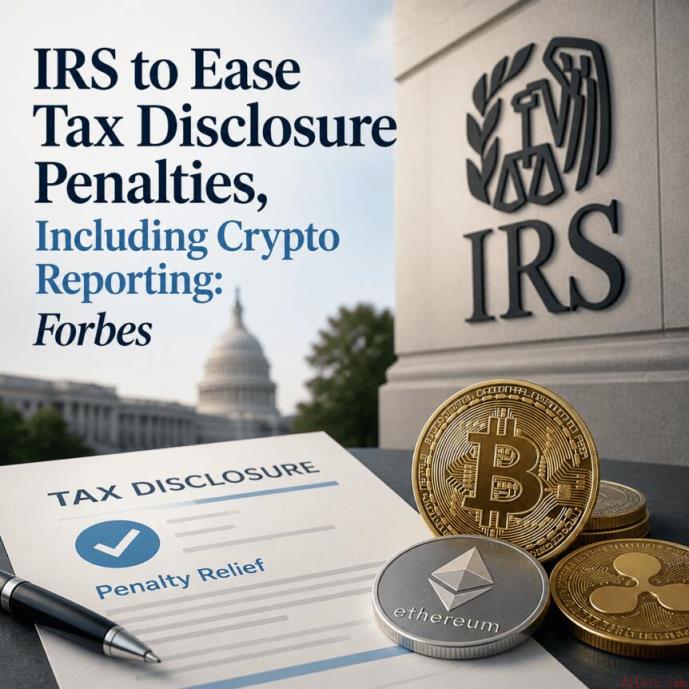
美国国税局(IRS)正酝酿对其自愿披露计划进行重大调整,旨在为涉及加密货币的税务违规行为提供更宽松的处理机制。据《福布斯》援引刑事调查部门主管 Jarod Koopman 的讲话,新计划预计在12月前推出,目标是让纳税人在完成提交后120天内解决案件。
当前的自愿披露流程可能耗时一年以上,尤其在涉及复杂交易记录时。新方案聚焦两大痛点——罚款水平与处理周期。虽然未公布具体减免幅度,但报道指出,修订后的罚款将远低于现行标准,且可能引入分期付款或妥协提议等和解选项。
这一变化对长期持有者、交易商及企业尤为重要。若能实现快速结案并降低经济负担,将有效缓解因高成本与长期不确定性带来的合规压力。
值得注意的是,国税局并未计划设立专门针对数字资产的独立披露程序。根据Koopman的说法,加密货币相关税务问题将与其他类型不合规行为一样,适用相同的自愿披露结构。
这意味着,无论是故意隐瞒收入还是无意疏漏,都将进入同一套流程。然而,该做法也反映出执法逻辑的统一化趋势——即以“故意性”作为区分责任的关键标准。
对于存在报告空白的纳税人而言,行为性质(是否故意)将成为决定其应走何种路径的核心因素。
与此同时,国会正在推动一项名为《数字资产税收确定性法案》的立法,其中第502节提出建立专门针对加密货币的自愿披露机制。该法案特别强调区分非故意错误与故意逃税行为。
目前该法案已通过众议院筹款委员会审议,若最终落地,将为无意错报者提供一条具有明确罚款规则的法定补救通道,与国税局的行政程序形成互补。
这使得加密货币纳税人面临两难抉择:是选择国税局更快、更低成本的通用路径,还是等待更具针对性的法律框架?
尽管国税局设定120天结案目标,但缺乏具体罚款计算方式,使纳税人难以评估实际收益。因此,在正式文件发布前,任何基于现有信息的决策都应保持谨慎。
此外,行政改革与立法进程可能分步推进,时间表不一致。最终结果或将取决于国税局如何界定“资格边界”,以及是否提供清晰的指导手册。
总体来看,此次变革虽未颠覆现有框架,但通过提升效率与减轻惩罚,有望显著改善加密货币领域的税务合规环境。投资者和服务机构应持续关注后续细则出台,并结合自身情况制定应对策略。
 746
 284
 798
 655
 661
 682
 762
 618
 362
 739


