
 loading...
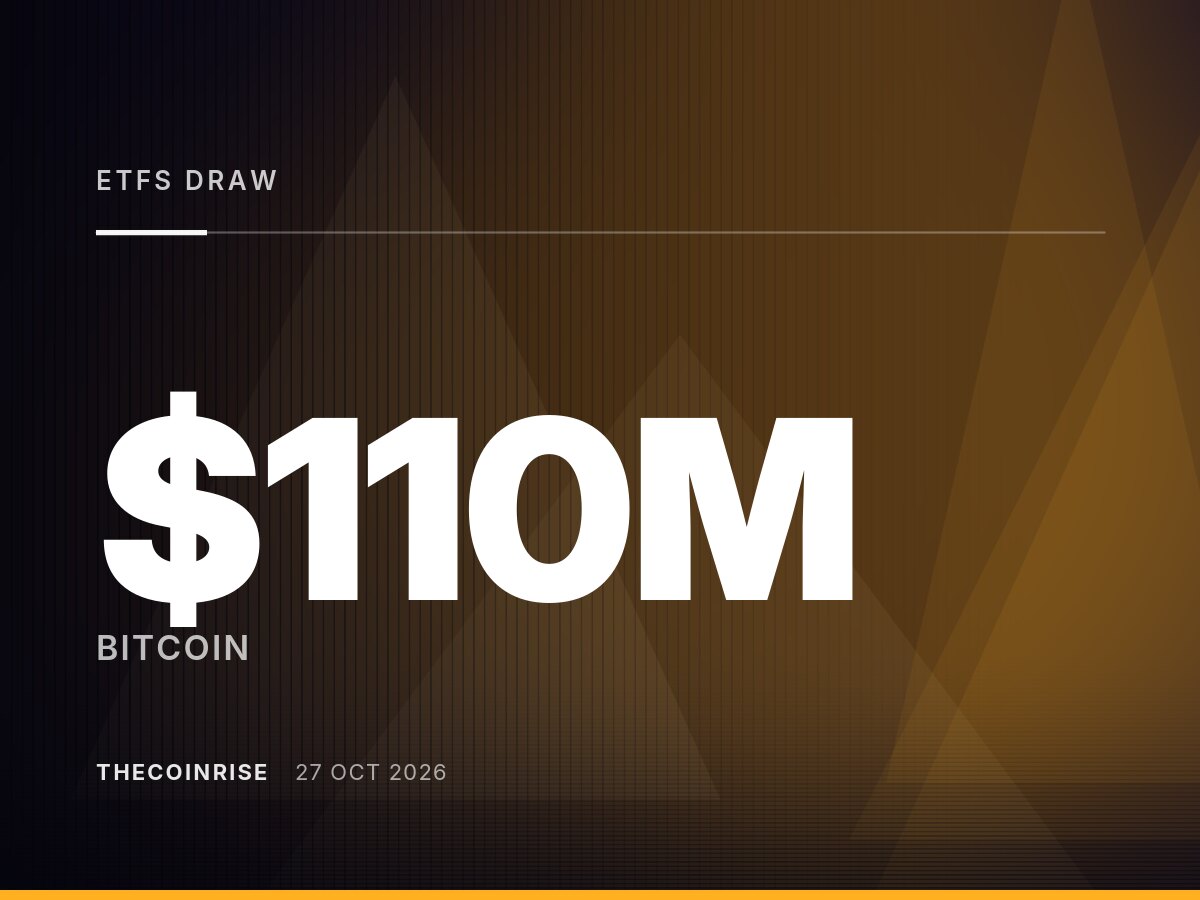
美国现货比特币ETF正成为当前比特币周期中最为明确的需求信号。其运行逻辑清晰:当机构投资者持续将资金投入ETF产品时,比特币价格通常保持稳定或上行;而一旦净流入停滞甚至逆转,市场动能便会明显衰减,价格见顶迹象浮现。理解这一关系,对把握比特币未来走势具有重要意义。
现货ETF搭建起传统金融体系与比特币之间的直接桥梁。每当授权参与者发行新份额,基金必须在公开市场购买相应数量的比特币作为底层资产,从而将机构资金转化为实际的买盘压力。这种净流入代表的是新增的、真实存在的机构需求,而非链上重复计算的交易量。
这一机制的关键在于需求的稳定性。通过受监管工具配置比特币的机构,普遍倾向于长期持有,相比频繁操作的杠杆交易者,其持仓行为更具粘性。单周强劲的流入足以吸收相当一部分新开采的比特币供应,减少流通筹码,推高价格支撑力。
真正决定影响程度的是资金流向的方向,而非资产管理规模(AUM)本身。一只规模庞大但停止申购的基金,对边际买盘已无贡献。一旦增量需求消失,其带来的价格支撑也随之瓦解。
市场观察到的规律——即比特币在ETF买入停止时见顶,在恢复后反弹——本质上反映的是供需变化的基本原理,而非ETF具备绝对主导力。比特币的供应无法快速响应价格变动,缺乏弹性。当周期内最大新增需求来源放慢购入节奏时,若无其他需求填补空缺,价格便难以维持涨势。
资金流入放缓并不等于主动流出。前者意味着新增买单减少,后者则表明基金正在卖出底层比特币以应对赎回,直接增加市场供应压力。两者均属看跌信号,但流出代表着更剧烈的趋势反转。历史数据显示,即便是小幅流出期,也可能引发短期剧烈回调。
需强调的是,该信号并非独立预测工具。宏观情绪、衍生品持仓、矿工抛售及早期持有者获利了结等因素常与资金流同步变化。因此,将ETF数据与价格走势结合使用,才能发挥最佳效果。链上分析师指出,资金流仅是评估趋势可持续性的多个输入因素之一。
首要监控指标是每日净资金流向方向。若主要美国产品连续多日呈现正向净流入,说明机构需求仍在持续吸收可用供应。而在一轮上涨后出现连续负值或接近零的情况,历史上常预示盘整或修正阶段的到来。
其次需关注比特币是否守住关键趋势支撑位。若在资金流趋于中性或疲软时,价格仍能稳守支撑水平,表明其他需求来源(如链上积累或散户买入)正在补位。反之,若价格在同一时期跌破趋势线,则原有看涨逻辑将被严重削弱。
同时可参考供应所有权数据,了解长期持有者是否在价格上涨过程中开始减持。此外,随着ETF产品逐步扩展至其他资产类别,资本配置决策正呈现跨资产联动趋势。这使得比特币的每周净流入总量,仍是衡量机构参与度是否增强、持平或退潮的最直观指标,目前仍为周期内的主导趋势信号。
尽管如此,波动风险始终存在。资金流数据反映的是持仓状态,不构成价格保证。突发的宏观事件可能迅速颠覆基于资金流的所有推论。
 906
 527
 560
 817
 468
 993
 415
296
 385
 768


