
 loading...
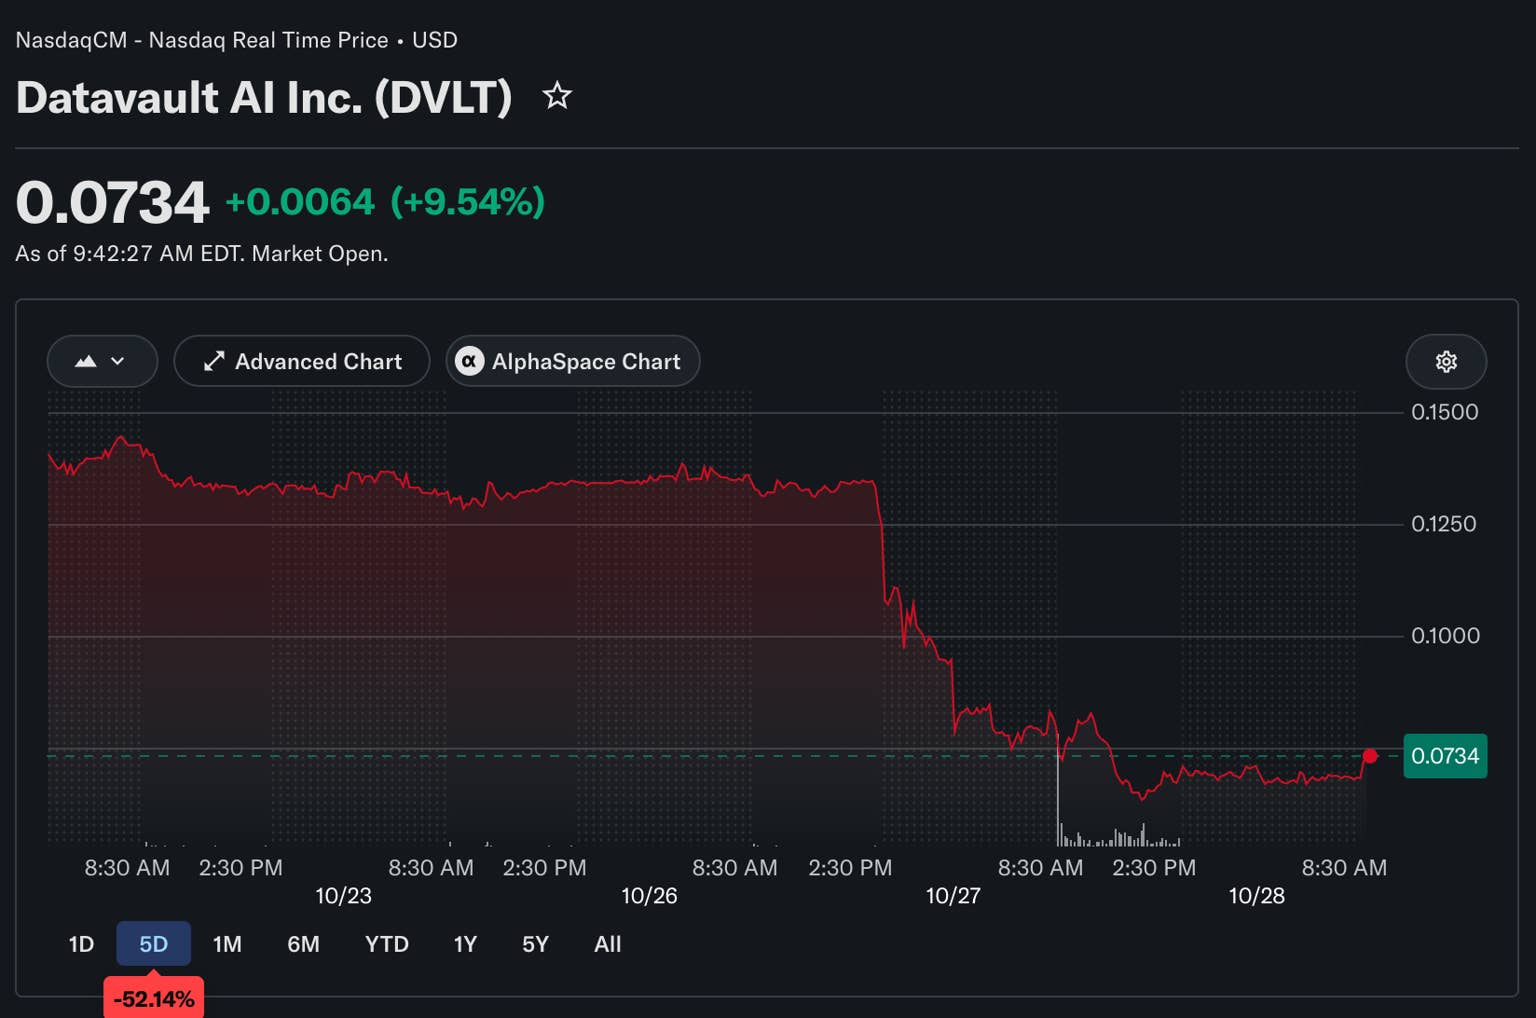
DataVault AI在2026年10月26日提交的8-K文件中透露,公司于当年6月申请从Biconomy管理的钱包中提取比特币,但截至文件提交日仍未完成。这一消息叠加计划中的会计重述(可能导致总资产减少最高达9,220万美元),直接引发市场恐慌,公司股票在10月27日收盘下跌49.55%,报收0.067美元。
根据披露,Scilex Holding Company通过链下转账方式向DataVault的Biconomy钱包注入了1,309.04 BTC。随后,DataVault以约4,050万美元现金将其中491.431 BTC回售给Scilex,保留剩余部分,并试图将其移出Biconomy的托管体系。
关键问题在于:由于该比特币余额是通过链下账簿记录而非链上交易确认,DataVault认为该资产不应列为公司直接持有的数字资产,而应归类为对Scilex的订阅应收款。这一分类调整是本次会计重述的核心内容。
公司董事会已认定此前财务报表不再可靠,决定进行重述。预计修正将导致2025年9月30日总资产减少810万美元;2025年12月31日减少9,220万美元;2026年3月31日减少5,710万美元;2026年6月30日减少4,900万美元。
文件同时警示,公司正在重新评估其持续经营能力。若比特币不再作为资产列示,且对Scilex的应收款项存在回收不确定性,公司资产负债表的可信度将受到严重挑战。
在信息公布后,DVLT股价在单日市值蒸发近半。10月27日跌幅高达49.55%,收于0.067美元,反映出投资者对资产可访问性及财务透明度的强烈质疑。
值得注意的是,当日比特币价格约为79,916美元,仅微跌1.2%,表明此次暴跌主要源于公司自身问题,而非市场整体疲软。这凸显了当企业数字资产托管结构存在缺陷时,投资者会迅速重新定价相关风险。
交易链条涉及DataVault、Scilex与Biconomy Pte. Ltd.,进一步加剧复杂性。据Scilex提交的SEC文件显示,其曾以1.5亿美元比特币支付2亿美元对价购买Semnur股份,表明Biconomy在此类安排中并非单纯托管方,而是嵌入更广泛架构的关键节点。
当前比特币价格接近80,000美元水平,成为影响资产估值的重要基准,也使投资者密切关注此类结构性安排是否可持续。
首要问题是:比特币提取何时能完成?尽管6月已提出请求,但截至10月26日仍未进展。文件未说明具体障碍——是Biconomy拒绝配合,还是合同或法律程序延迟?这一不确定性仍待澄清。
其次,会计重述过程可能暴露出更多问题。公司明确表示审查中可能发现额外错误,或导致SEC申报延迟,使风险敞口保持开放状态。若重述后净资产大幅缩水,公司生存前景将面临严峻考验。
第三,与Scilex的关系将成为关键。原始比特币注入采用链下记账,结合已完成的4,050万美元回购交易,意味着解决僵局需依赖双方协商及Biconomy协作。这种依赖第三方账簿的持有模式,正引发分析师和机构投资者高度关注。
监管层面亦不容忽视。该8-K文件依据SEC第4.02项提交,标志着公司承认先前财报存在重大不实,即便主动披露,也可能触发后续调查。那些基于高估的比特币资产买入股票的投资者,将密切关注未来与SEC的沟通情况。
此外,此案可能成为监管机构讨论上市公司如何报告数字资产持仓的典型案例,推动制定更清晰的披露标准,以防范类似风险在未来蔓延。
 391
 857
 926
 670
 120
 189
 759
 952
 664
 171


