
 loading...
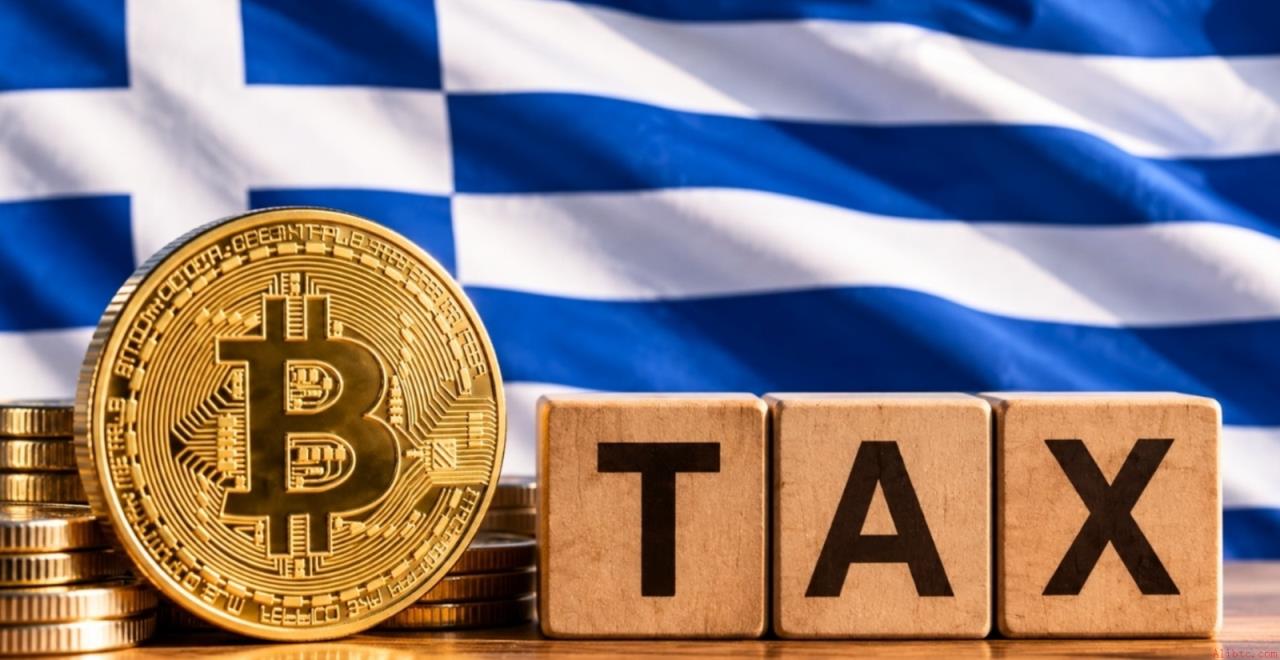
希腊议会周四批准了一项针对加密资产的税收立法,标志着该国首次对数字资产利润设立法定税率。根据新规定,加密货币交易产生的资本利得将征收10%的所得税,而来自质押、借贷及去中心化金融(DeFi)的收益则需缴纳15%的税款。
该法案已被纳入财政部综合性财政改革方案,涵盖债务管理、金融监管和政府会计体系。相关条款计划于2027年1月1日正式生效,为市场提供为期近两年的过渡期。
个人投资者若年度净加密货币收益不超过500欧元(约557美元),可享受完全免税待遇。一旦超过此阈值,全部收益均需按10%税率计算税额,而非仅对超出部分征税。
举例而言,一名投资者获得600欧元净收益,其应缴税款为60欧元,而非仅对多出的100欧元征税。收益计算方法为:处置时的价值减去原始获取成本。值得注意的是,将比特币兑换为欧元被视为应税行为;使用加密资产购买商品或服务也可能被认定为资产处置。
质押、加密借贷以及向DeFi协议提供流动性的回报被归类为利息收入,适用15%的统一税率。此外,符合条件的加密货币亏损可向前结转五年,用于抵消未来收益,增强税务灵活性。
法案还设立为期12个月的自愿申报期,允许投资者补报过往未申报的加密资产收入,且无需支付滞纳金或利息,前提是完成申报并在60天内缴清税款。
该提案最初在十月份启动公众咨询,其10%的税率已低于六月份讨论中提出的15%水平。尽管政府强调,加密货币之间的兑换不构成应税事件,但立法文本中“有偿处置”这一表述存在模糊性。
议会科学服务处的审查报告指出,该术语可能被广泛解释为涵盖代币对代币的交换,尽管配套说明中明确排除此类情形。报告建议增加清晰豁免条款,并细化稳定币与电子货币代币交易的规则,以避免对非法币转换行为造成误判。
希腊财政部正在制定配套行政细则,包括交易透明度要求与税务审计指引,预计将在未来数周内发布。目前尚无官方估算该税收将带来多少财政收入。
由于大量本地投资者依赖海外交易平台,实际市场参与度与纳税基数仍难以准确评估,这给政策执行带来一定挑战。
 600
 294
 786
845
 657
 710
549
 790
 119
 477


