
 loading...
超大规模数据公司(GPUS)在第三季度实现营收4480万美元,同比大幅增长84%,创下历史新高。这一强劲表现主要得益于多个业务板块的商业活动扩张。然而,运营成本持续攀升导致营业亏损显著扩大至1940万美元,反映出盈利模式与支出结构之间的失衡。
尽管收入跃升,公司毛利率从去年同期的25.8%下降至23.4%,主因是收入结构变化。2026年前九个月累计营收达1.238亿美元,同比增长65%;毛利润则飙升94%至3430万美元,毛利率改善至27.7%。但同期运营费用高达9810万美元,较2025年同期翻倍,主要源于薪酬和专业服务投入增加。
第三季度净亏损为1300万美元,虽较上年同期收窄,但营业亏损扩大,凸显经营效率压力。其中,“Circle 8”部门贡献营收1220万美元,实现26%的年度增长,成为核心增长引擎之一。
截至9月底,公司现金及受限现金合计4510万美元,但短期负债远超流动资产,形成1.281亿美元的缺口。尽管11月通过可转换票据融资1500万美元,并出售约211.6枚比特币筹集1600万美元用于偿还可转债本金及溢价,财务状况依然脆弱。
财务报表已明确提示:若无额外支持,公司持续经营能力存在重大不确定性。管理层强调,未来战略将聚焦于保障关键项目的推进与资本结构优化。
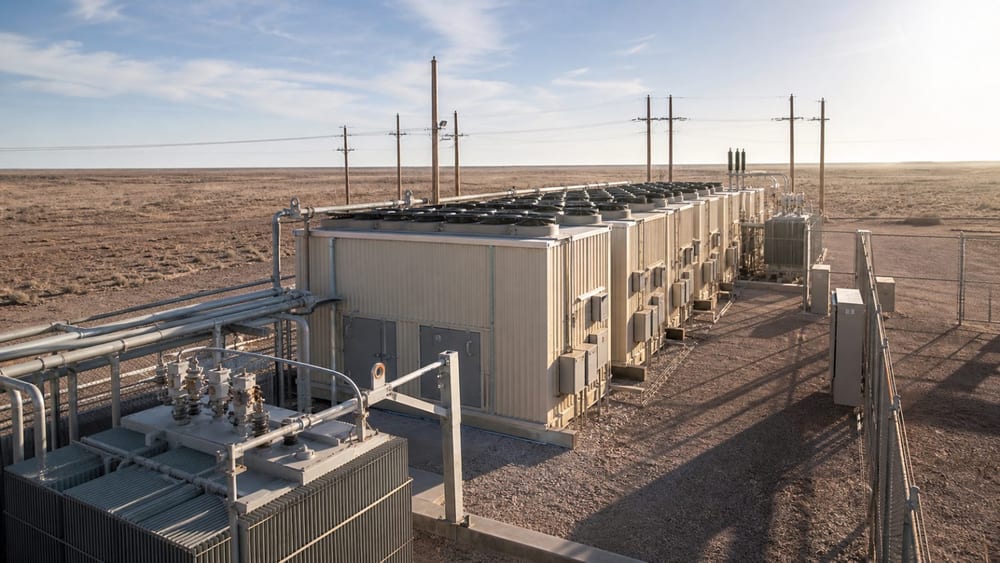
公司子公司Alliance Cloud Services正推进密歇根州的大型AI数据中心建设。该项目已与加州客户签署长期协议,目标计算能力为20兆瓦。在满足性能与延期条件的前提下,该协议20年内可能产生约12亿美元的价值。
预计首批10兆瓦将于2026年12月通电,后续10兆瓦计划于2027年3月前完成。为配合基础设施转型,公司已于9月终止该设施的比特币挖矿业务,集中资源支持数据中心运营。
客户还保留追加32兆瓦容量的选择权。若全部执行,项目总价值有望提升至约30亿美元,前提是公司能完成融资与部署承诺。
管理层计划于11月23日召开投资者日,公开讨论财务现状、战略优先事项及长期发展路径。当前重点在于平衡高增长潜力与现金流管控,确保项目落地的同时稳定资本基础。
虽然营收表现亮眼,但资金压力与运营开支失控仍是核心挑战。市场对公司在高强度投入下能否实现可持续盈利保持高度关注。
 261
 672
 238
 970
 478
 347
 750
 351
 823
461


