
 loading...
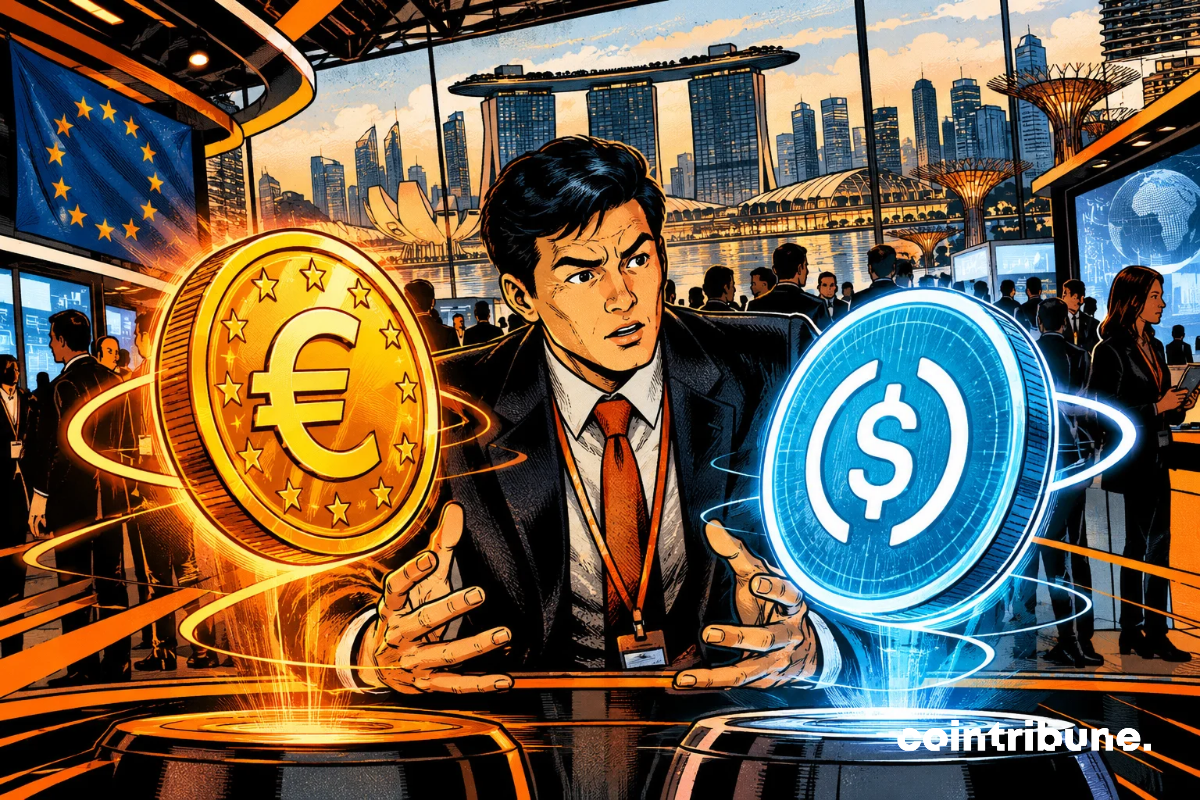
欧洲中央银行高级官员皮耶罗·奇波洛内近日在MNI Connect网络研讨会上发出预警:若央行未能及时推出泛欧数字支付方案,其他支付服务商在技术上抢先布局,可能导致代币化支付生态出现严重碎片化。这一风险不仅影响系统效率,更威胁欧元区的金融韧性与货币主权。
奇波洛内指出,若没有一个被广泛接受、由央行主导的统一数字支付框架,市场可能催生多个互不兼容的代币化系统。这些系统之间无法实现无缝交换,将造成跨平台支付成本上升、用户体验割裂,甚至导致用户选择受限。
对金融机构而言,这意味着必须投入更多资源适配多种异构系统,增加整合难度和合规负担。这种分散状态一旦固化,将削弱整个欧元区支付体系的协调性与可扩展性。
尽管面临争议,奇波洛内重申,数字欧元的目标并非取代商业银行。其核心功能是提供基础性的数字支付能力,使银行及其他服务提供商能在统一标准下拓展自身服务。
这一设计意味着数字欧元将作为底层基础设施存在,支持日常交易,并确保在各金融机构间实现高效可兑换。通过这种方式,欧洲央行希望在保障支付稳定的同时,维持市场的竞争活力。
目前,欧洲央行尚未最终决定是否发行数字欧元,但已设定明确路线图:预计在2026年底前完成相关立法程序。一旦获批,项目将进入实施阶段。
根据当前规划,为期12个月的试点项目有望于2027年下半年启动,最终发行时间点或定于2029年,具体取决于试点结果与政策评估。
这一时间表对银行、支付机构及科技企业具有重要指导意义。若私人代币化项目加速落地,而央行进程滞后,则可能形成既成事实的“非官方标准”,迫使后续整合更加复杂。
自2020年首次提出以来,数字欧元一直面临隐私保护方面的质疑。批评者担心,央行对交易数据的掌控可能带来过度监控风险。
然而,奇波洛内在2025年9月的一次国际清算银行(BIS)活动中强调,该系统将确保所有欧洲居民在任何情况下都能获得免费、普遍接受的数字支付手段,尤其在重大金融中断时期保持支付通道畅通。
这表明,欧洲央行正试图平衡安全、普惠与隐私之间的关系,以构建兼具抗压能力与公共信任的数字支付体系。
投资者与行业参与者需密切关注:欧洲央行能否在2026年前完成立法?2027年试点是否如期推进?以及私人领域的代币化创新是否会提前固化为区域标准。
若央行行动迟缓,市场可能自行建立互不兼容的支付生态,届时即便推出统一方案,也将面临高昂的整合成本。因此,时间窗口至关重要,决定着欧元区数字支付未来的走向。
 801
 120
 266
 783
 206
929
 595
 139
 555
 486


