
 loading...
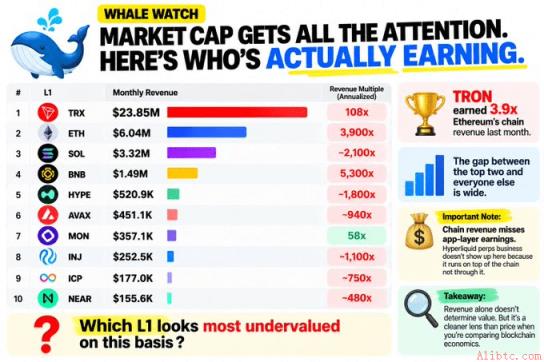
根据鲸鱼因子(Whale Factor)发布的最新数据,TRON在2026年10月实现链上营收2385万美元,远超以太坊的604万美元,达到其约3.9倍水平。这一表现使其在主要公链中位居首位,领先于Solana、BNB等主流网络。
在月度营收排行榜中,TRON以超过2300万美元的成绩遥遥领先,而以太坊紧随其后,营收为604万美元。相比之下,Solana录得332万美元,BNB为149万美元,其余如Hyperliquid、Avalanche等均低于百万美元规模。
 来源:X
值得注意的是,该数据仅反映基础层产生的交易费用,并未包含应用层独立创收的部分。例如,Hyperliquid的永续合约业务虽运行于底层链,但其收入并未完全体现在链上统计中,导致整体经济活动被低估。
将代币市值与年化链上营收对比后,各网络估值倍数差距惊人:TRX为108倍,MON为58倍,以太坊接近3900倍,而BNB则超过5300倍。这表明市场对不同网络未来增长潜力存在明显分歧。
较低的倍数并不等于被低估,高倍数也不代表泡沫。投资者需关注营收稳定性、代币供应机制及未来需求变化,而非仅依赖单一指标判断价值。
以太坊虽营收相对较低,但其极高的估值倍数反映了市场对其生态持续扩张和长期主导地位的乐观预期。然而,这些预期能否兑现,仍需时间验证。
当前的链上营收仅为一个月的快照,无法反映长期趋势。若将单月收入乘以12,可能因周期性波动而产生误导。此外,链上收入并不直接转化为代币持有者的实际收益。
因此,单纯比较营收或倍数难以全面评估网络价值。真正决定长期吸引力的,是可持续的经济模型、活跃的应用生态以及用户粘性。
TRON虽在营收上占据优势,但其低倍数也提示潜在风险。反之,以太坊虽估值高,但其深厚的技术积累与开发者生态仍是支撑其溢价的重要因素。
最终,投资者应综合考量链上数据、生态进展、资本流动与宏观环境,才能更准确地把握各网络的真实发展态势。
 768
 369
 240
 317
734
 760
 877
 136
 781
 470


