
 loading...
美国商品期货交易委员会(CFTC)主席迈克尔·塞利格在华盛顿特区举行的首届“前沿论坛”上强调,监管机构不能再将自主人工智能代理视为遥远的假设。他指出,当前围绕可识别主体设计的金融规则体系,已难以应对软件自主持有资产、发现交易机会并执行操作的新模式。
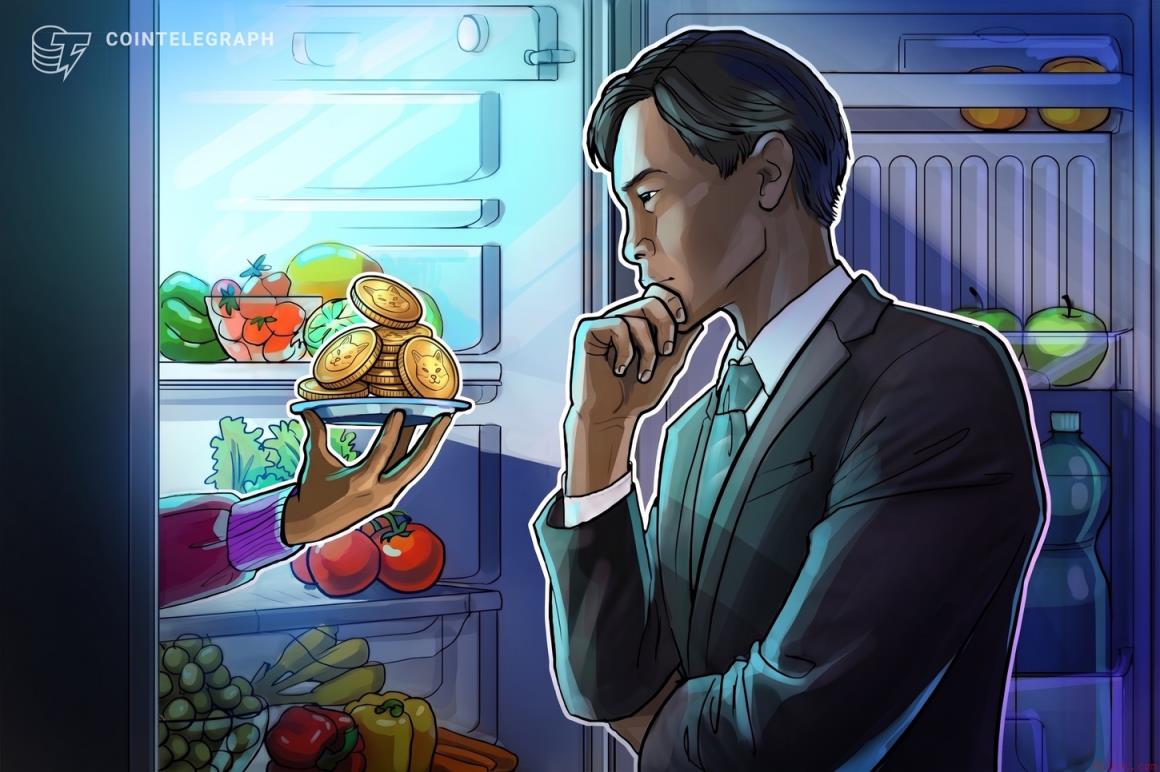
塞利格以日常场景为例——冰箱自动使用质押以太坊所得资金购买杂货,甚至发行迷因币——表示这种情形已不再属于科幻。随着越来越多平台引入“代理型”功能,监管问题变得紧迫而非抽象。例如,Coinbase推出的“代理钱包”允许系统在用户设定限额内自主交易,Binance也上线了支持自动化下单的AI代理技能。
现有监管体系基于可追溯的个体参与者构建,而自主代理模糊了责任边界。当代理行为不可预测或失控时,应由谁负责?开发者、平台还是用户?塞利格提出,若多个代理采用相似模型,其行为可能产生高度相关性,在市场波动中形成共振效应,放大风险。此外,交易速度远超人工监控能力,对实时风控构成压力。
Anorak 9月调查数据显示,79%的千禧一代和77%的Z世代投资者已使用或愿意使用AI工具管理投资。这一趋势表明,代理式金融已从技术实验演变为大众化实践。尽管工具多为辅助性质,但普及率上升意味着合规与监控挑战将随之扩大。
为应对上述挑战,塞利格建议引入“了解你的代理”(KYA)机制,即不仅审查终端用户,还需评估代表其行动的自主系统。他认为,自动化决策的加速使传统责任链条失效,必须建立新的监督与问责框架。类似担忧也来自英国央行金融政策委员会及Animoca Brands董事长Yat Siu,均警示模型趋同带来的集体行为风险。
随着代理功能深度嵌入主流交易平台,监管机构面临抉择:是发布渐进式指引,还是推动建立专门针对自主系统的全新监管架构?未来发展方向将直接影响自动化金融生态的安全性与可持续性。
 949
 598
 909
 714
 133
 191
950
 162
 471
 465


