
 loading...
VanEck周三发布报告指出,尽管所有已签署的租赁协议均保持有效,但将采矿站点改造为人工智能算力基础设施的“电力外壳”提供商在10月份股价平均回落约35%。该机构分析师Griffin MacMaster与数字资产研究主管Matthew Sigel强调,当前市场调整更多反映资金面压力,而非业务基本面破裂。
报告指出,这些公司通过复用原有矿场的电力连接能力,向AI企业出租算力资源,已成为支撑算力扩张的关键节点。然而,9月通胀数据超预期叠加11月中期选举前的政策不确定性,推高了借贷成本,加剧了投资者对债务偿付能力的担忧。
VanEck基于2028年预测,对比了矿业企业与传统数据中心房地产投资信托(REITs)的估值倍数。结果显示,前者的估值水平仅为后者的约一半。若以类似地产行业的盈利倍数对第一年稳定租赁收入进行重估,Cipher、TeraWulf和Hut 8三家公司的股价存在42%至103%的上行空间。
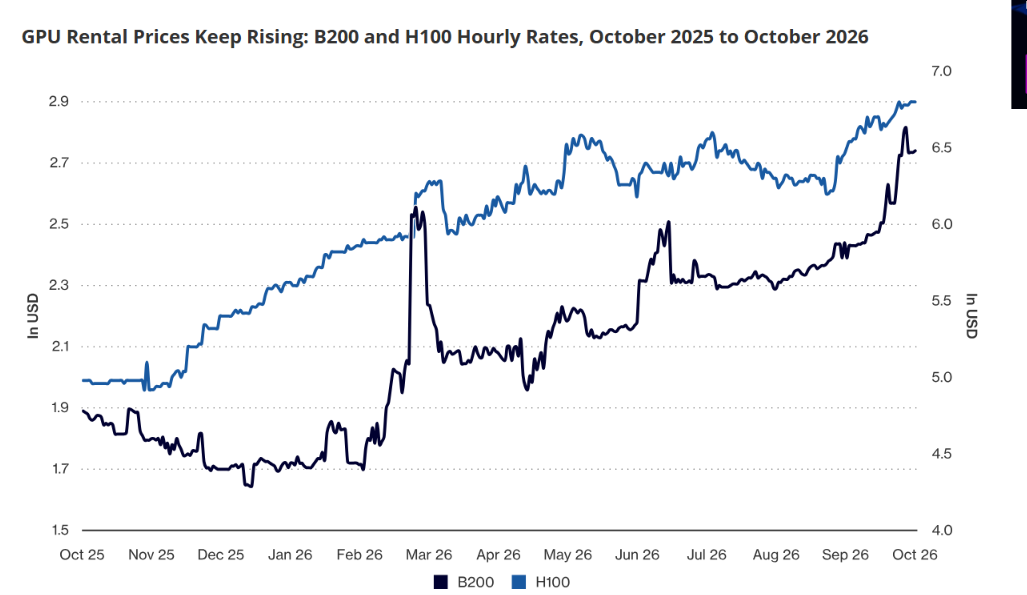
截至10月30日,这三家公司股价相较2026年峰值已下跌55%至75%不等,反映出市场情绪剧烈波动。但需求端持续强劲:超大规模企业资本支出增长显著,GPU租赁价格屡创新高,摩根士丹利预计美国到2028年将出现38吉瓦的电力缺口。
尽管前景乐观,现实挑战仍不容忽视。行业普遍面临再融资窗口延后至2029年或2030年的趋势,新一轮租赁扩张可能需要6亿至32亿美元新增股权支持。虽然IREN与HIVE Digital已完成部分小规模再融资,表明债务市场尚可准入,但态度趋于谨慎。
此外,政治层面风险上升。德克萨斯州新任州长希诺霍萨提出暂停新建数据中心的动议。而该州目前占据全美在建数据中心产能的约30%,一旦政策收紧,或将直接影响算力供给节奏。
 259
 442
 807
 119
 369
 272
 911
 136
 648
 522


