
 loading...
Hyperliquid Strategies(纳斯达克上市,股票代码:PURR)于11月5日发布的财报中透露,其子公司已提交申请,希望获得美国全国期货协会(NFA)的期货佣金商(FCM)资格,以在许可版HIP-3*框架下服务美国客户。
该计划旨在通过受监管的渠道,为美国交易者提供永续合约接入路径。目前,该申请尚未公布具体上线时间、合约细节或费用结构,也未披露子公司的名称及首批上线品种。
根据美国规定,向零售客户提供期货服务的市场必须获得商品期货交易委员会(CFTC)指定的“合约市场”地位,除非适用豁免。而FCM仅负责账户托管与保证金管理,并无权赋予市场这一地位。
Hyperliquid的文件表明,每个基于HIP-3*部署的市场将由独立运营商负责合约设计、价格输入与日常运营,底层区块链保持中立基础设施角色。但目前仍未明确谁将承担监管申报责任,以及谁将担任清算所。
此外,尽管钱包地址限制可控制访问范围,但决定哪些美国客户能合法持有这些地址,仍是独立的法律问题,无法通过技术手段完全弥补监管缺口。
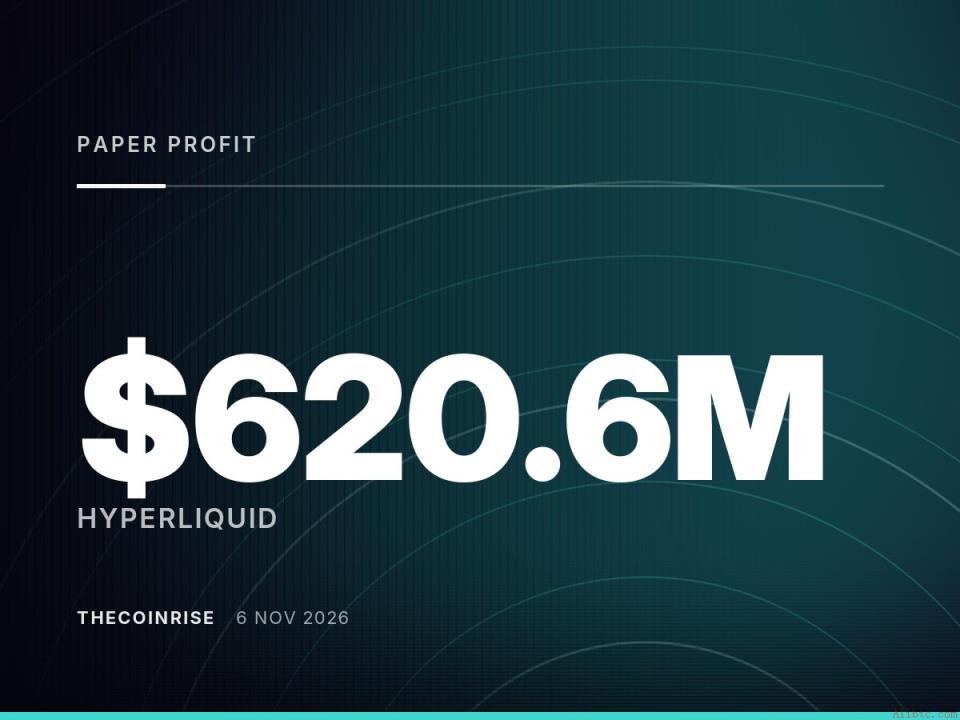
第三季度净利润为6.206亿美元,其中8.03亿美元为HYPE代币的未实现收益,占整体利润的绝大部分。
其他收入来源包括:质押与验证者佣金1,230万美元、利息收入100万美元,总运营收入约1,330万美元。而销售、一般及行政支出和研发支出合计7,600万美元,权益工具费用1,530万美元,所得税准备金1.723亿美元。
若剔除税项与未实现收益,公司实际运营产生的净现金流仅为约1,330万美元,约为总支出的1.7倍,反映其盈利高度依赖资产价格变动。
截至9月底,公司持有的HYPE代币数量从2,930万枚增至3,850万枚,累计价值约35.053亿美元。本季度新购入910万枚,平均成本约86美元,而9月收盘价为90.99美元,安全边际有限。
历史持仓成本显示,自上线以来公司平均以61.13美元买入约2,590万枚,综合成本为56.35美元。这意味着,需下跌约38%才能使整体持仓跌破购买成本,短期内风险可控。
本季度通过股权融资渠道筹集9.11亿美元,资金主要用于代币增持与业务扩展。同时,公司耗资1,700万美元回购270万股PURR股票,平均价格约6.30美元,有助于提升剩余股东权益。
累计数据显示,公司以平均10.36美元价格融资约15.784亿美元,以平均4.81美元价格回购超580万股。后续已将回购授权提升至1亿美元,显示对股价的信心。
首席执行官David Schamis称,经纪业务与国库储备构成“同一笔赌注”——即市场活跃度提升将带动代币需求,而代币升值又反哺生态资金池。
然而,反方观点指出,两者并未形成有效对冲。若HYPE价格下跌,不仅影响国库价值,也可能削弱市场流动性,进而影响经纪业务收入。
真正检验该策略可行性的三项关键信息披露包括:FCM注册状态(可在NFA BASIC数据库查询)、美国市场运营商与清算所身份,以及自2026年起单独列示的FCM收入与成本数据。
在上述信息落地前,当前财报仍主要反映一家以HYPE代币为核心的资产管理公司,而经纪业务仍处于申请阶段。
 763
 716
 535
 881
1006
 144
 172
 558
 836
 301


