
 loading...
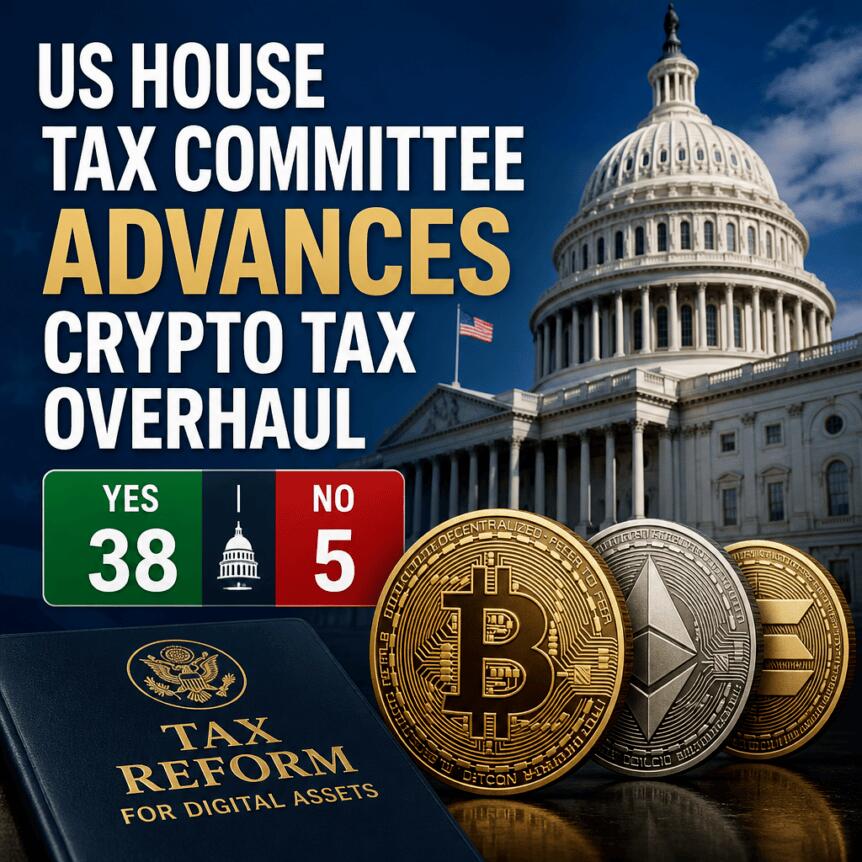
众议院筹款委员会于周三(9月16日)推进了一项关于数字资产税收的法案。该法案旨在最小化涉及加密货币的小额交易的税务负担,同时使数字资产受到传统金融工具已适用的众多反滥用监管规定的约束。以38票赞成、5票反对的结果,委员会通过了H.R. 10357号法案,即《数字资产税收确定性法案》。该法案现已提交全院审议,成为首个通过国会委员会审查的联邦加密货币税收框架。
对于加密持有者、交易者、矿工和企业而言,这项立法提供的不仅仅是税收减免。它减少了日常交易中的摩擦成本,并将洗售规则、推定出售规则以及某些其他传统监管规定扩展至数字资产领域。这一进展发生在参议院未能通过《清晰度法案》(Clarity Act)的一天后。
筹款委员会主席杰森·史密斯(Jason Smith)表示,经过一年多的两党合作,此次修订是“本委员会的历史性一天”,也是“首个-ever的数字资产税收框架”。
该方案结合了六月提出的多项提议,涉及文书工作减负、挖矿与质押、慈善捐赠、会计规则以及反滥用措施。此外,还将洗售和推定出售规则延伸至数字资产,并引入了借贷和按市值计价(mark-to-market)的会计规则。
根据法案文本,当用户支付不超过10美元的合格网络或交易费用时,无需确认收益或损失。该豁免设有期限,仅适用于2027年12月31日之后的处置行为。
纽约大学税法中心(NYU Tax Law Center)指出,九月份的版本扩大了六月提出的提案,将范围从区块链网络费用扩展到经纪、交易和流动性费用。解释称,这一扩大可能是联合税收委员会(Joint Committee on Taxation, JCT)将该条款估算价值从六月的约16.6亿美元调整为约25亿美元的原因。
此外,法案要求财政部在一年内建立“数字资产自愿披露计划”,允许符合条件的纳税人修改其过去的纳税申报表,并缴纳相应的税款、利息和罚款。
一个重要变化涉及挖矿和质押。较早版本的提案允许纳税人延迟确认奖励收入,但当前提案中此选项已不再可用。法案将任何奖励确立为应税收入,但未回答何时应确认该收入的问题,这一问题在纽约大学税法中心进行的分析中被强调。
正如史蒂文·霍斯福德(Steven Horsford)众议员所解释的那样,该法案“确立了普通收入的待遇,但留下了时间确认问题未解决”。此外,法案规定,某些类型的投资信托基金可以质押虚拟资产,而不会仅因此活动而丧失其税收地位。
联合税收委员会(JCT)的估算显示了整个方案带来的收入增益和损失。税法中心认为,包括因取消赌博损失扣除限额而导致的约20亿美元收入损失在内,该方案在十年内带来的净联邦总收入约为5亿美元。
众议员劳埃德·多格特(Lloyd Doggett)批评该措施是“向加密行业赠送数十亿美元的税收优惠”。税收基金会(Tax Foundation)则持不同的政策观点,认为改革应追求中性——既不优待也不惩罚相对于其他投资的数字资产。
美国银行家协会(American Bankers Association)也欢迎在委员会过程中做出的调整,特别是影响金融机构待遇的变化。
史密斯将此措施与美国保持“世界加密之都”地位联系起来,引用全球数字经济规模超过2万亿美元的数据。
在全球范围内,加密税收报告正在收紧。普华永道(PwC)的全球加密税收报告追踪了报告框架使用的扩大,而经济合作与发展组织(OECD)正推动各辖区实施其加密资产报告框架(CARF)。
因此,对于市场而言,更大的问题不在于10美元豁免本身,而是更清晰的美国规则是否能降低交易所、基金和跨境投资者的合规不确定性。任何对流动性或机构活动的影响仍不确定,特别是在挖矿和质押的税收时间确认问题尚未解决的情况下。
Cryptopolitan在一月份报道,比特币团体已经敦促国会将对日常使用的税收减免从稳定币扩展至比特币和其他主要网络代币。
随着众议院即将进入选举前的休会期,进一步的行动更有可能在国会会期的后半段进行,这使得法案的下一阶段以及参议院的任何回应都留待未来几个月揭晓。
这对于权衡美国税收确定性与日益收紧的全球报告标准的加密用户、交易所和机构至关重要,尽管该措施目前等待跛脚鸭会议(lame-duck session)的处理。
 448
 479
 972
 981
 173
 629
 859
 876
 881
 942


