
 loading...
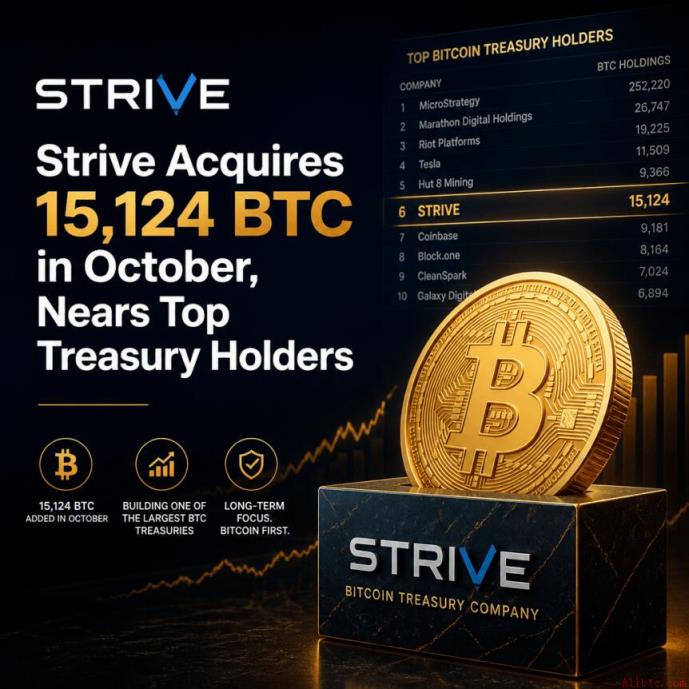
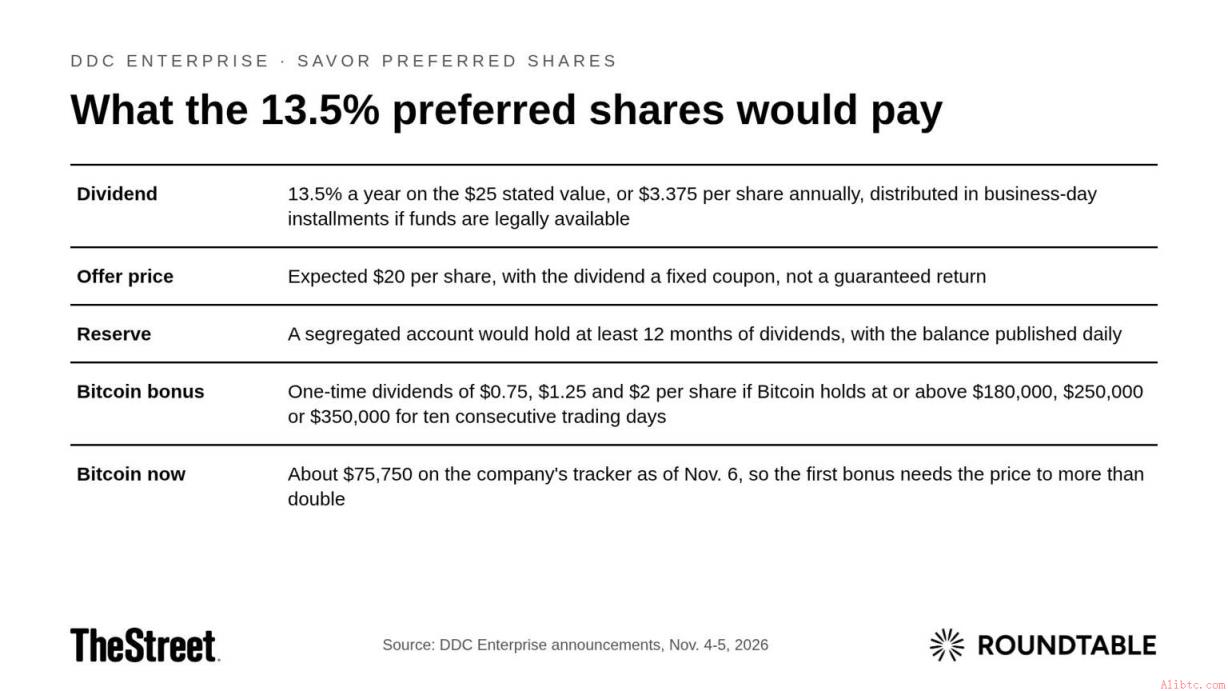
优先股股息率实质上构成了比特币国库公司的资本成本,即企业为吸引投资者资金而必须提供的最低回报率,用于支持其持续增持比特币资产的运营需求。以Strive公司发行的SATA系列为例,其上调股息率表明,公司在当前市场环境下,需支付更高成本以维持该融资渠道相对于可转换债务、其他国库公司优先股或固定收益市场的竞争力。
较高的持续性股息支出最终将由公司自身盈利能力承担。这意味着,若要为普通股股东带来真实价值,国库所持比特币的年度表现必须超过优先股设定的股息率。例如,13.25%的年化股息率已形成一道明确的绩效基准——只有当比特币资产增值速度高于这一水平,该融资结构才具备可持续性与价值创造能力。
对于专注于积累比特币的公司而言,优先股已成为一种关键融资工具。它允许企业在不增发普通股、从而避免稀释现有股东在底层资产中权益比例的前提下,获得资金用于进一步购买比特币。这与传统股权融资形成鲜明对比。然而,这种便利也伴随代价:无论比特币价格如何波动,公司都必须按期支付股息,构成一项不可撤销的现金支出责任。
随着越来越多比特币国库公司进入优先股市场,各公司提供的股息率逐渐成为衡量其融资吸引力的重要指标。这一数据不仅反映资金争夺的激烈程度,更揭示了企业对底层资产未来表现的信心。当像Strive这样具有代表性的公司主动调高某一系列优先股的股息率时,这不仅是对投资者的激励,更是对市场传递出的深层信号:公司在权衡融资成本与资产增长潜力之间的平衡,其背后是对长期价值创造路径的战略判断。
 613
 443
 788
 956
 579
 826
 875
 189
319
 147


