
 loading...
全球最大的比特币衍生品交易平台Deribit即将迎来一场关键的合约结算日。根据其公开披露的合约簿数据,价值约156亿美元的比特币期权将在周五UTC时间8:00正式到期,对应未平仓头寸约为18.2万枚BTC。
其中,看涨期权数量为106,200份,看跌期权为75,900份,两者比例达到0.71。这一数值表明市场参与者更倾向于押注价格上涨,情绪偏向乐观。看涨期权赋予买方在未来以固定价格买入比特币的权利;而看跌期权则允许持有者按约定价格卖出,通常用于对冲下行风险或做空预期。
值得注意的是,这156亿美元为名义价值(notional value),并不代表实际资金流动,而是合约所关联的比特币资产规模。真实交易中,仅部分合约会行权,其余将自动作废。
期权市场中存在一个被称为“最大痛点”(max pain)的概念——即在该价格水平上,最多数量的合约将因无行权价值而失效。理论上,卖方有动机推动价格向此区域靠拢以减少自身损失。
Deribit仪表板显示,本次到期的“最大痛点”位于76,000美元,较当前比特币价格约85,000美元低出近9,000美元。尽管这一指标常被用作趋势参考,但其预测效力存在争议,不应视为绝对判断依据。
发行期权的一方必须通过现货市场操作来对冲其风险敞口。当机构做空看涨期权且市场价格上升时,他们需买入现货比特币以维持对冲平衡,从而形成支撑力量。
一旦合约到期,这些对冲需求将消失,部分流动性可能回流至下一季度合约,另一部分则彻底退出市场。这种“对冲释放”效应可能加剧短期价格波动。
从行权价分布来看,70,000美元是当前最集中的对冲焦点——该价位同时承载了8,705 BTC的看涨头寸和7,653 BTC的看跌头寸,意味着双向压力在此汇聚。
其他重要水平包括:看涨方向的90,000美元(7,222 BTC)和100,000美元(6,950 BTC);看跌方向则集中在60,000美元(5,571 BTC)和75,000美元(4,257 BTC)。
除了Deribit的结算外,市场还将面临多重外部冲击。美国耐用品订单数据及密歇根大学9月消费者信心指数将在到期后数小时内发布。与此同时,芝加哥商品交易所(CME)的9月比特币期货也将同步完成结算。
美联储已于9月16日将联邦基金利率上调至3.75%至4.00%,进一步提升了利率敏感型资产如比特币的持有成本。任何经济数据超预期,都可能引发新一轮抛售或避险情绪。
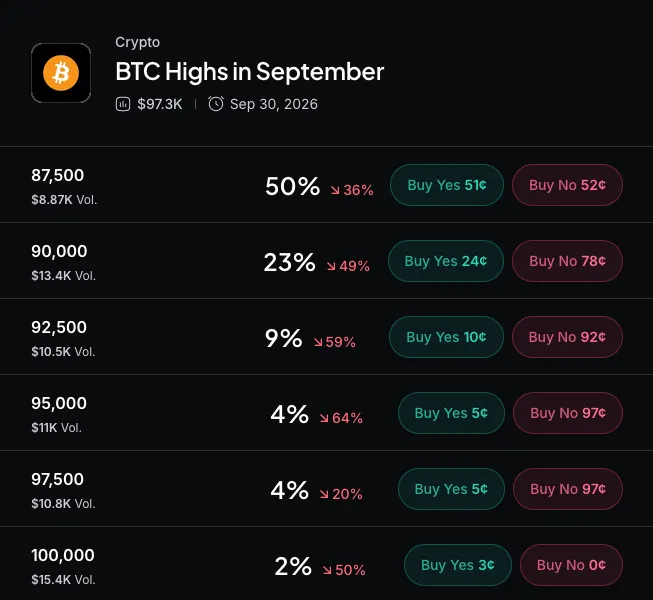
历史数据显示,九月历来是比特币表现波动较大的月份。过去13年中,有8次最终收跌,这一现象被行业称为“红色九月”。然而,今年市场多头情绪明显增强,是否能打破这一规律,成为投资者关注焦点。
随着北京时间周五上午的临近,市场进入高度敏感阶段。Deribit合约结算定于UTC时间8:00,随后CME期货将于同日15:00结束,一系列测试将全面展开。
 422
 610
 620
 915
 229
 476
 682
 739
 877
118


