
 loading...
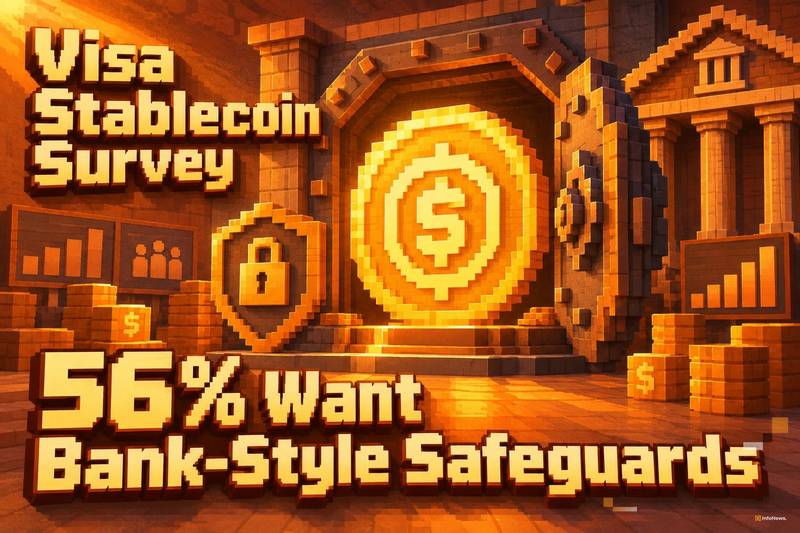
Visa开展的一项调查显示,56%的美国受访者表示对稳定币持兴趣态度,但这种兴趣建立在明确的前提之上:必须配备与传统银行体系相当的消费者保护措施。这表明,稳定币能否实现广泛采用,关键不在于技术本身,而在于其背后的监管框架和风险保障。
调查结果显示,受访者关注的核心并非稳定币的技术原理或1:1锚定机制,而是“银行式保障”——包括储备透明度、发行方受监管、可追溯的争议解决流程,甚至可能涵盖类似FDIC的存款保险制度。这些因素共同构成了用户信任的基础。
尽管公众兴趣显现,但稳定币总市值自2026年5月17日起已缩水124亿美元,反映出实际流通量增长与机构投资意愿之间的落差。这一趋势暗示,消费者意愿尚未转化为真实交易行为,监管不确定性仍是主要障碍。
作为支付基础设施的重要参与者,Visa不仅通过调查洞察用户心理,更将其转化为实际行动。公司第三季度营收达116亿美元,并正加速推进稳定币战略。其设立的“稳定币实验室”已启动高级总监招聘,年薪高达40万美元,显示出在底层能力建设上的坚定投入。
由银行牌照发行、受储备要求约束的稳定币,本质上更接近一种受监管的电子支付工具,而非抗审查的去中心化货币。这与比特币强调自我托管、无需许可结算的设计理念形成鲜明对比。前者依赖第三方信用背书,后者则以代码规则取代人为干预。
该调查结果并未改变比特币的内在属性:固定供应、不可篡改的货币政策和无需许可的结算机制。即便多数人倾向于使用受保护的美元代币,也仅反映对安全支付方式的需求,而非对去中心化资产的否定。对于美国数字美元的构建而言,这一数据提供了重要参考——公众期待的是“可信赖”的数字现金,而非纯粹的技术替代品。
与此同时,Visa与新韩金融集团的合作进一步印证其全球扩张策略:将稳定币基础设施嵌入现有卡网络,打造兼具效率与安全性的新型支付生态。这与消费者期望高度契合,也为未来监管框架的制定提供了实践样本。
 854
 491
 922
 122
 324
 568
 897
517
 383
 536


