
 loading...
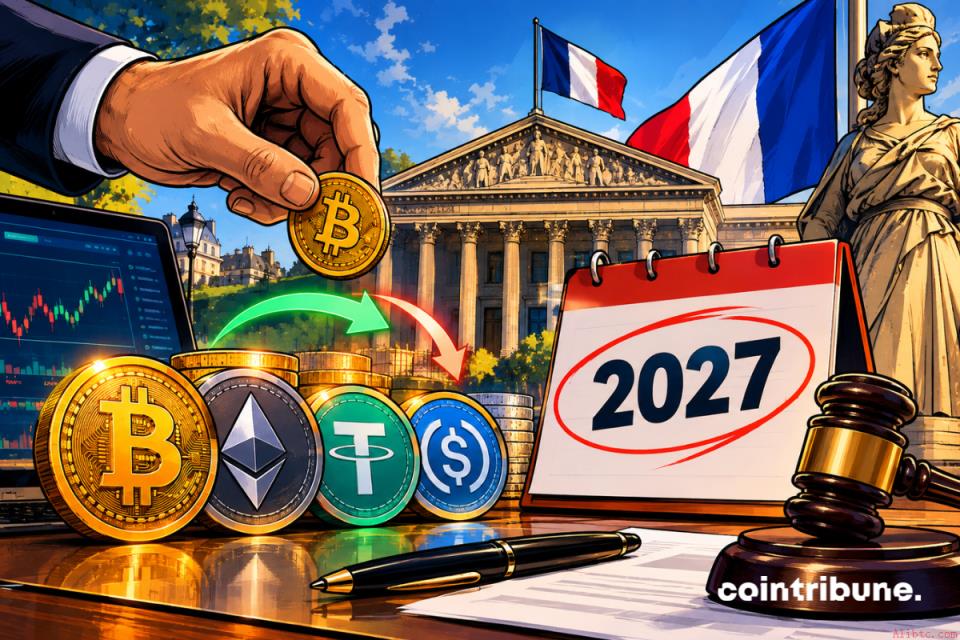
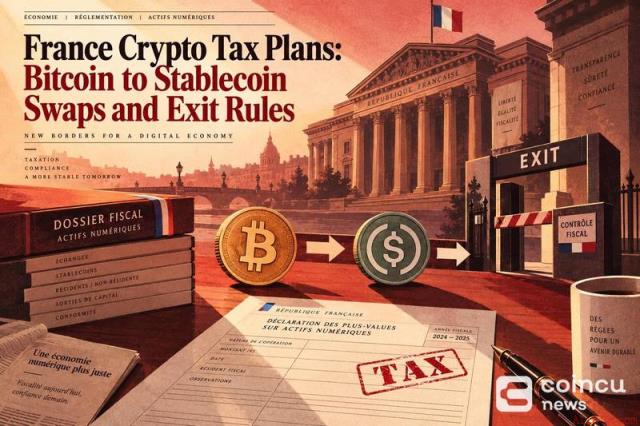
法国国民议会以38票对37票的微弱多数通过一项关键修正案,明确将加密资产与稳定币之间的兑换行为定义为应税处置,统一适用31.4%的税率。该条款被纳入2026年预算法案,若完成全部立法流程,预计于2027年正式实施。
此次修正案出自《2026年财政法案》委员会审议阶段,仅以一票之差通过,凸显其在立法过程中的高度敏感性。任何一名议员改变立场或弃权,都可能导致提案被否决。
长期以来,法国税法对加密资产间的转换未作明确界定。此前惯例认为,将比特币或以太坊兑换为锚定欧元的稳定币,不构成收益实现,因此无需纳税。本次调整旨在填补这一法律空白,统一征税标准。
根据新规则,将比特币等数字资产兑换为稳定币的行为,将触发31.4%的统一税率,与出售加密资产换取法定货币的处理方式一致。这意味着稳定币不再具备免税持仓工具的功能。
设定2027年为实施时间点,为持有者和交易平台留出调整期,但目前尚未公布豁免门槛、计算方式或具体会计要求。对于长期持有者而言,使用美元锚定稳定币进行风险对冲的成本显著上升,影响其资产配置策略。
这一动向呼应了欧洲范围内收紧加密资产应税范围的趋势,也受到美国监管机构关注,被视为完善加密税收框架的重要参考案例。
当前38比37的表决结果并非最终法律效力。法案还需经国民议会全体通过,再移交参议院审议。随后由联合委员会协调分歧,若遇争议,宪法委员会有权裁定相关条款违宪。
参议院财政委员会历来对加密行业税收政策持更审慎态度,其立场将成为决定法案命运的关键。在官方公报发布最终文本前,该征税安排仍属提案范畴。
尽管比特币供应量固定,不受单一国家税法直接影响,但法国对兑换行为的税务处理,将深刻影响欧元区最大零售比特币市场的运行生态,尤其涉及闪电网络及欧元稳定币通道的发展路径。
 737
 197
 141
 537
 643
 948
 891
 849
190
 137


