
 loading...
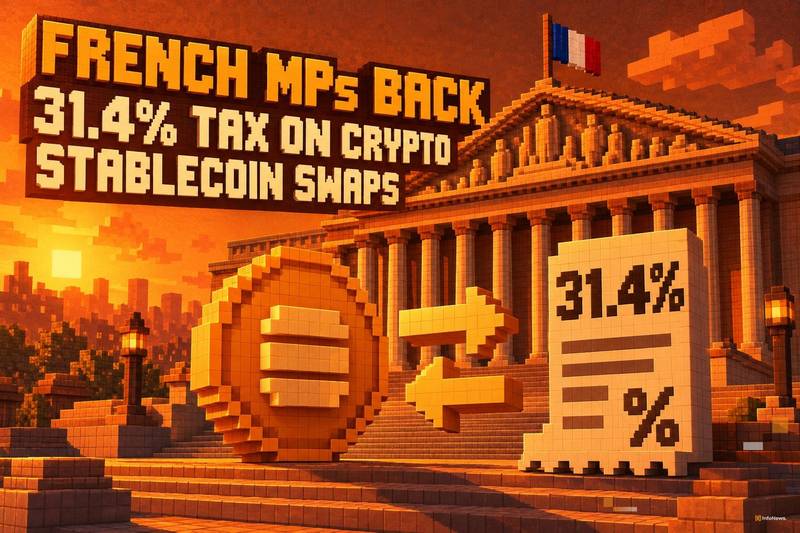
10月16日,法国国民议会以38票赞成、37票反对、25票弃权的结果,通过了编号为I-3898的财政修正案,标志着法国在加密资产税收监管方面迈出关键一步。
根据该修正案,自2027年1月1日起,将加密资产转换为稳定币的行为不再享有现行的税收递延待遇。这意味着,原本可延迟纳税的资产互换,将被视作一次应税销售行为。
这一调整针对的是符合欧盟MiCA框架中“电子货币代币”定义的稳定币,如美元计价的USDC和欧元计价的EURC。即使未兑换为法郎或用于消费,只要将比特币等数字资产换成这些稳定币,即触发纳税义务。
举例说明:若投资者购入价值1万欧元的比特币,其市值升至2万欧元后兑换为USDC,即便资金仍存于数字钱包,也需就1万欧元的增值部分缴纳相应税款。
新规定还将改变资本利得的计算方法。过去采用全组合估值与总成本加权的方式,未来将改为仅依据所售特定资产的加权平均购买成本进行核算。
为减轻过渡期冲击,法规设置了过渡性条款,允许持有者在2027年前将其历史收购成本分摊至各类资产中,以确保税基合理衔接。
相关收益将适用法国现行投资收入统一税率,该税率将在2026年社会保障融资法通过后提升至31.4%,并将于2027年正式生效。
值得注意的是,该修正案尚未成为正式法律。它仍需经过参议院审议,且政府保有修改、废除甚至通过宪法第49.3条强行推进的权利,使法案存在不确定性。
尽管如此,此次表决结果已释放出明确信号:法国正逐步收紧对加密资产交易活动的税收监管,尤其聚焦于稳定币的流动性转化环节。
 888
 378
 257
 724
 737
 197
 141
 646
 900
 849


