
 loading...
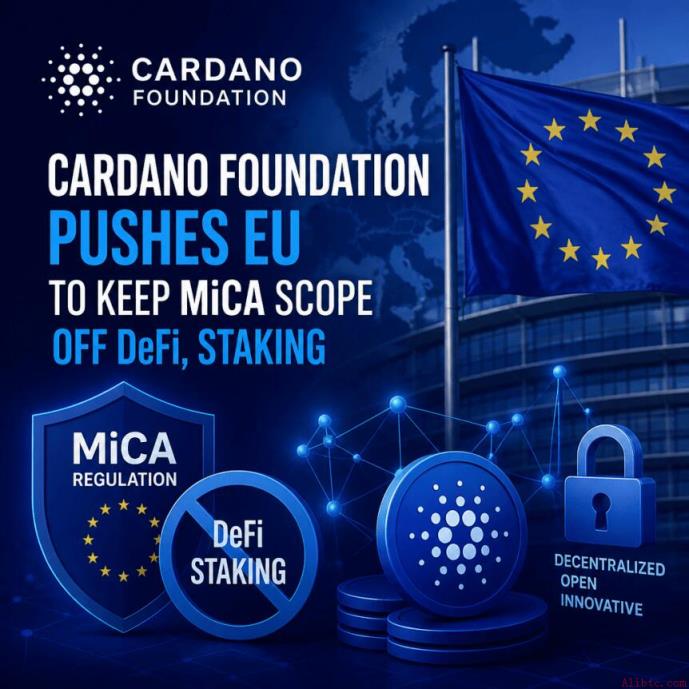
卡达诺基金会于9月30日向欧洲委员会提交了针对《加密资产市场法规》(MiCA)审查的正式回应,提出明确建议:不应为去中心化金融(DeFi)和质押活动设立独立监管类别。基金会指出,若将适用于中介服务的规则强加于非托管协议参与行为,将扭曲其实际运作逻辑,并可能促使创新项目转移至其他司法管辖区。
基金会在文件中强调,监管的核心应是识别活动的真实经济功能及其带来的风险水平,而非其是否基于区块链技术。为此,他们清晰划分两类行为:
根据这一框架,仅中介类服务需承担许可义务。这意味着,在卡达诺生态中,用户直接委托给质押池且未通过交易所等平台的持有者,将被归入免于严格监管的“直接参与”范畴;而提供管理型质押产品的机构则仍属于受监管对象。
随着MiCA计划于2024年12月全面实施,其确立了加密资产相关业务的准入、披露与消费者保护标准。虽然初始版本已对真正去中心化的协议予以豁免,但当前的审查正在评估是否应引入专门针对DeFi和质押的新监管层级。
在权益证明(PoS)机制下,质押是保障网络安全并获取收益的关键方式。非托管委托允许用户在不放弃资产控制权的前提下参与验证过程。与此同时,DeFi协议通过自执行合约实现借贷与交易,无需传统金融机构介入。这两类活动横跨从完全去中心化到高度中介化的不同阶段,因此采用统一的技术标签进行监管,极易造成误判与效率损失。
对于卡达诺上的开发者及欧洲整体的去中心化金融产业而言,监管界定将决定这些活动是被视为需前置授权的金融服务,还是可自由发展的技术基础设施。前者将显著推高合规成本,限制参与者规模。监管清晰度已成为英国金融行为监管局(FCA)与欧盟共同面对的核心挑战,表明此议题具有广泛区域影响。
基金会倡导的功能导向原则要求监管机构分析参与者所承担的实际经济角色及其对市场的潜在风险。例如,非托管质押不涉及资金托管,亦无对手方风险,将其与持牌平台提供的托管产品等同看待,构成概念混淆。
该区分延续了MiCA最初对去中心化协议的豁免精神——监管应作用于具备决策权的人类主体,而非代码本身。基金会呼吁欧洲委员会在后续立法中保持这一一致性,而非倒退或扩大覆盖范围。
然而,欧洲证券和市场管理局(ESMA)的反馈并未完全呼应该立场。尽管支持制定更精准的去中心化判定标准,但其建议增设一类专门监管“提供DeFi访问权限”的企业,并对质押、借贷等服务提出比例化的披露与报告要求。若该提案落地,将使原本希望规避监管的非托管领域也被纳入监管视野。
作为主要证券监管机构,ESMA的意见具有重大影响力。尽管卡达诺基金会仅为多方咨询中的一方声音,但其提出的结构性分析代表了对监管方向最深入的技术性反对,推动讨论从表面的消费者保护转向对激励机制与风险结构的本质理解。
截至数据采集时,ADA交易价为0.228374美元,过去24小时上涨3.51%,市值约85.8亿美元,24小时成交额接近2.84亿美元。加密恐惧与贪婪指数达63,处于“贪婪”区间,反映整体市场情绪积极,但并非直接源于基金会提交文件的反应。
未来一年内,ADA的价格表现将部分取决于欧盟监管环境是否支持基于卡达诺的DeFi应用与非托管质押基础设施的发展。若监管框架仍将非托管委托视为受监管中介服务,将对生态吸引力构成实质性压力。
 133
 721
 153
 919
 442
 604
 834
 207
 405
 329


