
 loading...
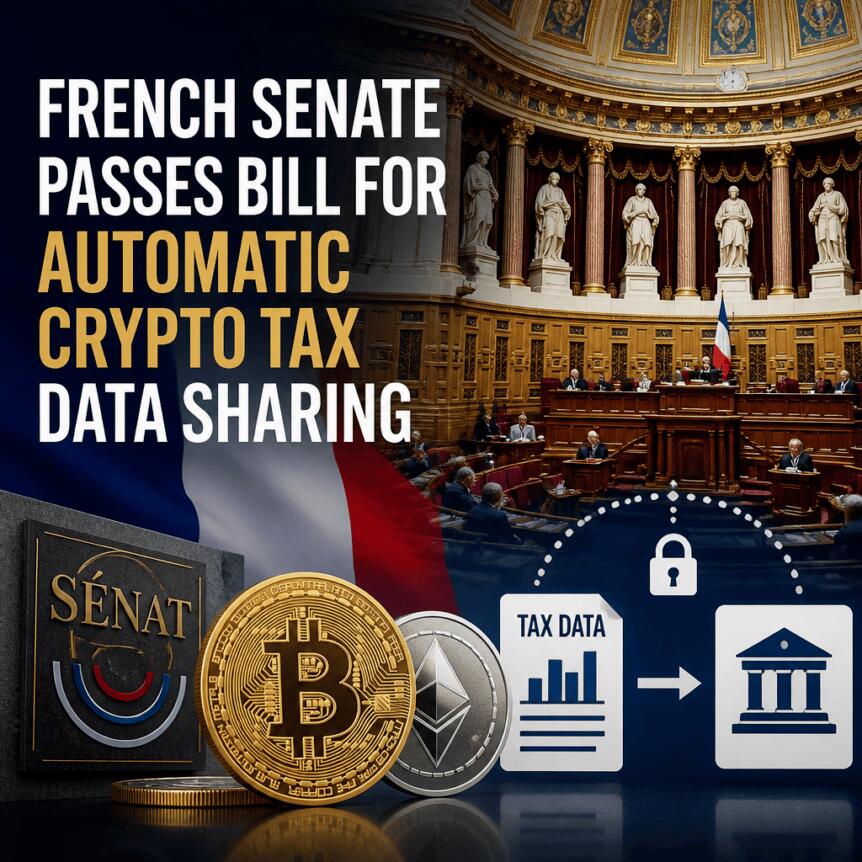
法国参议院已通过一项重要法案,旨在提升本国税务机构与其他司法管辖区之间在加密资产交易方面的信息互通能力。该措施核心在于建立加密税务数据的自动跨境交换机制,其基础为经济合作与发展组织(OECD)推出的《加密资产报告框架》(CARF),确保各国在数据收集与共享上遵循统一标准。
该法案以第3421号提案形式完成参议院一读,并正式提交至国民议会审议。尽管被定位为国际行政协作工具,其实质作用在于支持成员国间客户身份、账户活动及交易记录的交叉验证,从而增强税务合规效率。这一流程标志着法国在落实欧盟层面加密税务合作方面迈出实质性一步。
法国并非首次涉足加密税务监管。早在《2025年财政法》中,该国已引入针对加密服务提供商的报告义务,执行欧盟DAC8指令要求。根据此制度,交易所需向税务机关报送用户身份与交易明细,再由国家间进行信息互换。
此次新法案在此基础上进一步升级,明确强化了加密数据的自动交换结构,使其超越欧盟内部范围,具备更广泛的国际适用性。这不仅提升了执法透明度,也对全球范围内提供数字资产服务的企业提出更高合规要求。
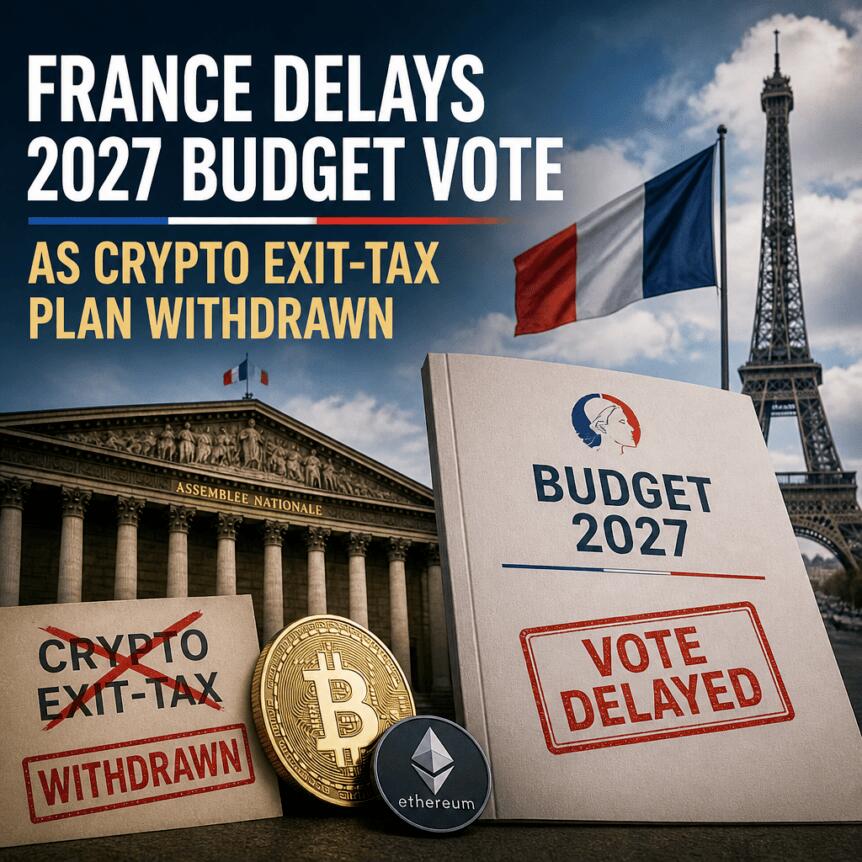
与此同时,法国正在就2027年财政预算展开辩论,其中包含一项拟议变更——自2027年起,将法定货币挂钩稳定币的兑换收益纳入应税范畴。虽然相关修正案已于10月16日获国民议会初步通过,但尚未成为正式法律。
市场参与者普遍关注该政策走向,因其可能显著影响投资者行为模式,包括对支付通道选择、资产转换策略以及长期持有决策的调整。最终投票预计将于11月3日举行,结果将直接影响行业预期。
欧盟正计划于2026年底前建立一个加密税务报告中央存储库,用于整合各成员国上报的敏感数据。此举虽有助于提高信息管理效率,却也引发广泛担忧。
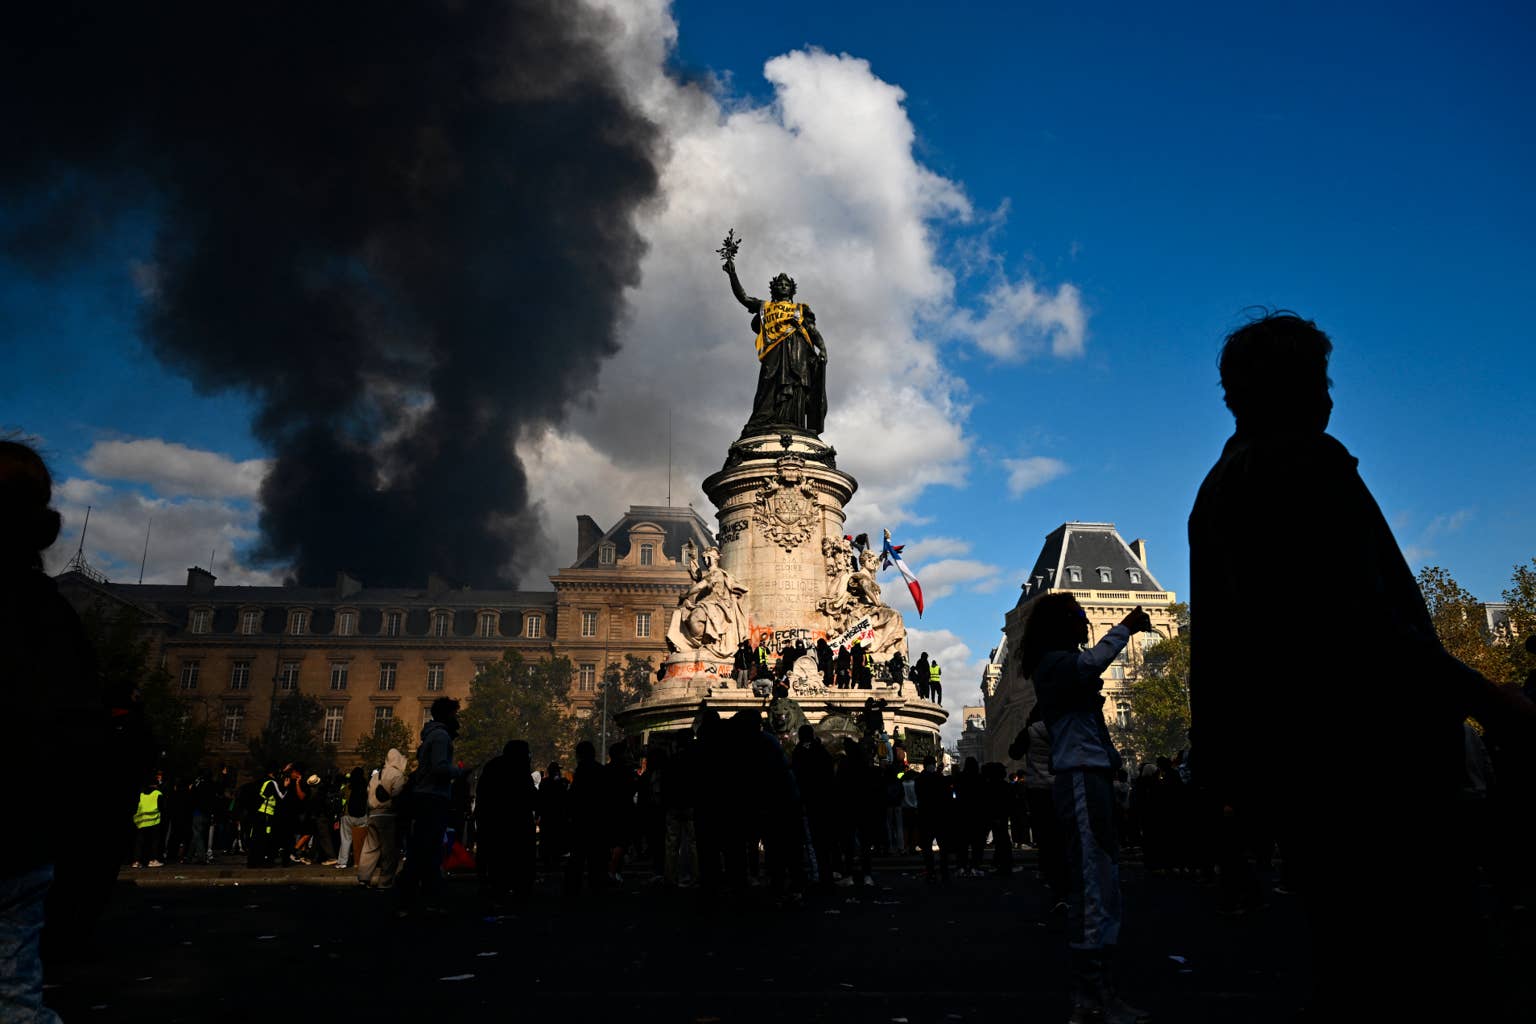
Morpho借贷协议全球公共事务负责人Faustine Fleuret指出,此类系统一旦遭到攻击,可能导致大规模个人数据泄露,构成“单点故障”风险。她强调,在加密持有者曾遭遇暴力袭击的背景下,详细披露交易金额与频率的信息,极有可能成为犯罪分子的目标。
据CertiK数据显示,2026年上半年全球共发生52起已确认的“扳手攻击”事件,其中33起发生在法国,占比超过六成。一起典型案例涉及一对近五十岁的夫妇,在冒充执法人员后被抢走约100万美元比特币。
尽管目前无证据表明税务数据库直接导致此类犯罪,但这些事件凸显了高价值数字资产与个人信息结合所带来的极端风险。因此,无论是政府还是服务机构,都必须重新评估数据访问控制与防护体系的有效性。
随着法国参议院法案进入国民议会审议阶段,且欧盟中央存储库建设逼近2026年底目标,下一阶段的关键将取决于立法细节是否充分平衡效率与安全。投资者应持续关注自动交换机制的具体实施路径,以及稳定币税收政策是否最终落地。
 898
 631
 507
 159
 1038
 452
 249
797
 561
 665


