
 loading...
国际能源署(IEA)在最新发布的《2026年世界能源展望》中指出,全球数据中心年度电力消耗预计到2030年将攀升至约1000太瓦时(TWh),实现翻倍增长。然而,电网接入周期延长与关键设备供应不足正成为制约扩张的主要因素。
在“已公布政策情景”下,即涵盖当前已实施及未来可能出台的政策框架,数据中心用电量将持续攀升。数据显示,2025年全球数据中心电力消费同比增幅达17%,远超同期全球整体电力需求3%的增速。
预计到2030年,新增电力消耗的四分之三将来自专为人工智能(AI)优化的算力设施。该1000 TWh的预测覆盖所有类型数据中心,并非仅限于AI专用机房。
部分高需求地区面临严重电力负荷集中问题。德克萨斯州、弗吉尼亚州北部、芬兰及英国等地,待接入电网的数据中心规划总容量已超过当地现有最大供电能力。
并非所有规划项目都能如期落地。受制于电网审批流程、设备采购周期以及电力系统稳定性,实际投产规模可能显著低于规划水平。若电网出现拥堵或可靠性下降,发电侧或将被迫削减输出,影响服务连续性。
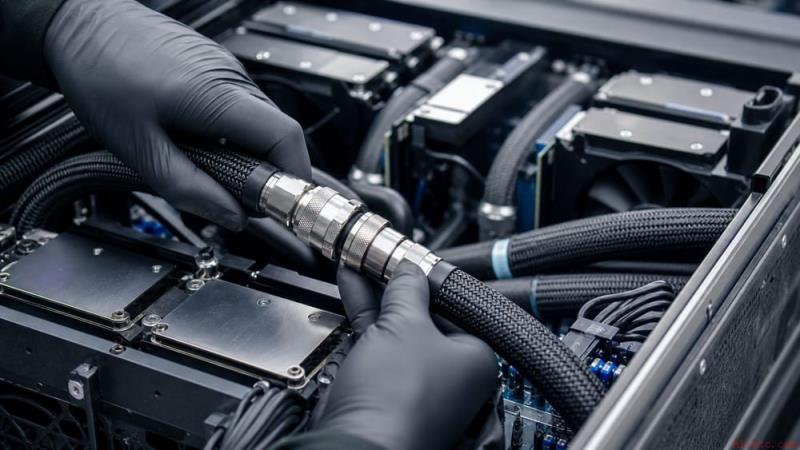
铜材、电缆、变压器等核心组件的供应紧张加剧了建设难度。当电网容量受限、供应链中断与本地居民反对并行时,数据中心项目推进面临多重阻碍。报告强调,社区对环境影响和能源竞争的担忧已成为影响扩容的重要变量。
在“现行政策情景”下,未来十年全球电网投资预计将达过去十年的1.75倍,凸显其作为主要能源基建领域的地位。
需注意的是,数据中心用电预测基于“已公布政策情景”,而电网投资预测则采用“现行政策情景”。前者预示2035年前需新建2600万公里输电线路,并升级约1600万公里既有线路——这是针对整个电力网络的总体规划。
与此同时,全球最高电力负荷预计在2035年将因不同假设增长40%至50%,这一增长涵盖电动汽车普及、空调使用高峰等多元场景。因此,不能将整体电力需求上升完全归因于数据中心。
IEA认为,2026年潜在能源危机可能倒逼各国加快电气化进程。尽管这有助于降低化石能源依赖,但也进一步突显构建稳定、可扩展电网体系的紧迫性。
 526
 584
 603
 597
 628
 610
 974
 740
 689
 807


