
 loading...
摩根大通在其最新《长期资本市场假设》报告中指出,未来十年比特币的预期回报率可能超过大多数主要资产类别。然而,该行强调,由于加密货币价格持续剧烈波动,现阶段尚不宜作为战略投资者的核心配置。
报告分析显示,尽管比特币的波动幅度已较早期有所收敛,但其与其他资产类别的相关性仍不稳定,削弱了其作为多元化工具的有效性。因此,目前难以将其视为平衡型投资组合中的稳定分散手段。
报告将比特币定位为“高贝塔投机性资产”,并视其为对货币宽松政策的对冲工具,而非长期价值储存或投资组合基石。这种特性使其在传统资产配置框架中仍处于边缘地位。
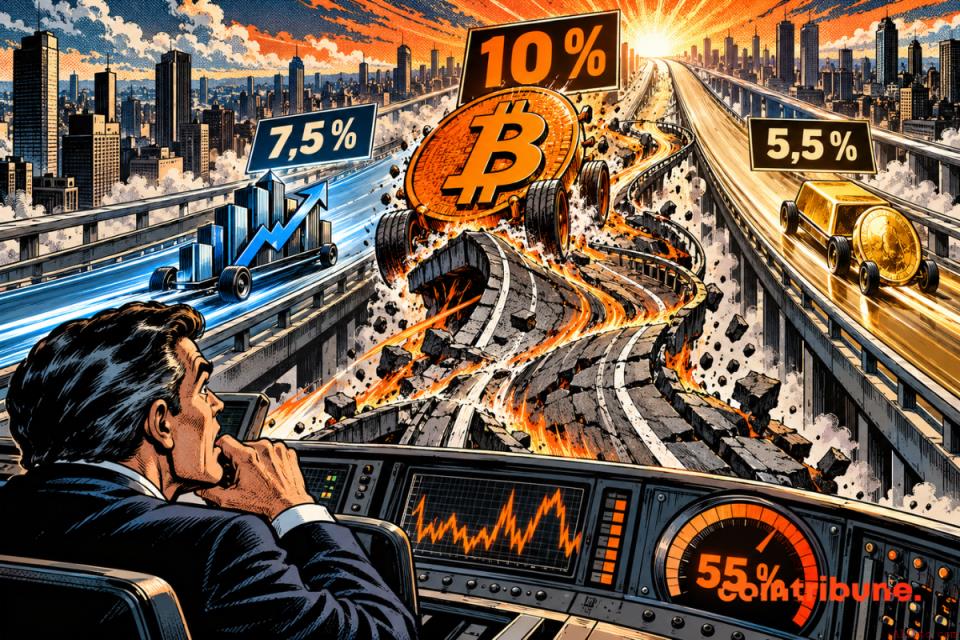
在基准情景下,分析师预测到2027年,比特币的累计回报可能突破股票、债券及黄金的表现。但同时警告,若波动率未持续下降,且相关性无法稳定,机构投资者的接纳速度或将受限。
报告指出,若监管环境进一步清晰化,流动性提升,以及价格发现机制日趋成熟,比特币的资产角色有望发生根本性转变。届时,其作为分散化工具的功能将更具说服力。
目前,比特币的价格走势仍高度依赖全球货币供应变化,而非独立价值支撑,这反映出其尚未完全脱离宏观周期影响。
自2024年美国证券交易委员会批准现货比特币ETF以来,大型金融机构对加密资产的兴趣显著升温。这些受监管产品使机构能够更安全地直接参与比特币市场。
2025年起,特朗普政府在加密监管上释放积极信号,鼓励传统资本更广泛参与数字资产领域,进一步推动行业信心。
尽管如此,摩根大通首席执行官杰米·戴蒙仍是比特币长期价值的主要质疑者之一。他多次公开称比特币为“超级庞氏骗局”和“宠物石”,暗示其缺乏真实经济基础。
不过,戴蒙也肯定区块链技术的创新潜力,尤其认可稳定币的发展。稳定币通过锚定美元或黄金等储备资产,实现价格稳定,为高波动性加密资产提供低风险替代路径。
总体来看,摩根大通认为,若未来监管明确、波动降低,机构对比特币的使用方式可能发生结构性变化。但现阶段,仍建议客户保持审慎,避免直接敞口。
 362
 459
 921
 601
 529
 476
 978
 891
 486
 662


