
 loading...
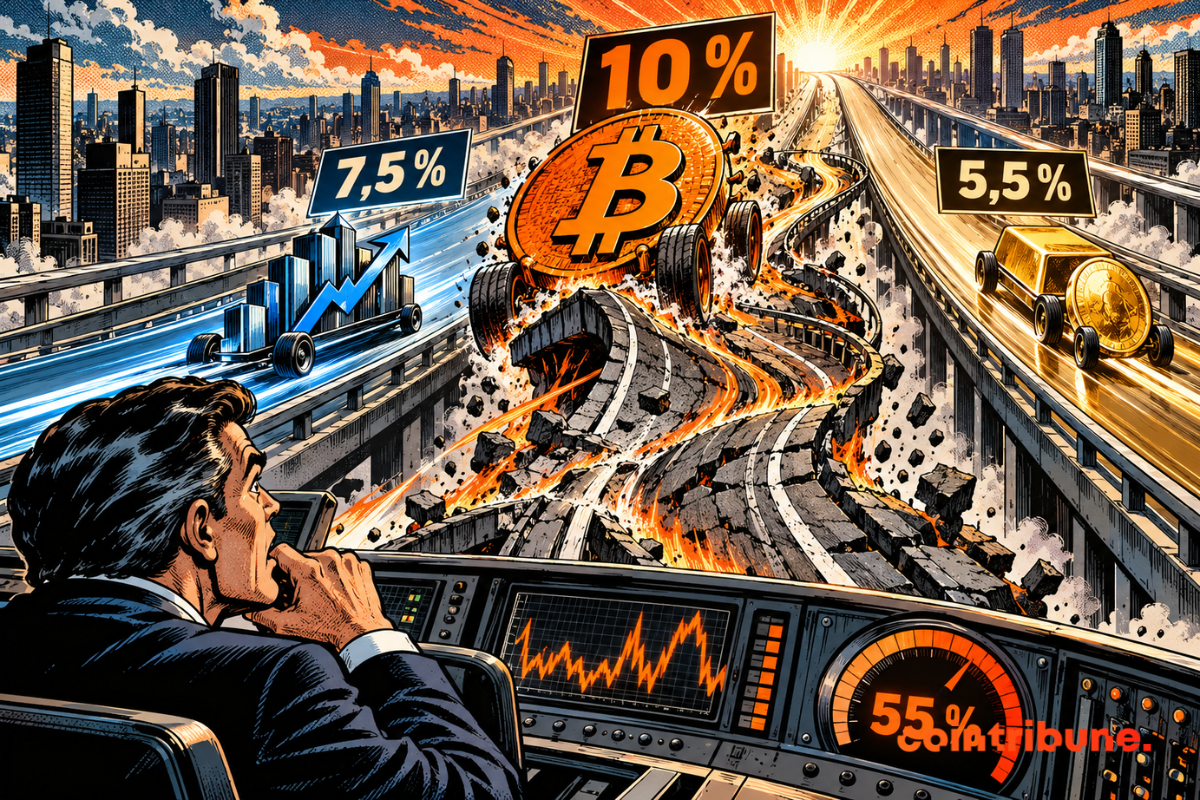
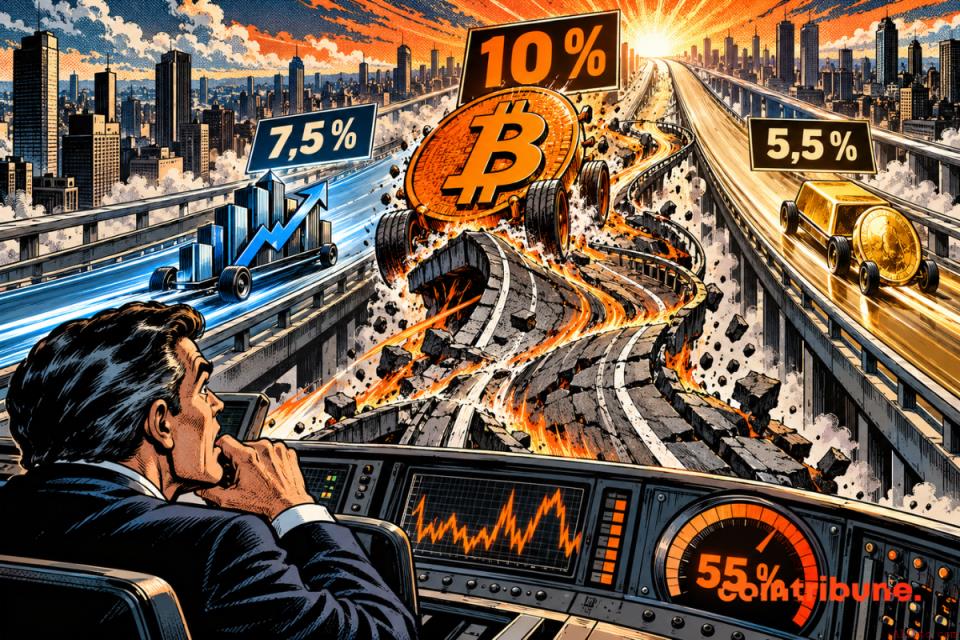
摩根大通资产管理公司(J.P. Morgan Asset Management)在其最新发布的《2027年长期资本市场假设》(LTCMAs)报告中,首次将比特币的十年期复合年回报率设定为10.0%,成为该报告历史上首个突破性的数字。这一预测高于美国大型股的7.5%、房地产投资信托基金(REITs)的8.2%以及私募股权的9.8%,位居所有资产类别之首。
尽管回报预期亮眼,但报告强调,该数值并未反映在公司的核心协方差矩阵中——即决定客户实际持仓结构的关键模型。这意味着,即便预测显示比特币具备最强增长潜力,其仍被排除在主流投资组合构建之外。
报告设定了三种情景:基础情景10.0%,牛市情景16.6%,熊市情景-11.2%。这些结果基于三个不同分析框架加权得出,涵盖供应增长、投资者轮换行为及网络采用程度等维度。所有预测均以截至2026年9月30日的现货价格83,000美元为基准。
关键差异在于,比特币的算术平均年回报率为20.9%,而复合回报仅为10.0%。这10.9个百分点的落差源于55.0%的年化波动率——远超美国大型股的18.0%和黄金的17.2%。这种剧烈波动导致收益后跟随亏损时,本金基础不断缩水,形成“波动率拖累”。
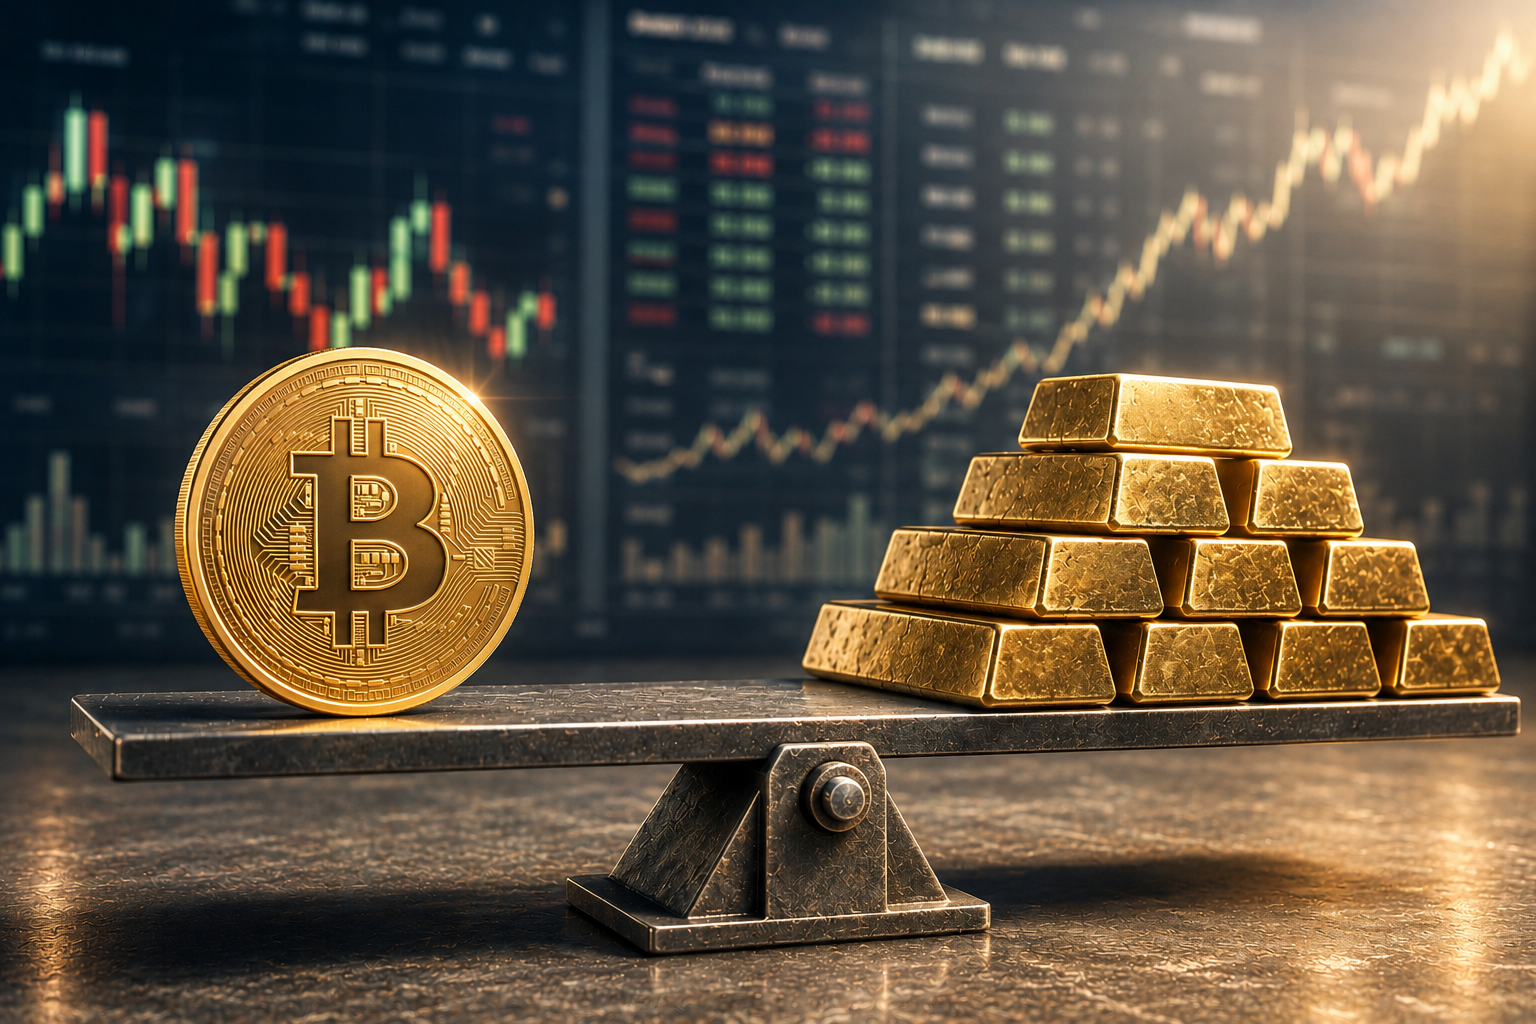
从单位风险回报比来看,比特币表现最弱:10.0%回报对应55.0%风险,比率为0.18;相比之下,黄金为0.32,大型股为0.42。这表明,在投资效率层面,比特币并非最优选择。
若以1万美元本金计算,按10.0%复利增长十年,终值约为25,900美元;而大型股7.5%下为20,600美元,黄金5.5%下为17,100美元。虽然纸面收益更高,但投资者必须承受三倍于主流资产的波动压力。
报告作者明确指出:“目前由于市场相关性的不稳定性,我们不建议将比特币作为投资组合中的分散化工具。”它被视为一种对货币宽松环境的押注,或对法定货币体系演变的投机性表达。
尽管如此,报告承认加密资产已具备一定规模——整体市值超2.5万亿美元,接近瑞士股市水平。代币化货币市场基金价值已达400亿美元,且存在快速增长空间。交易所交易基金、期货、期权、银行级托管等基础设施逐步成熟,推动机构参与意愿上升。
据摩根大通私人银行2026年家族办公室调查,约10%的受访机构已持有加密资产,另有17%计划优先配置。贝莱德近期提交第三只带下行保护机制的比特币ETF申请,也印证了机构需求正在升温。
报告提出,要改变当前立场,需满足三个前提:一是与其他资产的相关性趋于稳定,避免其表现如高贝塔股票般波动;二是年化波动率显著下降,以减轻复利侵蚀;三是监管环境更加清晰,与市场深度、流动性及价格发现并列,构成演化关键因素。
在未达条件前,公司建议“持续审慎评估对BTC的敞口,并对包含比特币的投资组合进行充分的压力测试”。这既是对市场的信号,也是对内部管理的警示。
最终,这份文件呈现双重逻辑:一方面宣告比特币是未来十年回报率最高的资产,另一方面又重申其尚不具备战略性配置资格。下一版长期资本市场假设中,比特币能否从独立矩阵迁入主模型,将成为衡量摩根大通真实信心的关键指标。
 865
 569
 712
 182
 457
 327
 364
 937
302
 482


