
 loading...
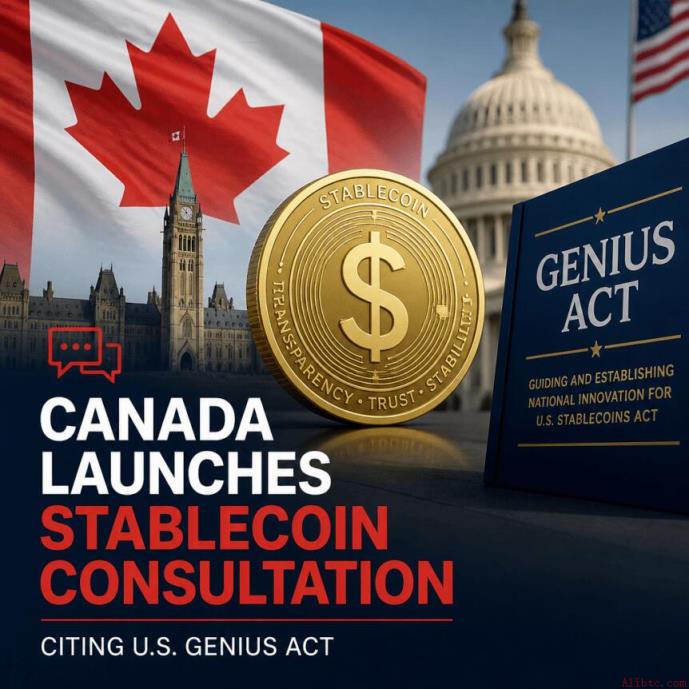
加拿大政府于2026年10月24日正式启动针对非金融机构发行稳定币的监管框架公众咨询,咨询期持续至12月23日。此举旨在建立清晰的行业规范,核心内容包括:发行人须在三个工作日内响应持有人赎回请求,赎回费用上限为1%,并严禁与持有量挂钩的收益承诺。
随着美国2027年前强制合规期限临近,加拿大同步明确自身监管立场。本次草案基于2026年3月获得皇家御准的《加拿大稳定币法》及《零售支付活动法》制定,主要覆盖未受传统金融监管约束的发行主体,银行、保险公司、信托公司和信用合作社不在管辖范围内。
为防范风险与误导行为,新规设定了三项关键禁令:禁止虚假或夸大宣传;严禁支付与稳定币持有数量相关的回报,不得将其包装为法定货币、银行存款或国家担保资产;禁止通过第三方协议变相提供激励措施,防止以合作形式绕过监管。
根据新规定,发行人必须在持有人提出赎回申请后,最长三个工作日内无条件全额返还资金,且无最低金额门槛。相较美联储提出的两天期限,加拿大的设定更契合本地储备资产结算的实际周期。同时,赎回费用不得超过赎回金额的1%。这一上限考虑了小型本土发行方的生存空间,避免过度压缩其运营弹性。
所有费用标准必须公开披露,任何上调需至少提前七天在官网公告,确保用户知情权。
在全球主要经济体加速立法背景下,加拿大正完善其专属监管体系。美国的GENIUS法案将于2027年1月生效,欧洲MiCA法规可能迫使部分平台退出市场。加拿大计划在2027年秋季正式落地规则,此前所有稳定币发行人须向加拿大央行完成注册。
值得注意的是,渥太华强调该框架并非照搬美国模式。官方文件显示,其参考了欧盟、日本、新加坡、香港及英国等六个国家和地区的监管实践,形成具有本地适应性的制度设计。禁止收益承诺与设定费用上限正是体现政策独立性的重要举措。下一步关键在于如何在保护投资者权益、控制合规成本与促进产业创新之间取得平衡。
 429
 582
 172
 446
 747
115
506
 1001
 299
 182


